「売上は増えたのに、利益があまり残らない」「いくら売れば赤字を抜けられる?」。月次決算の数字を見て、こう感じたときに役立つのが損益分岐点です。
まずは、売上と費用が同じになり、利益が0になる水準と考えましょう。意味をつかんでから費用を分けると、計算式も理解しやすくなります。
この記事では、架空会社1社の同じ数字を使って、計算方法と結果の読み方を説明します。簿記で学んだ売上・費用・原価を、採算ラインを考えるための数字へつなげましょう。
- 損益分岐点と固定費・変動費・限界利益の意味
- 損益分岐点売上高の計算方法と具体例
- 損益分岐点比率・安全余裕率の読み方
- 経理実務での使い方と予実管理との違い
損益分岐点は、利益が0になる売上水準です。固定費を限界利益率で割ると、損益分岐点売上高を求められます。 大切なのは、結果を実際の売上と比べ、費用や販売条件が変わったときに採算がどう動くかを考えることです。
損益分岐点とは?売上と総費用が同じになるポイント
損益分岐点(そんえきぶんきてん)は、売上高と総費用が等しくなり、利益も損失も出ないポイントです。その水準を売上の金額で表したものを「損益分岐点売上高」といいます。販売数量で表すこともできますが、この記事では売上高に絞ります。
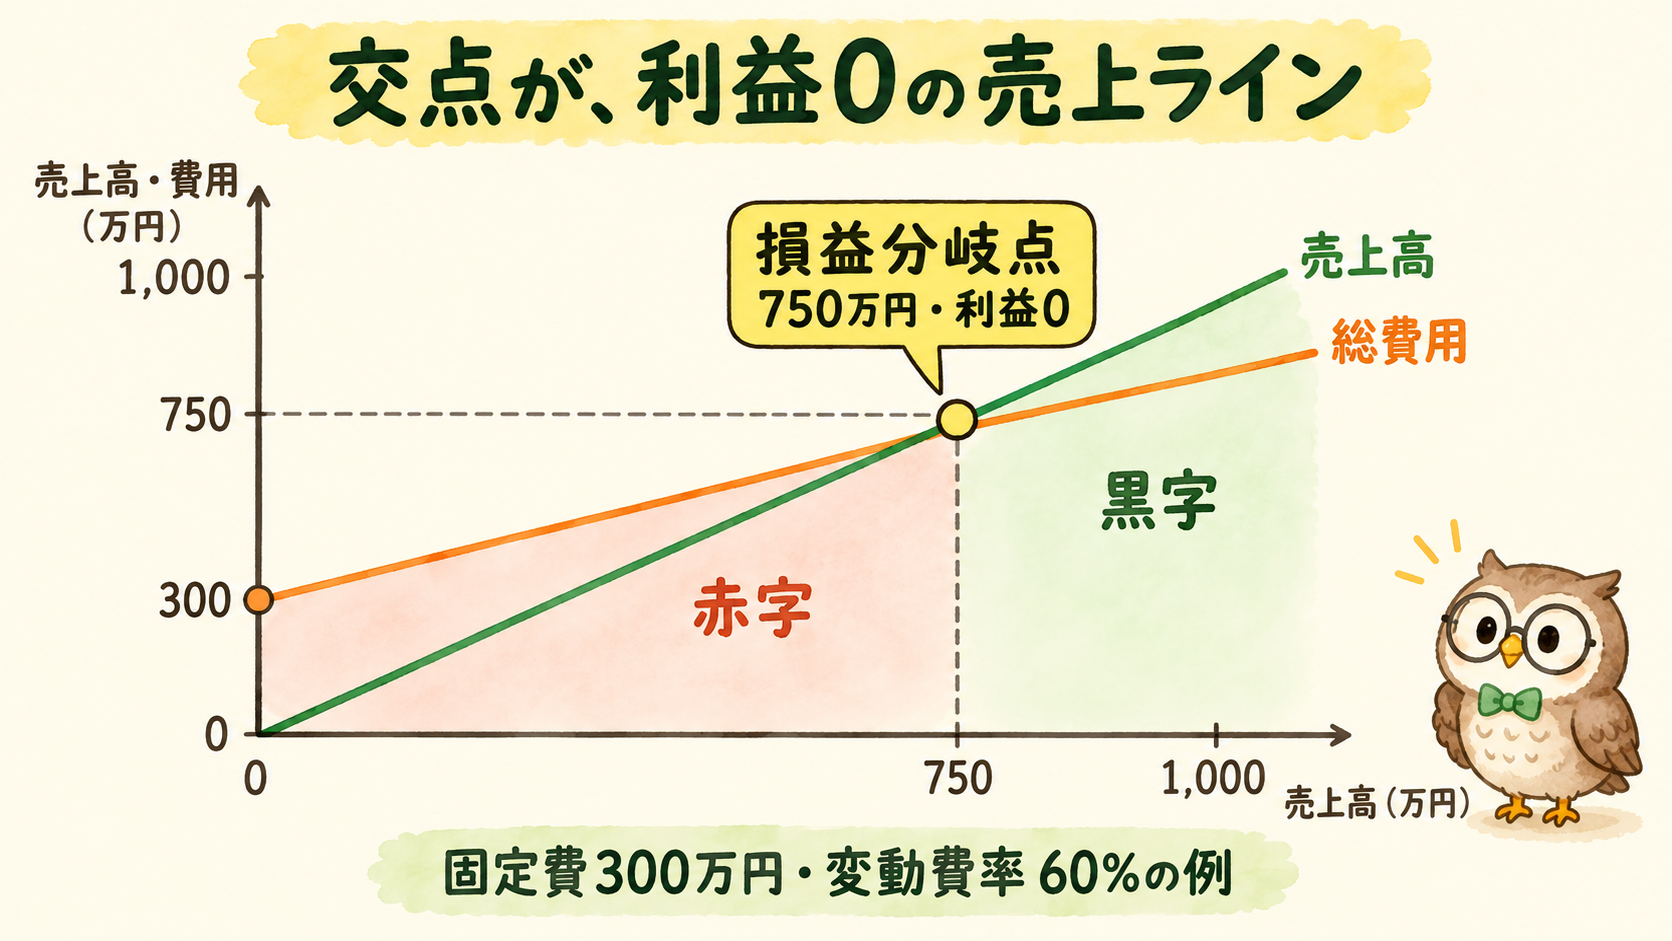
例えば、損益分岐点売上高が750万円なら、その前提条件では750万円を売ったときに利益が0になります。売上が上回れば黒字、下回れば赤字です。ただし、売上が増えると仕入などの費用も増えるため、超えた売上が丸ごと利益になるわけではありません。
この分析では「黒字か赤字か」に加えて、「現在の売上からどれくらい下がると利益がなくなるか」「固定費を増やすなら、どれくらい売上が必要か」を考えられます。目標を売上だけで置く前に、採算が合うかを確かめる道具です。
ここでは、営業活動に関わる費用を対象にし、利益は営業利益に相当するものとして扱います。支払利息や税金まで含めた最終利益、手元資金の増減を直接示す指標ではありません。
出典:中小機構J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法」。
計算前に、固定費・変動費・限界利益を理解しよう
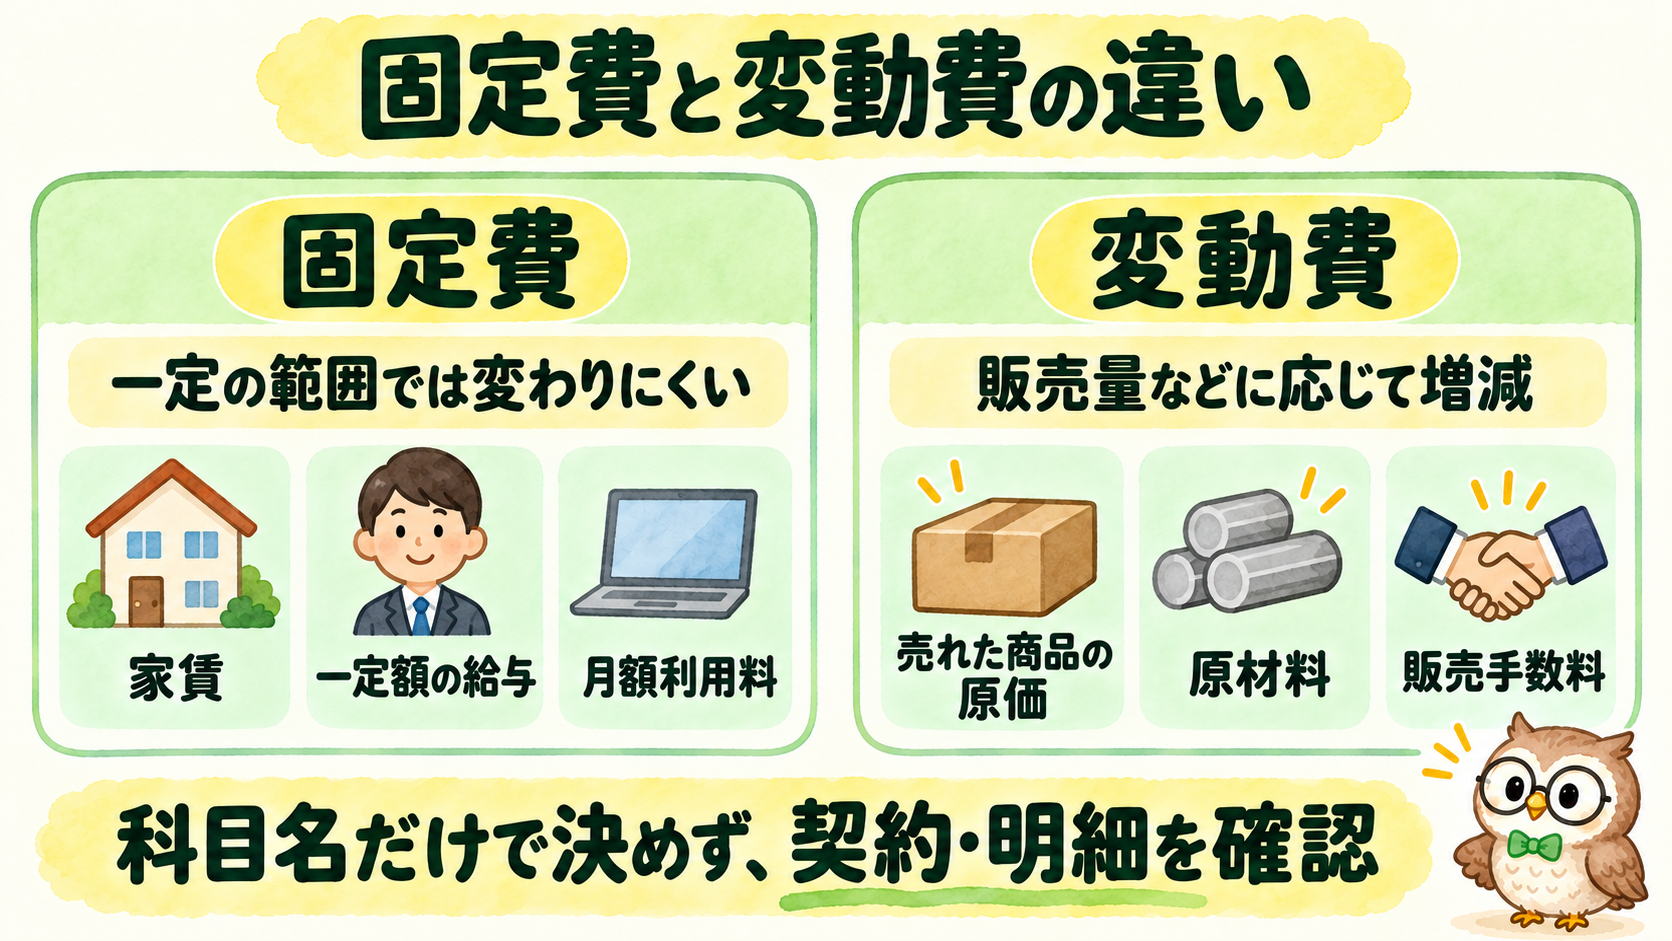
固定費とは?売上量にかかわらず一定程度かかる費用
固定費は、一定の期間・活動範囲で、売上や販売量が変わっても金額が変わりにくい費用です。家賃、一定額の給与、月額固定のシステム利用料などが例になります。
「固定」は永久に同じという意味ではありません。増員、店舗の増設、契約更新などがあれば増減します。分析する月と、想定する売上の範囲を決めてから分類しましょう。
変動費とは?販売量などに応じて増減する費用
変動費は、販売量などの増減に伴って変わる費用です。販売した商品に対応する仕入原価、使用した原材料、販売数量に連動する手数料などが例になります。
商品の仕入支払額を、そのまま当月の変動費にするとは限りません。売れ残った在庫があるなら、当月売上に対応する原価を確認します。売上と費用の期間をそろえることが出発点です。
同じ科目でも、会社や契約によって分類は異なります。通信費に基本料金と従量料金がある場合などは、固定部分と変動部分に分けます。人件費や外注費を科目名だけで一律に決めないでください。
限界利益とは?固定費の回収と利益に回る金額
売上高から変動費を引いた金額が「限界利益」です。商品を売って変動費を払った後に、固定費をまかない、最終的な利益を生むために残る金額と考えましょう。
限界利益=売上高−変動費。さらに、限界利益を売上高で割った割合が「限界利益率」です。売上100円のうち40円が残るなら、限界利益率は40%です。
限界利益は、固定費を引く前の金額なので、最終的な利益とは違います。また、売上総利益(粗利益)は売上高から売上原価を引く指標です。原価の固定部分や販売手数料などの扱いが異なるため、限界利益と必ず一致するわけではありません。
損益分岐点売上高の計算方法|同じ会社の数字で3ステップ
1.売上高・変動費・固定費をそろえる
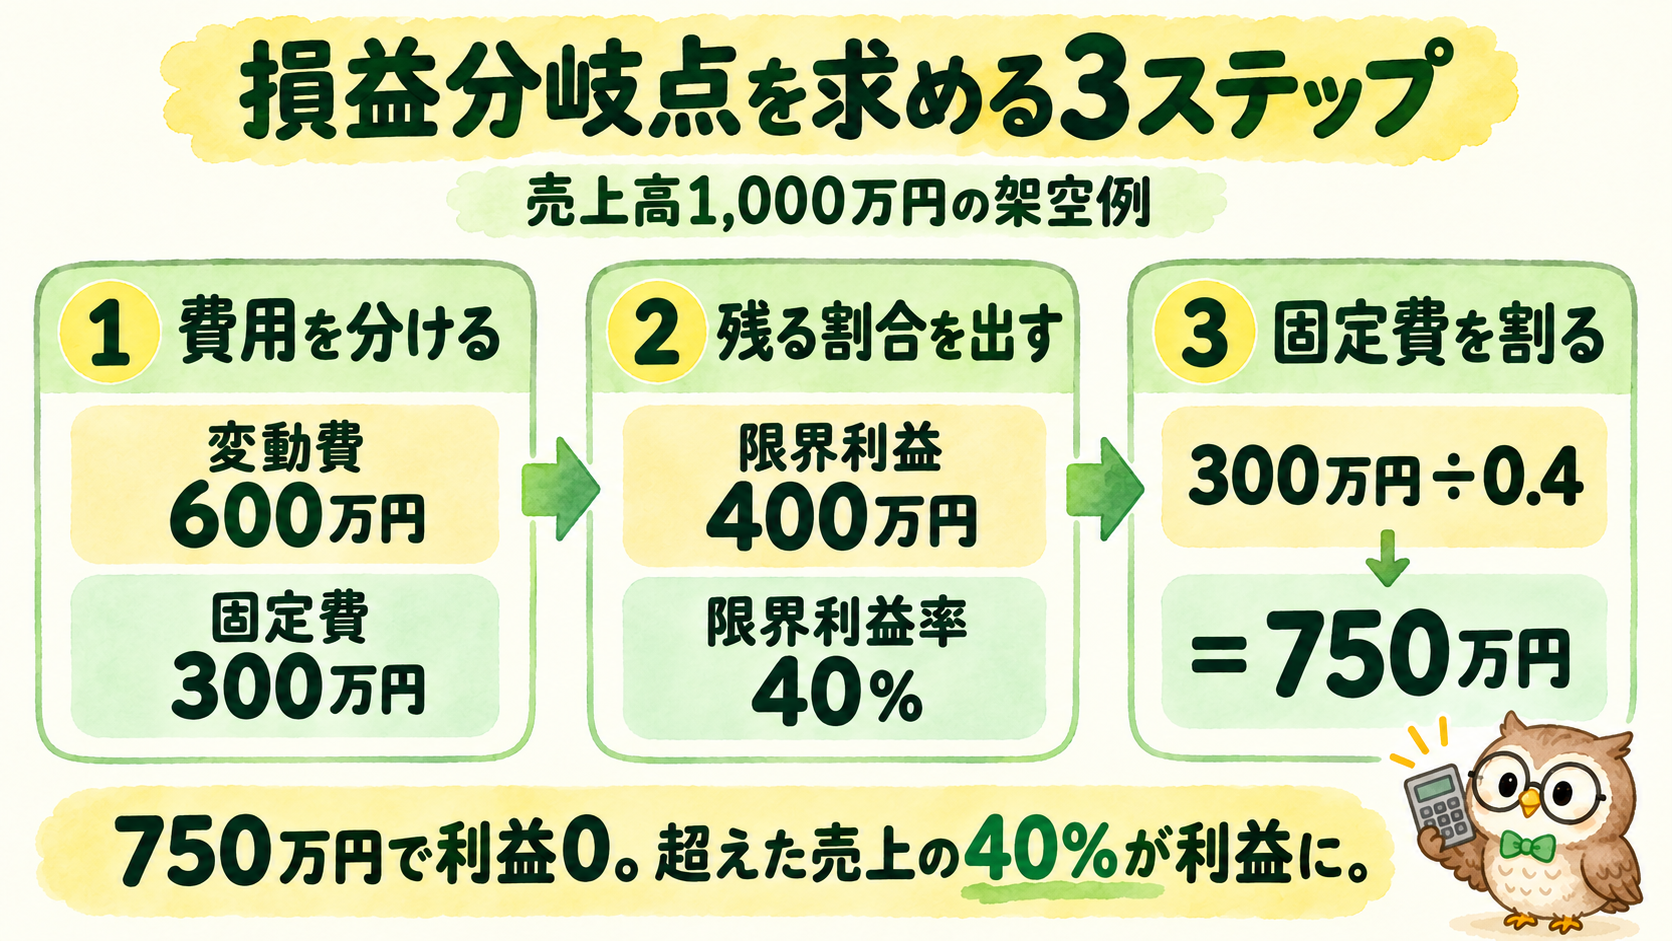
架空の「みどり商事」の1か月を考えます。金額はすべて税抜・万円単位です。販売単価と商品構成は一定、変動費は売上高の60%、固定費は月300万円と仮定します。
| 項目 | 金額 |
|---|---|
| 売上高 | 1,000万円 |
| 変動費 | 600万円 |
| 固定費 | 300万円 |
| 利益 | 100万円 |
利益は1,000−600−300=100万円です。この100万円が、限界利益とどう違うかを次に見ます。
2.限界利益と限界利益率を求める
限界利益は、1,000万円−600万円=400万円。限界利益率は、400万円÷1,000万円=0.4、つまり40%です。
売上の60%は変動費となり、残る40%から固定費を払う構造です。400万円がすべて利益なのではなく、固定費300万円を引いた100万円が利益になります。
3.固定費を限界利益率で割る
中心となる式は、損益分岐点売上高=固定費÷限界利益率です。みどり商事なら、300万円÷0.4=750万円になります。
40%は小数の0.4として入力します。「300÷40」ではありません。電卓やExcelでは、300÷40%としても同じ結果になります。
なぜ割り算になるのでしょうか。売上の40%が残る会社では、その40%が固定費300万円と等しくなる売上を探すからです。750万円×40%=300万円となり、固定費をちょうどまかなえます。
確かめると、売上750万円のときの変動費は750万円×60%=450万円。750−450−300=0万円です。最初の意味に戻って確認できれば、公式の丸暗記から一歩進めます。
変動費率から計算する場合は、固定費÷(1−変動費率)でも同じです。この例では1−0.6=0.4になるので、使っている考え方は変わりません。
出典:中小機構J-Net21「損益分岐点を使った目標売上高」。
計算結果はどう読む?750万円を超えた売上の全部が利益ではない
みどり商事の条件を変えずに、売上だけが変動した場合を比べます。表の金額は万円です。
| 売上高 | 変動費 | 固定費 | 利益 |
|---|---|---|---|
| 500 | 300 | 300 | −100 |
| 750 | 450 | 300 | 0 |
| 1,000 | 600 | 300 | 100 |
売上1,000万円は損益分岐点750万円を250万円上回っています。ただし、この250万円に対応する変動費も150万円増えています。利益は250万円×40%=100万円です。
逆に、売上500万円では限界利益が200万円にとどまり、固定費300万円をまかないきれず100万円の赤字になります。「いくら不足しているか」を売上だけでなく、残る金額で見るのがポイントです。
 ナビ先生
採算ラインを超えた売上が、すべて利益になるわけではありません。売上が増えたときに、変動費を払っていくら残るかまで見てみましょう。
損益分岐点比率・安全余裕率で、売上減少への余裕を見る
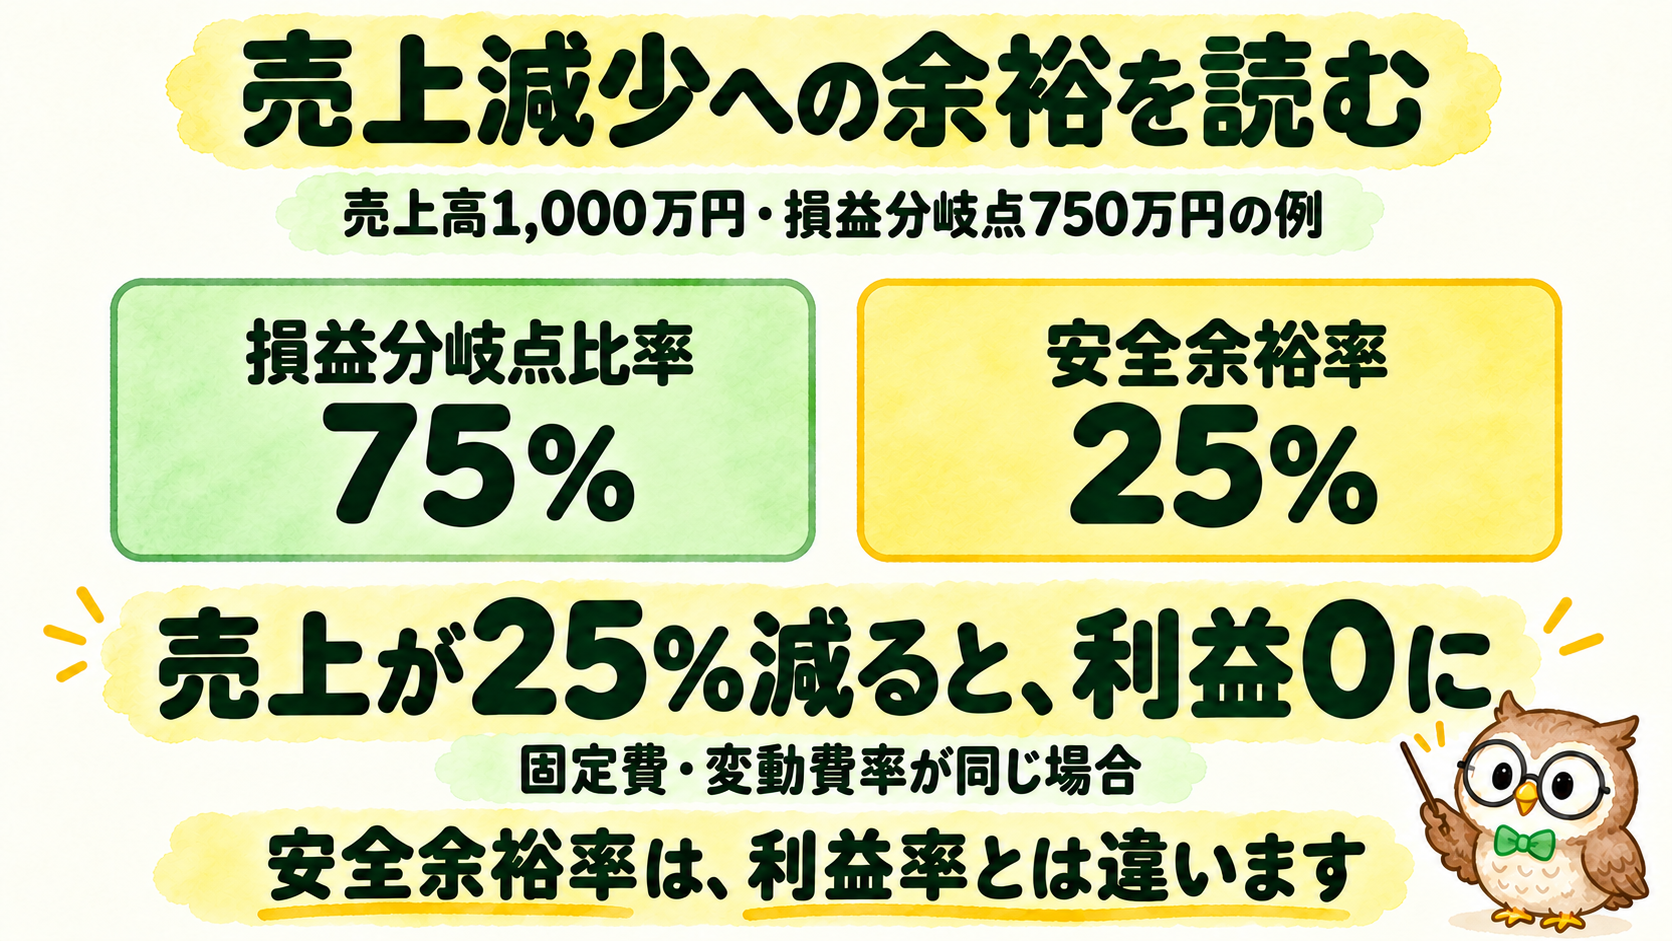
損益分岐点比率は、実際の売上高に対して、損益分岐点売上高がどのくらいの割合かを表します。計算は「損益分岐点売上高÷実際の売上高×100」です。
みどり商事では750÷1,000×100=75%。実際の売上の75%が、利益0になる水準に当たります。同じ条件で比べるなら、比率が低いほど売上減少への余裕が大きいと読めます。
安全余裕率は、その裏返しです。「(実際の売上高−損益分岐点売上高)÷実際の売上高×100」で、(1,000−750)÷1,000×100=25%になります。百分率で表すと、損益分岐点比率75%+安全余裕率25%=100%です。
この例なら、前提が変わらない限り、売上が現在より25%減ったところで利益が0になります。25%を超えて減ると赤字です。安全余裕率25%は、売上高に占める利益の割合である売上高利益率10%とは異なります。
実際の売上が損益分岐点を下回ると、比率は100%を超え、安全余裕率はマイナスになります。「75%なら安全」と一律に決めず、自社の過去、季節変動、費用構造、見通しと併せて読みましょう。
出典:野村證券「損益分岐点」、J-Net21の安全余裕率の説明。
経理実務ではどう使う?利益計画と条件変更を考える
利益目標から必要な売上を考える
損益分岐点は利益0の水準なので、そのまま会社の売上目標にするとは限りません。利益を確保する計画では、固定費に目標利益を加え、その合計を限界利益率で割ります。
みどり商事が月100万円の利益を目指すなら、(300+100)÷0.4=1,000万円の売上が必要です。現在の数字と一致します。売上目標の理由を「前年より増やす」だけでなく、必要利益から説明できます。
固定費を増やす前に採算ラインの変化を確かめる
同じみどり商事で、翌月から固定費が300万円から340万円へ増えるケースを別の試算として考えます。限界利益率40%が変わらなければ、損益分岐点は340÷0.4=850万円へ上がります。
売上が1,000万円のままなら利益は60万円です。従来と同じ100万円を確保するには、(340+100)÷0.4=1,100万円が必要になります。固定費40万円の増加を補うには、売上を40万円ではなく100万円増やす計算です。
これは増員やシステム導入を否定するための計算ではありません。将来の売上増、品質、業務負担の改善なども含め、条件変更に見合う効果があるかを話し合う材料です。
採算ラインを確認したうえで、製品やサービスのコストの内訳・差異を調べたい場合は、原価管理の基本と改善の流れも参考にしてください。
数字の準備と判断の担当を分ける
経理は売上・費用の集計、科目明細の確認、費用分類の根拠整理などを担えます。価格や販売量の見通しは営業・現場に確認し、経営企画、管理部門、経営者などが判断する場合もあります。担当範囲は会社によって異なります。
計算表を作るときは、対象月、単位、変動費率、固定費、前提を変えた項目を残します。表の集計・照合に不安がある場合は、経理に必要なExcelスキルとミス防止も参考にしてください。
予実管理との違い|計画との差と、利益0の水準を見る
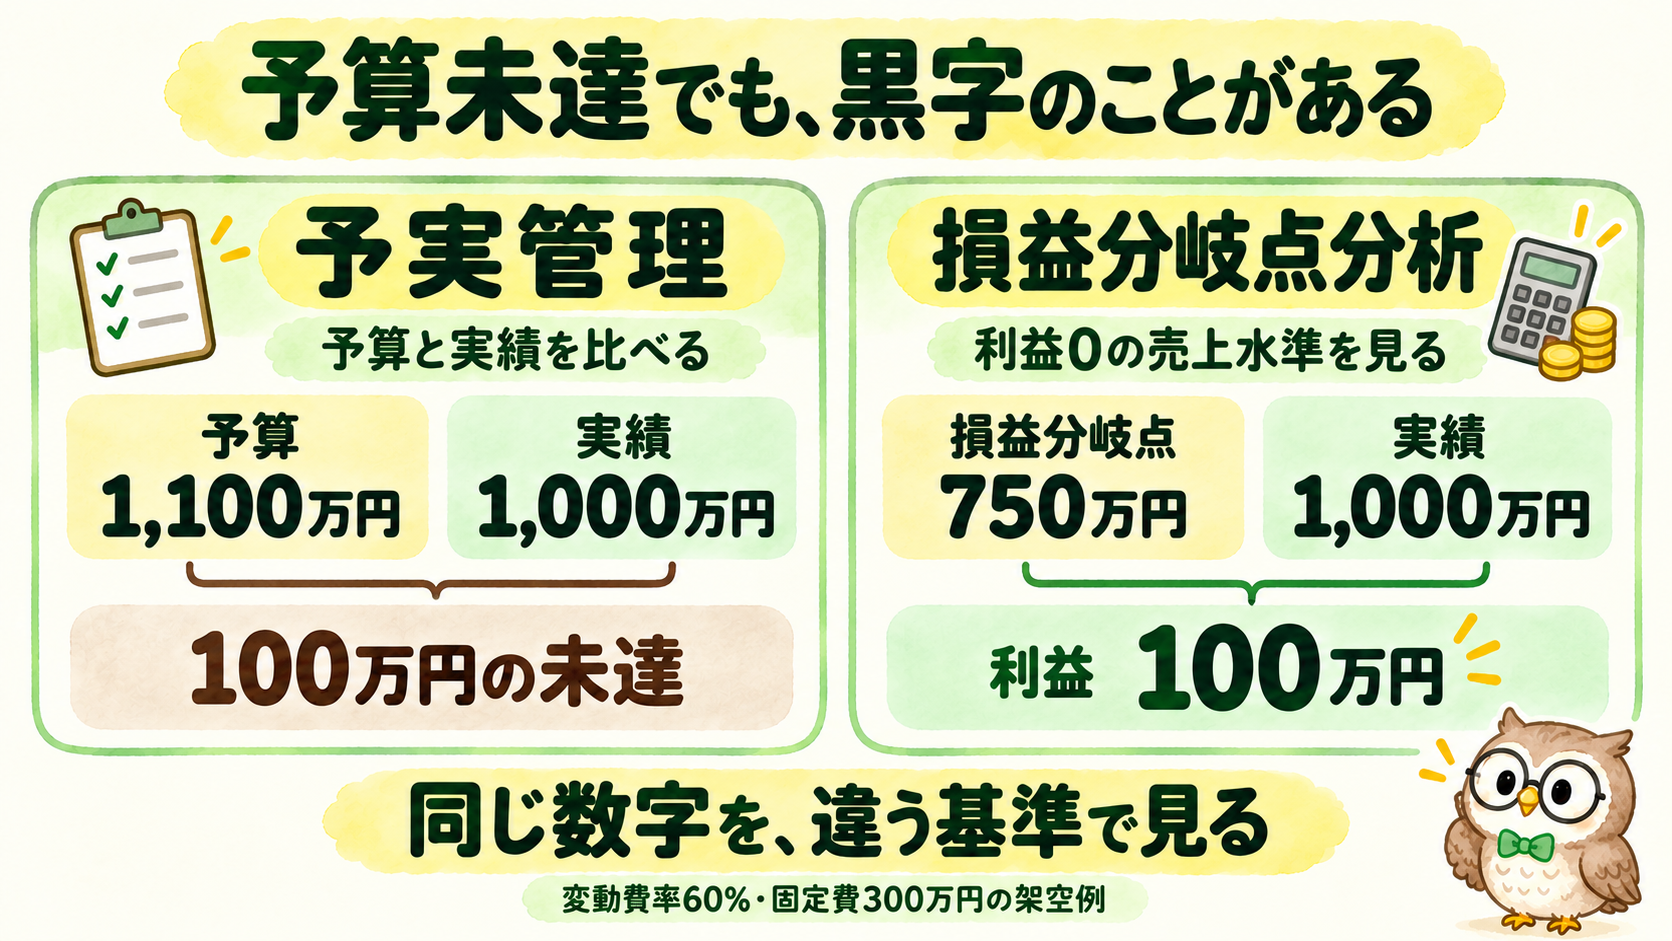
予実管理は「予算と実績の差」を確認し、理由と対応を考える仕事です。損益分岐点分析は「利益が出る売上水準」を確認します。比較する基準が違い、組み合わせて使えます。
例えば、みどり商事の売上実績1,000万円に対して予算が1,100万円なら、売上は100万円未達です。一方、基本ケースの損益分岐点750万円は上回り、利益は100万円出ています。予算未達と赤字は、同じ意味ではありません。
予算が未達だった理由を調べながら、「費用構造は計画どおりか」「利益を確保する水準は維持できているか」も確かめます。差異を見た後の進め方は、予実管理のやり方と予算・実績の見方で説明しています。
予実管理や損益分岐点分析が社内の判断にどう役立つかを整理したい方は、管理会計の全体像と代表的な取り組みも参考にしてください。
損益分岐点を使うときの注意点
この計算は、一定の条件で売上と費用の関係を単純化したモデルです。売上を増やすために値下げをしたり、限界利益率の低い商品の販売割合が増えたりすれば、従来の40%をそのまま使えません。販売量の増加で新しい設備・人員が必要になる場合も再計算します。
また、実際の変動費は、仕入値の変化や数量割引などによって完全な比例にならないことがあります。月次実績から置いた率を、将来のどの範囲まで使えるか確認してください。限界利益率が0以下なら、固定費を割る通常の式で達成可能な採算ラインを示すことはできません。
損益分岐点が低いだけで「良い会社」とは判断できません。必要な投資を控えている可能性もあり、成長性や事業継続に必要な支出も見ます。黒字でも、売掛金の回収前に支払期限が来れば資金が不足し得ます。
利益と資金を分けて確認するために、財務諸表の見方とB/S・P/L・C/Fのつながりも押さえておきましょう。
まとめ|計算した採算ラインを、次の確認につなげよう
損益分岐点売上高は、固定費を限界利益率で割って求めます。みどり商事では300万円÷0.4=750万円。売上1,000万円なら利益100万円、損益分岐点比率75%、安全余裕率25%です。
まずは同じ期間の売上と費用をそろえ、費用分類の根拠を確かめてから、実際の売上と採算ラインを比べてみましょう。 学習者はこの記事の架空例を自分で再計算し、売上が下がる場合と固定費が増える場合を分けて説明する練習から始められます。
- 固定費・変動費は、どの明細と契約を根拠に分けたか
- 売価・商品構成・費用は、計算時の前提から変わっていないか
- 結果を誰と確認し、次月に何を確かめるか
簿記で学ぶ売上・費用・利益・原価の知識は、採算を考える土台になります。ただし資格取得だけで自社の費用分類や分析判断まで身につくわけではなく、会社ごとの資料と現場情報の確認が必要です。
関連記事|分析を体系的に学びたい方へ
ビジネス会計検定の公式出題範囲では、2級で損益分岐点分析を扱います。数字の読み方を体系的に学びたい方は、ビジネス会計検定の内容・簿記との違い・級の選び方を確認してみてください。受験は必須ではなく、自分が理解を深めたい分野から選びましょう。
出典:ビジネス会計検定公式「級別内容・出題範囲」(2026年10月21日確認)。