「予実管理を任されたけれど、何を比べればいい?」「月次決算の数字を出した後、何をすればいい?」と迷っていませんか。求人票で見かけても、具体的な仕事が浮かびにくい言葉です。
予実管理は、予算と実績を比べて、差が出た理由を確認し、次の行動につなげる取り組みです。 難しい分析から始める必要はありません。まずは同じ期間の売上・費用・利益を一つの表で比べてみましょう。
- 予実管理の目的と、経理担当者の役割
- 予算・実績・差異を比較する5ステップ
- 売上と費用で異なる差異の見方
- 月次決算・財務諸表との関係とExcelの使い方
差異の金額だけで良し悪しを決めず、条件と理由を確かめることが大切です。 最初は担当科目一つについて、「予算・実績・差異・確認先」を書き出し、上司に確認するところから始めましょう。
予実管理とは?予算と実績の差を次の行動に活かすこと
「予実」は予算と実績の略です。予算は、一定期間の売上や費用などについて事前に立てた計画の数字。実績は、実際に生じた結果の数字です。その二つの差を「差異」と呼びます。「予算実績管理」と表すこともあります。
目的は、計画に対する進み具合や問題の兆しを把握し、対応を考えることです。売上未達を見つけて販売状況を調べる、費用超過を見つけて契約や使用量を確かめる、といった行動につなげます。予算どおりの数字を作ることが目的ではありません。
社内の意思決定に役立つ会計情報を使う「管理会計」の代表的な取り組みの一つです。予算を作るところから実行・見直しまでを含めて予算管理と呼ぶなど、言葉の使い方や担当部署は会社によって異なります。
参考:マネーフォワード公式「予実管理とは?」。本記事では、初心者が実績と計画を比較する場面に絞って説明します。
予実管理を会計全体の中で捉えたい方は、管理会計の目的と財務会計との違いも確認してください。
予実管理では何を見る?売上・費用・利益をそろえる
| 項目 | 比較するときの着眼点 |
|---|---|
| 売上 | 商品・顧客・部門などに分け、数量や単価の違いを見る |
| 売上原価 | 売れた商品等に対応する原価。仕入額そのものと混同しない |
| 販管費 | 販売・管理のための費用。人件費、広告費、家賃などを確認する |
| 利益 | 売上と費用の差から、どこで計画を下回ったかを確認する |
管理する項目や細かさは会社ごとに違います。人件費が売上原価と販管費に分かれる場合もあるため、合計へ二重に加えないようにします。初心者は、会社で使っている予実表の科目と集計範囲を確認してください。
最初から全部門・全科目を細かく調べるより、金額が大きい差異や繰り返し生じている差異など、上司と決めた優先項目から確認すると進めやすくなります。重要とみなす金額や割合に、すべての会社共通の基準はありません。
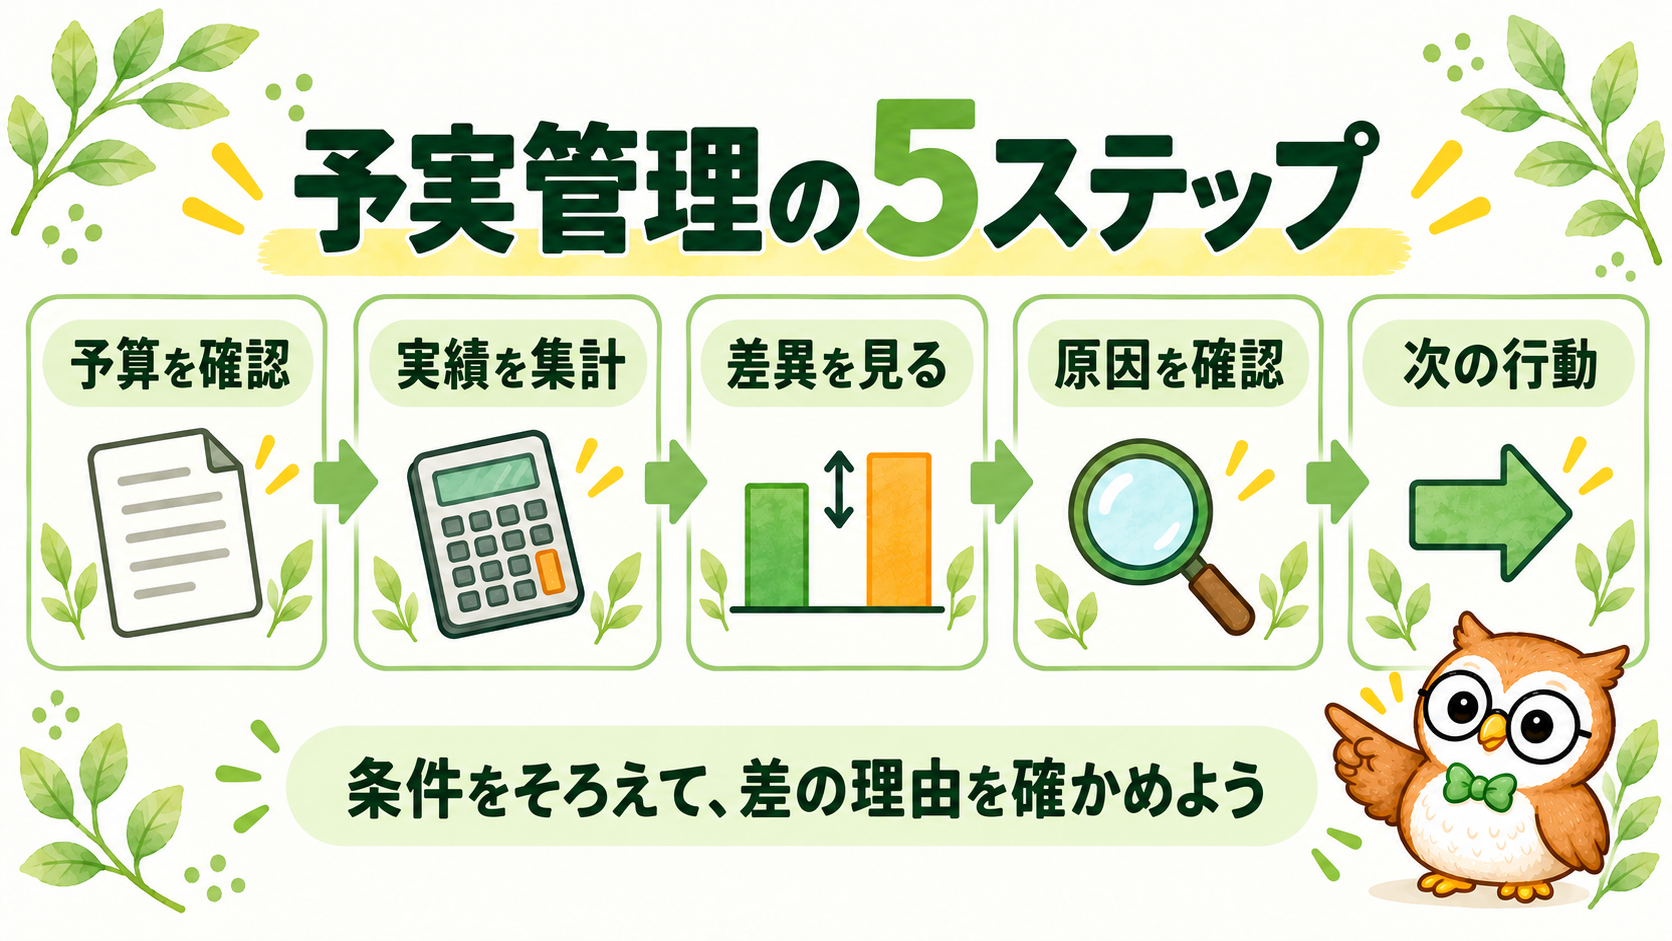
予実管理の基本的なやり方|5ステップで進めよう
1.比較に使う予算と条件を確認する
承認された予算の版、対象月、部門、金額の単位、税込・税抜などを確認します。9月だけの実績と4〜9月の累計予算は比べられません。年度予算を月別に分ける際も、繁忙期がある会社なら単純な12等分が適切とは限りません。
2.同じ条件で実績を集計する
月次決算などで整理した会計データをもとに、予算と同じ項目へ集計します。費用の計上漏れ、部門の付け間違い、集計対象の違いがないかも確認します。速報値を使う場合は、未確定の項目と集計時点を資料に明記しましょう。
3.予算と実績の差異を計算する
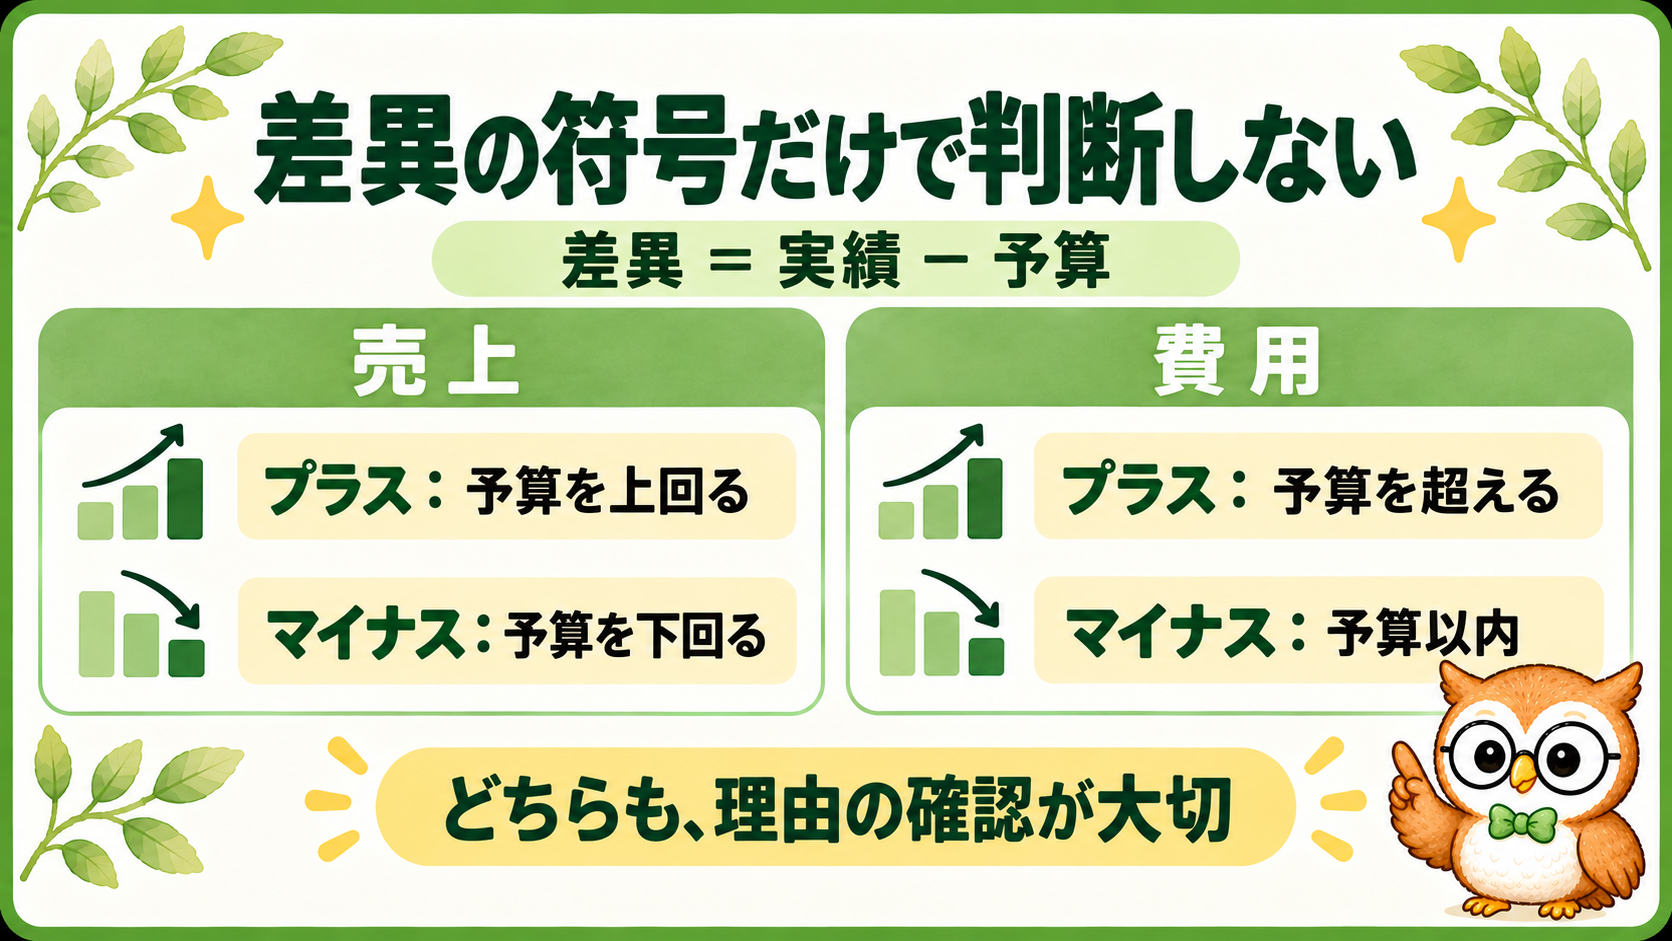
この記事では差異=実績−予算で統一します。実績が予算より多ければプラス、少なければマイナスです。会社の表が逆の計算なら、そのルールを確認して読み替えます。
割合も見る場合、達成率は「実績÷予算×100」、差異率は「(実績−予算)÷予算×100」です。売上予算1,000万円、実績900万円なら達成率90%、差異率−10%。予算が0なら割れないため、金額で示すなど社内ルールを決めます。赤字予算など負の数字でも、率だけで判断しないようにしましょう。
4.差異の理由を仮説にして確かめる
「売上が少ない」だけでは原因は分かりません。数量、単価、顧客別の内訳、計上時期などを調べ、営業担当や費用を使った部署へ確認します。帳簿や集計の誤りと、事業の動きによる差を分けることが先です。
5.対応する人・期限・確認方法を決める
理由を確認したら、次に何をするかを担当部署や上司と決めます。「翌月も確認する」だけでなく、「営業担当が受注見込みを来週までに確認し、翌月会議で結果を見る」のように具体化します。当初予算と最新の見通しを区別し、実績に合わせて元の予算を上書きしないことも大切です。 予算と実績の差を確かめた後に、利益が0になる売上水準も把握したい場合は、損益分岐点の意味と計算方法で採算ラインの考え方を確認できます。
架空の数字で予実表を読んでみよう
商品販売会社「ナビ商店」の1か月を例にします。以下は説明用の架空例です。単位は万円、すべて同じ対象月・同じ会社全体・税抜で、必要な月次処理を反映済みとします。ここでの利益は営業利益です。
| 項目 | 予算 | 実績 | 差異 |
|---|---|---|---|
| 売上 | 1,000 | 900 | −100 |
| 売上原価 | 600 | 610 | +10 |
| 販管費 | 200 | 210 | +10 |
| 費用合計※ | 800 | 820 | +20 |
| 営業利益 | 200 | 80 | −120 |
※費用合計は売上原価+販管費で、別に発生した費用ではありません。予算の営業利益は1,000−800=200万円、実績は900−820=80万円。差異は80−200=−120万円です。
利益の未達120万円は、売上の未達100万円と費用超過20万円で説明できます。式にすると利益の差異=売上の差異−費用の差異=−100−20=−120万円です。この表から「どこに差が出たか」は分かりますが、「なぜ起きたか」は追加確認が必要です。
売上差異−100万円は、予算を下回ったことを示します。一方、費用差異+20万円は予算より多く費用が発生したという意味です。プラスなら良い、マイナスなら悪い、とは一律に判断できません。
 ナビ先生
差異は「質問する場所」を教えてくれます。符号だけで評価せず、数字の条件と現場の理由を確認しましょう。
差異が出たら何を確認する?原因を決めつけない
売上未達は、数量・単価・顧客・時期に分ける
まず、予算より売れた数量が少ないのか、平均単価が低いのかを調べます。同じ900万円の売上でも、販売数量が減った場合と値引きが増えた場合では、確認することが変わります。
上の例で、商品が一種類、単価は予算・実績とも1万円だと追加で仮定します。予算1,000個に対して実績900個なら、数量差100個×1万円で売上未達100万円を説明できます。ただし、実際には単価や商品構成も動くため、この説明をそのまま当てはめることはできません。
顧客別の売上明細、受注・納品状況を見て、大口顧客の注文減少や納品の翌月ずれなどの可能性を確かめます。一時的な時期のずれか、需要の変化が続いているかも分けて考えましょう。
費用超過は、単価・使用量・一時費用・計画漏れを確認する
仕入価格や外注単価が上がったのか、利用量や作業量が増えたのか、臨時の修繕があったのかを、契約・請求明細などで確認します。売上原価は仕入額だけでなく、販売数量、在庫、商品の組合せなどの影響も受けます。
ナビ商店の費用超過20万円も、表だけで「無駄遣い」とは言えません。必要な設備修繕、予算の計画漏れ、翌月分の誤計上など、複数の仮説が考えられます。逆に費用が予算以内でも、採用や広告の未実施で将来の売上に影響する場合があります。
中小機構も、数量が計画より少ない場面で、予算と実績の製造原価の総額だけから成果を判断しないよう説明しています。参考:J-Net21「部門・個人レベルの財務目標設定」。
材料費など原価に焦点を当てた差異の確認は、原価管理の基本と具体例で詳しく解説しています。
- 比較期間・科目・部門・税の扱いはそろっている?
- 集計や計上の誤りはない?
- 数量・単価・時期・一時要因のどれが関係しそう?
- 確認できた理由と、まだ不明な点は何?
月次決算・財務諸表とは何が違う?
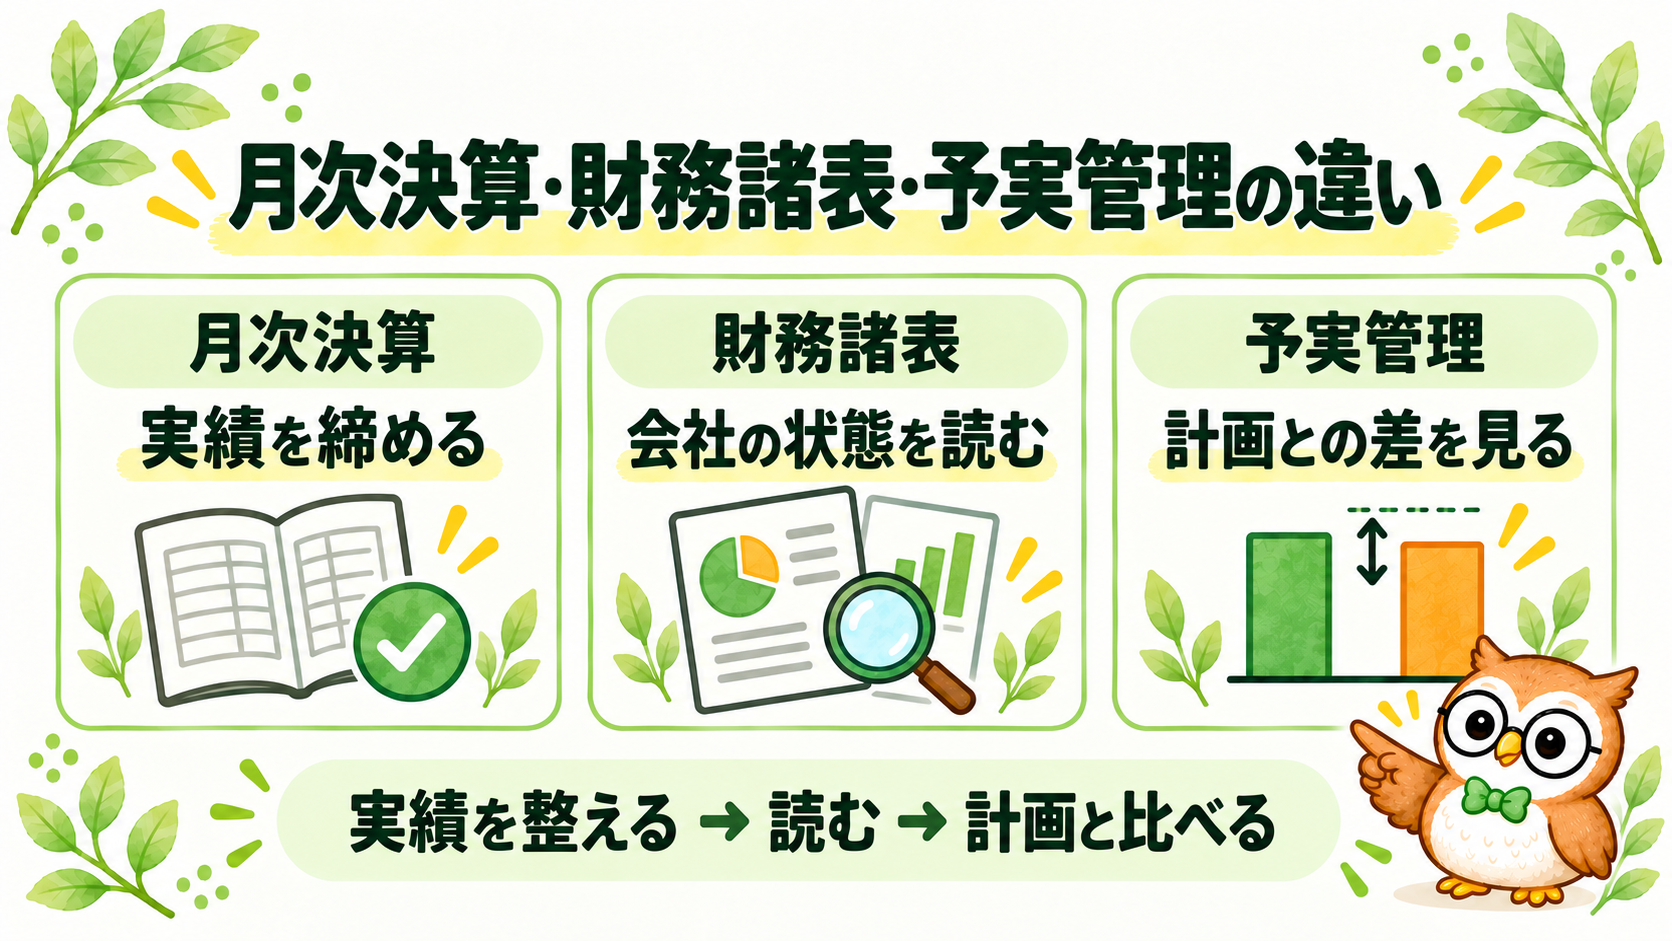
月次決算は、1か月の会計データを整理し、実績を締める仕事です。予実管理は、その実績を予算と比べて使う取り組みです。実務上は月次業務の一部として予実比較まで行う会社もあり、別々の時期や部署で必ず区切られるわけではありません。
中小機構も、月次の予算と決算数値の対比が、目標との差や次の手立ての確認に役立つと説明しています。参考:J-Net21「月次決算の考え方と導入方法」。締め作業の詳しい順番は、月次決算の流れと担当範囲で確認できます。
財務諸表では、利益、資産・負債、資金の動きなどから会社の状態や成果を読みます。予実管理では「その結果は計画に対してどうだったか」という比較軸を加えます。
例えば前年より売上が伸びていても、予算未達ということはあります。前年実績と当年予算は別の比較対象です。財務諸表の見方とB/S・P/L・C/Fのつながりは実績を読む土台、本記事は計画との差を考える入口として使ってください。
経理担当者は予実管理で何をする?
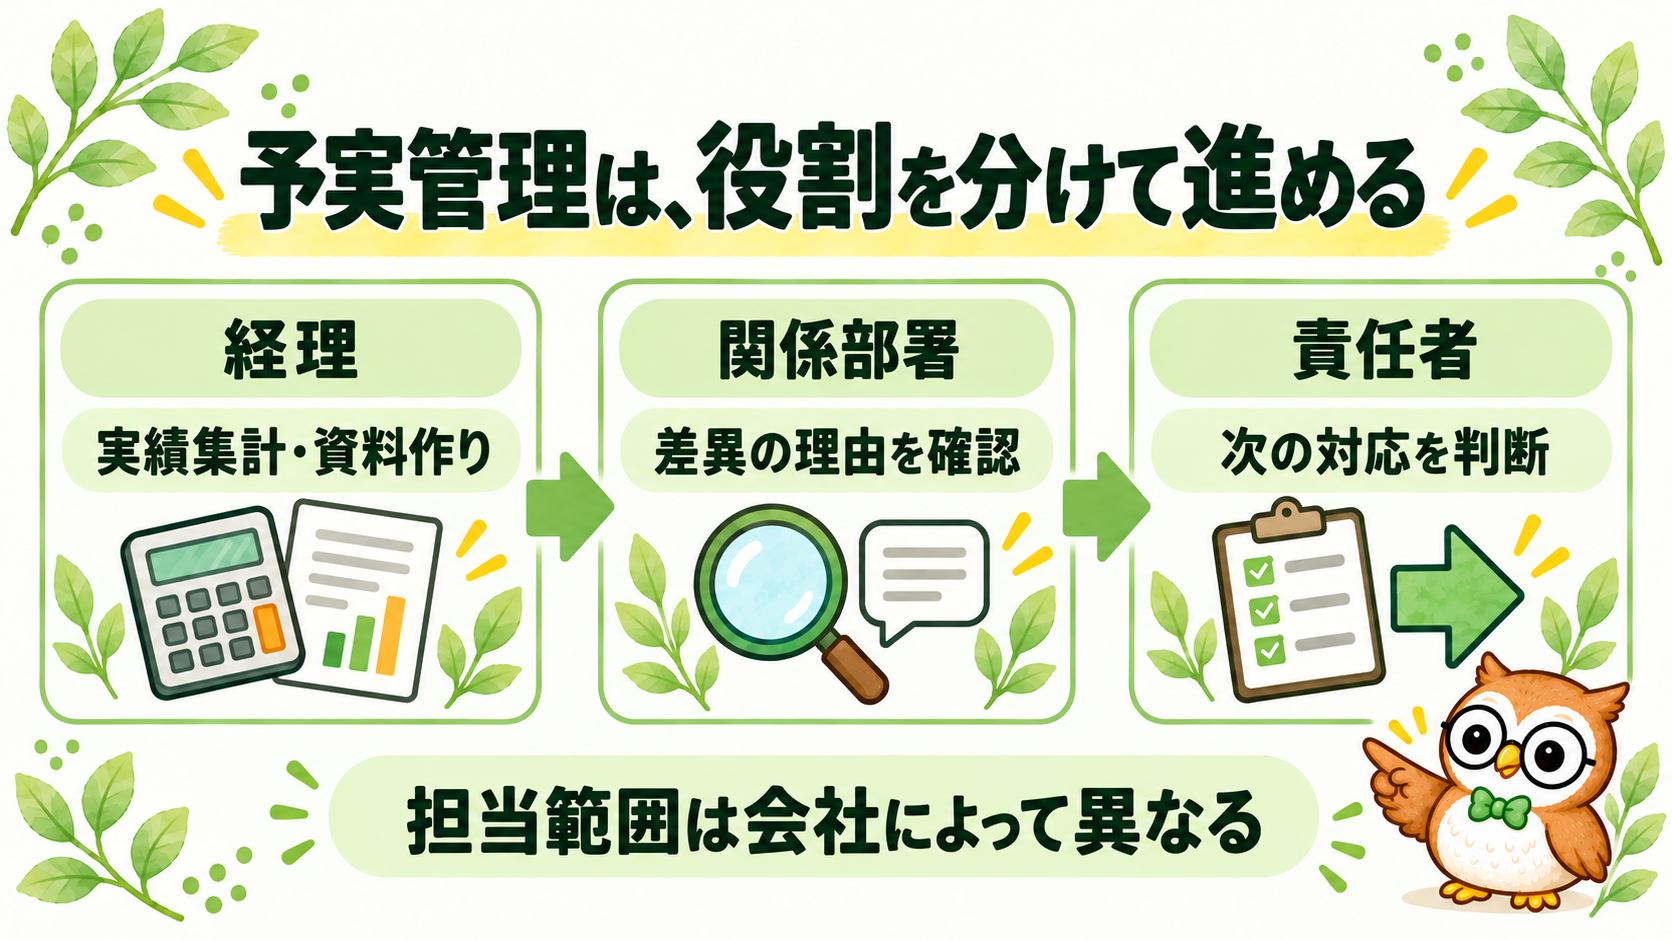
経理は、実績の集計、予実表への反映、帳簿との照合、差異のある科目の抽出、関係部署への確認、報告資料作りなどを担当します。予算の取りまとめや分析を経営企画・事業部が担う会社もあり、経理が一人で原因と対策を決めるとは限りません。
求人の「予実管理」も、既存表への入力から部門へのヒアリング・分析まで範囲が異なります。「どの科目を集計するか」「予算編成も担当するか」「原因確認や報告を誰が行うか」を確認すると、仕事を具体化できます。
初心者は、事実・仮説・確認先を短く残しましょう。例えば「売上は予算比−100万円。数量減の可能性。営業明細と納品予定を確認する」と書き、判明した理由と未確認事項を追記します。経営判断は責任者と共有して進めます。
Excelで予実管理を始めるときのポイント
Excelでは、行に項目、列に予算・実績・差異を置くと、上の4列表のように整理できます。B列が予算、C列が実績なら、差異のD2には「=C2-B2」を入れ、下の行にも同じ考え方を使います。率は必要になってから加えて構いません。
予算と実績の元データ、比較表、理由のメモを分けて保管し、元データの出力日や予算の版も残します。差異を見つけたら、元の帳簿や明細と合計が一致するかを先に確かめましょう。
符号だけで色を変えると、費用超過のプラスを好調と見誤ることがあります。売上・費用で判断基準を分け、色だけに頼らず「未達」「超過」と文字でも示すと伝わりやすくなります。
ファイルの版違いや更新漏れが増える場合は、共有方法や専用システムも含めて社内で見直します。集計・照合・検算の操作を練習したい方は、経理で使うExcelスキルとミス防止の確認へ進んでください。
まとめ|担当科目一つの差異から確認しよう
予実管理は、予算と実績の比較から、理由の確認、次の行動へ進む取り組みです。売上・費用・利益を同じ条件でそろえ、差異を計算しましょう。差があること自体を失敗と決めず、計上や集計の誤り、一時要因、継続する変化を分けて見ます。
最初の一歩は、一つの科目の「予算・実績・差異・確認先」を書くことです。 理由が分からない部分はそのまま明記し、上司や関係部署へ確認して、対応する人と期限につなげていきましょう。
関連記事
予実管理を含め、これから担当したい業務を考える方は、経理のキャリアプランと次に経験する業務の決め方も参考にしてください。