「工業簿記で原価計算を学んだけれど、仕事ではどう使うの?」「原価管理と原価計算は同じ?」と迷っていませんか。
原価管理とは、商品・製品・サービスなどにかかるコストを把握し、目標や計画と比較しながら改善につなげる管理です。金額を計算した先で、差が出た理由を確かめ、次の行動を考えます。
この記事では、原価計算との違い、基本の流れ、経理が関わる仕事を整理します。架空の材料費の例で、簿記の知識を実務の確認へつなげてみましょう。
- 原価管理の意味・目的と原価計算との違い
- 原価を把握し、比較・確認・改善する流れ
- 材料費の差異を読むときの注意点
- 経理の仕事と簿記2級の工業簿記とのつながり
原価管理では、原価を求めるだけでなく、目標との差を調べて改善に使います。まずは一つの製品・費目について「比較条件・差異・原因の仮説・確認先」を整理するところから始めましょう。
原価管理とは?コストを把握し、改善につなげる管理
原価を計画と比べ、理由を確かめる
例えば、製品を作る材料費が想定より増えたとき、総額を報告するだけでは対応を選べません。材料が値上がりしたのか、使った量が増えたのかを調べ、購買や製造の担当者と次の対応を考えます。このように、原価の情報を管理に使います。
企業会計審議会の「原価計算基準」も、原価管理について、標準の設定、実際発生額の記録、比較、原因分析、報告、改善措置へつなげる考え方を示しています。本記事では、経理初心者が関わる集計と差異の確認を中心に説明します。
比較先は、標準原価、予算、過去実績などです。ただし、それぞれ意味が違います。前年より安くても目標を達成したとは限らず、予算との差と前年との差は分けて読みます。実務で使う名称や管理の範囲も会社ごとに異なります。
目的は利益の確保や改善判断を支えること
何にコストがかかっているかを把握すると、問題がありそうな製品や工程を絞りやすくなります。材料のロスを減らす、生産方法を見直す、見積りや価格の条件を検討するなどの判断材料になります。
ただし、原価管理を行えば必ず利益が増えるわけではありません。価格は市場や取引条件にも左右され、費用を減らす施策が品質・安全・納期へ影響することもあります。単に安くすることを目標にせず、事業を続けるために必要なコストも確かめましょう。
出典:企業会計審議会「原価計算基準」第一章・一(三)(2026年11月3日確認)。
原価とは?材料費・労務費・経費の中身を知ろう
原価は、製品を作る、サービスを提供するなどの活動のために消費した資源を、金額で捉えたものです。「買った金額」と「その月に使った原価」は一致するとは限りません。購入した材料が倉庫に残っていれば、消費した分と在庫を区別します。
製造業では、材料を使う材料費、製造に関わる人の労働に対応する労務費、それら以外の製造にかかる経費などに分けて考えます。経費の例は、工場の電力料や機械の減価償却費です。ここでいう経費は、会社のすべての支出という意味ではありません。
会社全体の人件費を、そのまま製造の労務費に入れるわけでもありません。製造部門と販売部門では、会計上の費用区分が異なります。複数製品に共通する費用は、作業時間などの基準で振り分ける「配賦」を行う場合もあり、基準を確認する必要があります。
飲食では食材の使用量や廃棄、建設では工事別の材料・外注費、ITの受託サービスでは案件別の作業時間などがコスト・採算管理の手がかりになります。業種や目的によって対象・集計方法が変わるため、製造業の分類をそのまま当てはめないようにしましょう。
原価管理と原価計算の違い
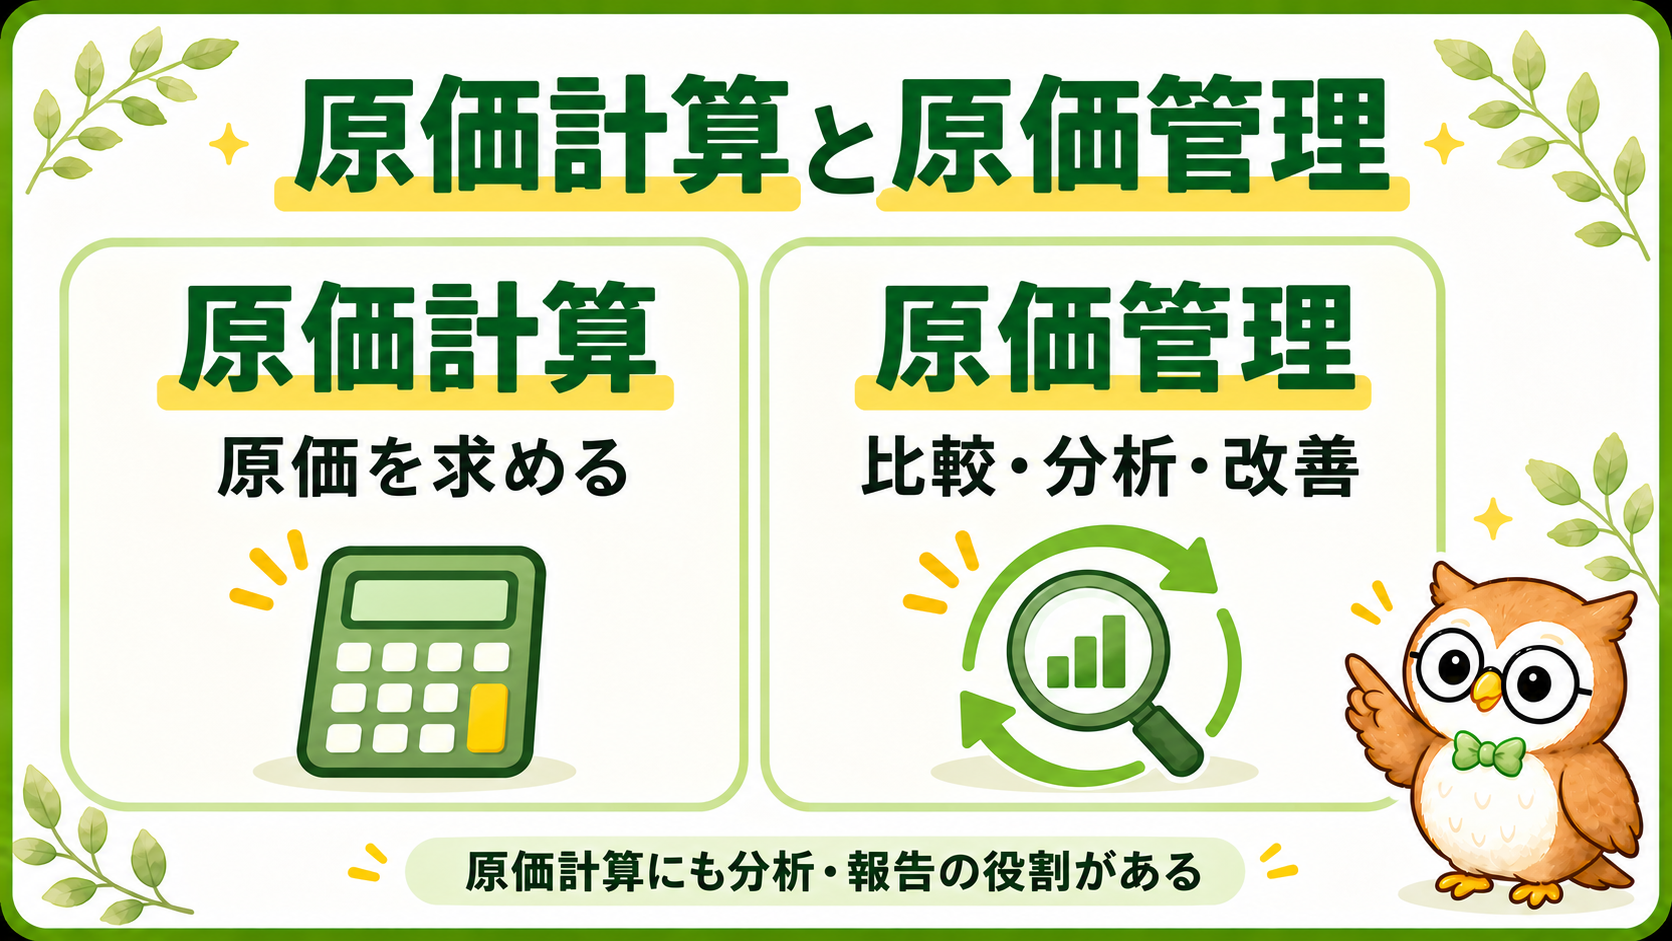
入口では、原価計算は「原価を求める仕組み」、原価管理は「原価情報を比較・分析・改善に使う活動」と捉えると分かりやすくなります。
| 項目 | 原価計算 | 原価管理 |
|---|---|---|
| 着目点 | 原価をどう求めるか | 原価をどう管理するか |
| 主な作業 | 分類・集計・配賦・計算 | 目標設定・比較・原因確認・改善 |
| 活用例 | 製品原価・在庫・売上原価の算定 | コストの差の確認、対応の検討 |
| 関係 | 管理に使う情報の土台になる | 計算結果と現場情報を活用する |
ただし、これは理解の入口の整理です。原価計算は、財務諸表の作成だけでなく、原価管理や予算管理などにも役立つように行われます。標準原価計算には差異の分析・報告も含まれるため、「原価計算は計算だけで分析をしない」と厳密に切り分けるのは不正確です。
材料費を製品別に求め、目標との差を確認し、購買条件や製造方法の見直しへつなげる。この一連の仕事の中で、原価計算と原価管理が結びつきます。計算方法そのものの詳細は、別の学習テーマとして深められます。原価を比較する前に、製品1個あたりの金額をどう出すか知りたい方は、原価計算の流れと計算例をご覧ください。
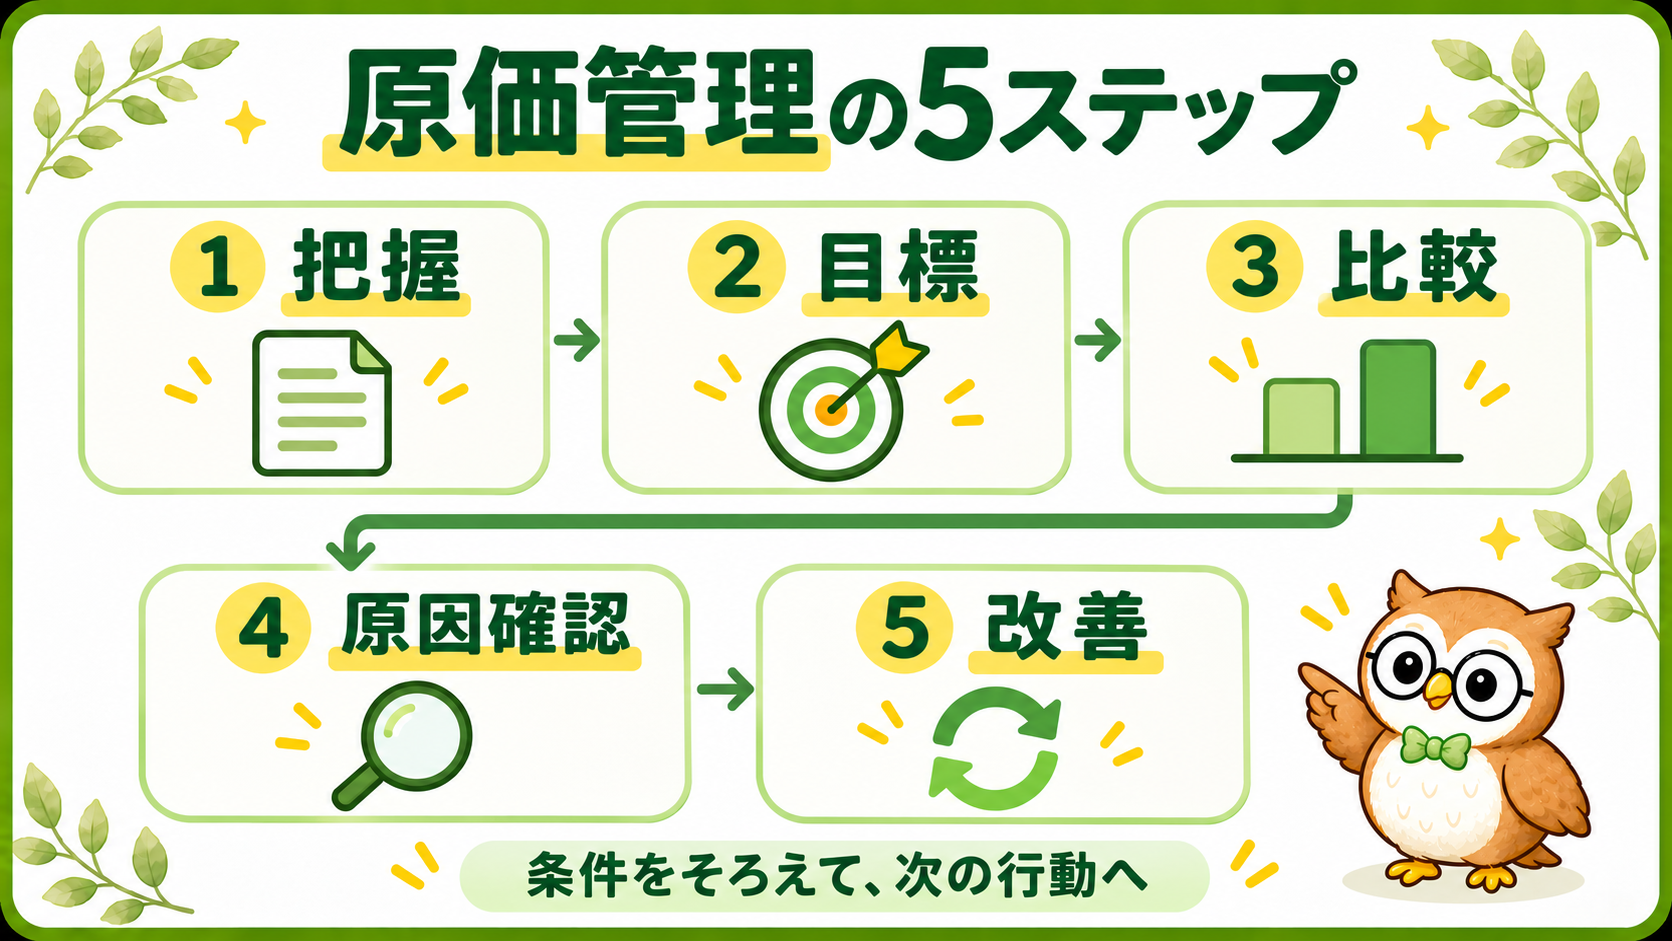
原価管理の基本的な流れ|把握から改善までの5ステップ
1.管理する原価と対象を把握する
最初に、どの製品・案件・工程の、どの費用を見るかを決めます。材料費なら、対象期間、製品コード、材料の種類、消費数量、単価の出どころを確認します。会社全体の費用を細かく分ける前に、担当範囲をそろえましょう。
会計データと生産データで対象月が違うと、見かけの差が生まれます。請求書だけでなく、材料の出庫・消費記録や在庫の情報が必要になる場合もあります。集計結果は元資料と照合し、二重計上や集計漏れを確かめます。
2.目標・標準・予算を決める
比較に使う基準を、実績を見る前に確認します。予算には、生産量や材料価格などの前提があります。その金額だけでなく、どの数量・条件を想定したものかも残します。
標準原価は、調査などに基づいて設定した消費量と価格を使う、能率を測るための原価の目標です。単に「理想的に安い金額」や「前年実績」と同じではありません。実際原価は実際の消費量を使って計算する原価で、制度上は予定価格を使う場合もあります。実務では自社の定義と計算ルールを確認しましょう。実際に作った分の標準原価を求め、実際原価と比べる手順は、標準原価計算の流れをご覧ください。
3.同じ条件で実績を集計し、差異を見る
比較する期間、製品、費用の範囲、税込・税抜、数量の単位をそろえます。本記事の差異は「実績−予算」で統一します。費用がプラスなら予算超過を示しますが、それだけで無駄や失敗とは判断できません。
特に、生産量が増えれば材料費の総額も増える場合があります。総額の差に加え、実際の生産量に対応する基準額や製品1個あたりの金額も確認します。会社の資料が逆の符号で計算しているなら、その表のルールで読み替えてください。
4.差異の原因を仮説にして確かめる
差が大きい費目を見つけたら、単価・使用量・生産量・製品構成・計上時期などに分けて考えます。購買には取引条件、製造現場には使用実績や不良・廃棄記録を確認するなど、数字を説明できる情報を集めます。
確認前の「材料が値上がりしたのでは」は仮説です。分かっている事実と未確認の理由を分け、報告書で原因を言い切らないようにします。差異を細かく分解する計算も、元データが正しいかの確認が前提です。
5.改善策とその後の確認につなげる
理由に応じて、仕入条件の見直し、加工方法の改善、ロス対策などを検討します。実施する担当者、期限、効果の確認方法を決め、次の期間に確かめます。経理が資料を作っても、施策の決定や実行は別の担当者が担う場合があります。
条件が大きく変わったなら、今後の標準や予算を見直すこともあります。ただし、当初の比較基準を消して差をなくすのではなく、旧版と変更理由を残します。品質・安全・納期を含め、改善の効果を継続して見ましょう。
材料費の差異を具体例で見てみよう
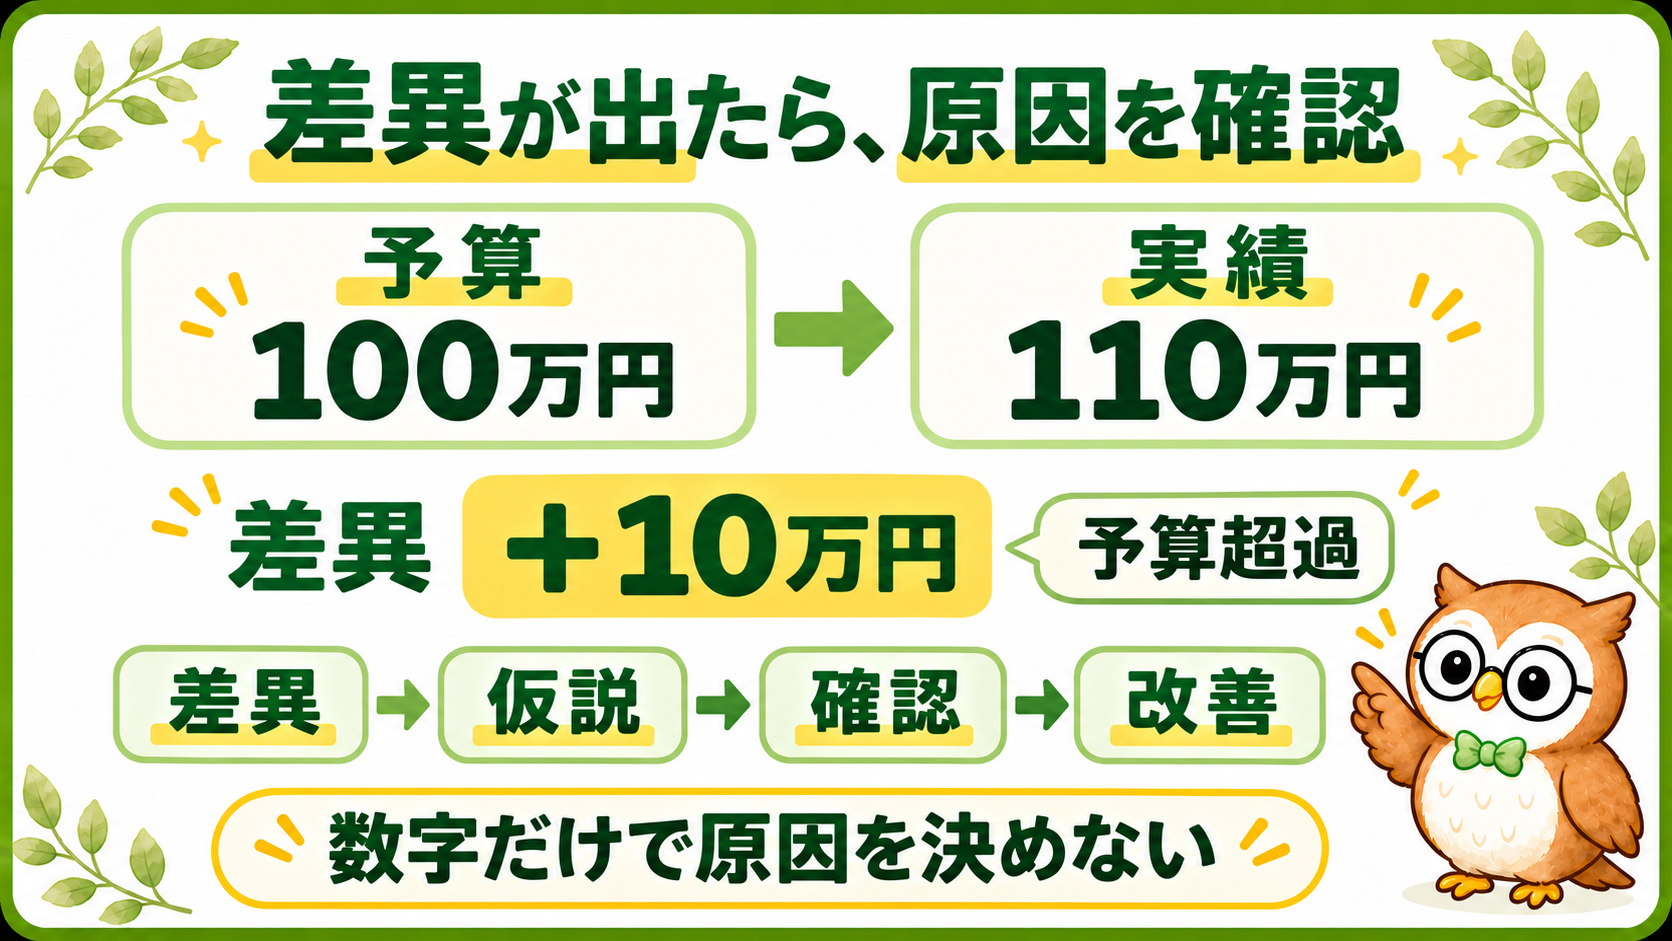
架空の「あおば製作所」が、1か月に同じ製品を作る例です。金額は税抜、材料は1種類とし、購入額ではなく、その月の製造に使った材料費を扱います。予算・実績とも生産量は1,000個で、製品の仕様も同じと仮定します。
| 項目 | 予算 | 実績 |
|---|---|---|
| 生産量 | 1,000個 | 1,000個 |
| 材料消費量 | 2,000kg | 2,200kg |
| 材料単価 | 500円/kg | 500円/kg |
| 材料費 | 100万円 | 110万円 |
| 製品1個あたり材料費 | 1,000円 | 1,100円 |
材料費予算は2,000kg×500円=100万円、実績は2,200kg×500円=110万円。差異は110万円−100万円=+10万円で、予算超過です。材料費が増えたので、プラスを「良い結果」と読まないようにします。
この例では単価と生産量が同じで、消費量は200kg多くなっています。そのため、金額の差は200kg×500円=10万円という使用量の差で説明できます。ただし、使用量が増えた理由までは分かりません。単価と使用量の両方に差がある場合は、原価差異分析の計算例のように、価格差異と数量差異に分けて確認します。
不良品の作り直し、廃棄・加工ロス、記録漏れの修正、予算の使用量の設定などを確認する必要があります。材料消費量が増えた事実と、「現場の無駄が原因」という判断は別です。製造記録や出庫記録、棚卸結果、担当者への確認へ進みましょう。
なお、生産量も単価も異なるケースでは、同じ比較はできません。また、この例は材料費だけを扱っているため、労務費や経費を含む製品の総原価、売上原価、利益は計算していません。全体の採算をこの表だけで判断しないでください。
 ナビ先生
差異は、原因を確かめる出発点です。「+10万円だから材料の値上がり」と決めず、単価・数量と現場の記録を照らし合わせましょう。
管理会計・予実管理・損益分岐点との関係
原価管理は、社内の判断に会計情報を使う管理会計の取り組みの一つです。管理会計が会社の数字の使い道を広く扱うのに対して、この記事は製品・案件などの原価に焦点を当てています。全体像を確認したい方は、親記事の管理会計の意味と経理で使う場面へ進んでください。
予実管理では、売上・費用・利益などの予算と実績を比べます。原価管理では、原価の中身や発生理由をさらに確かめ、標準などとの比較も行います。原価の予実を見ている場面では両者が重なります。管理範囲や呼び方は会社によって異なるため、上下関係を一律に決める必要はありません。予実管理のやり方と差異の見方では、売上も含めた比較の基本を確認できます。
原価の情報を固定費・変動費の観点で整理すると、採算を考える材料にもなります。ただし、原価管理と損益分岐点分析は同じではありません。材料費・労務費・経費という分類と、固定費・変動費という分類も見る軸が違います。例えば、労務費をすべて変動費と決めつけないようにします。利益が出る売上水準を計算したい場合は、損益分岐点の計算方法と具体例を参考にしてください。
経理担当者は原価管理で何をする?
経理が関わる仕事には、材料費・労務費・経費の集計、帳簿との照合、製品や部門別の資料作成、差異の抽出、関係部署への確認、報告などがあります。工場経理や原価管理部門、経営企画、生産管理、各事業部が分担する会社もあり、経理なら必ず担当するとは限りません。
例えば購買から単価、製造現場から使用量や作業時間を受け取り、経理が費用の集計と整合性を確認する場合があります。誰が数字の根拠を持ち、誰が原因を確認し、誰が改善を決めるかを押さえると、確認先を間違えにくくなります。
Excelを使う場合は、製品コードや部門別の集計、予算と実績の比較、差異の一覧化などが考えられます。元データと比較表を分け、出力日、予算の版、単位を残しましょう。具体的な集計・照合の練習は、経理で使うExcelスキルとミス防止で確認できます。大規模なデータは専用システムを使う場合もあります。
簿記2級の工業簿記は原価管理に役立つ?
日商簿記2級は、工業簿記に原価計算を含む試験です。材料費などを集計する考え方や、標準と実際の差を読む知識は、原価管理の基礎理解に役立ちます。参考:日本商工会議所「簿記2級」(2026年11月3日確認)。
一方、試験問題は必要な条件が示されています。実務では、自社の原価計算ルール、システム、製品構成、工程、業務フローを理解し、必要なデータを集めるところから始まります。簿記2級の合格と、原価管理を実務で担当した経験は同じではありません。
学習中の方は、上の架空例を「材料費は10万円超過。生産量と単価は同じで、使用量が200kg多い。理由は製造記録などで確認したい」と説明してみましょう。仕訳や公式の暗記に加え、数字から何が分かり、何がまだ不明かを言葉にする練習になります。
すでに経理で働いている方なら、権限のある担当資料から一つの費目を選び、比較条件と確認先を上司に確かめる方法があります。担当範囲を広げたい場合も、「原価管理を覚える」より、「一つの差異の根拠を説明する」と具体化すると取り組みやすくなります。
- 対象:どの製品・案件の、どの期間・費目か
- 比較:何を基準にし、生産量や単位はそろっているか
- 理由:確認済みの事実と、まだ仮説の部分は何か
- 次の行動:誰に何を確かめ、いつ見直すか
まとめ|原価の差を、原因の確認と次の行動へつなげよう
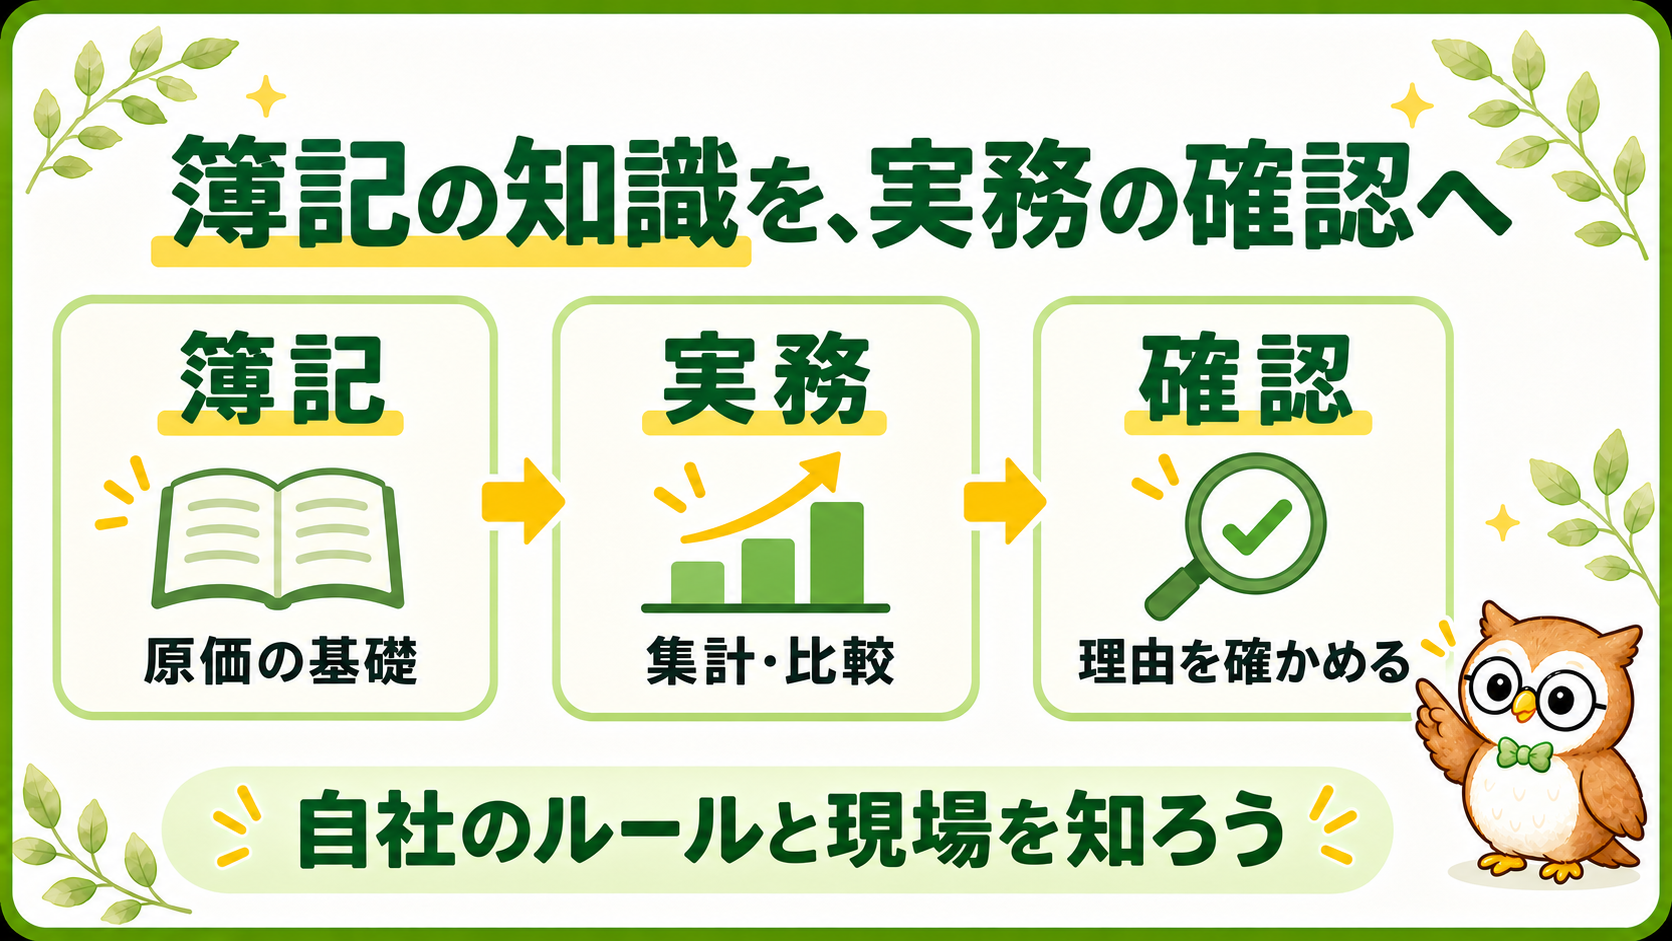
原価管理は、コストを把握し、目標や計画との差を確かめ、改善につなげる管理です。原価計算で求めた情報を活用しますが、原価計算自体も管理・分析に関わるため、両者は結びついています。
差異は原因そのものではありません。単価・数量・現場の状況を確かめてから、対応を考えましょう。
最初の一歩は、一つの費目について比較条件と差異、理由の仮説、確認先を書くことです。簿記で学んだ原価を、計算して終わらせず、仕事で確かめるための情報として読んでみてください。
関連記事|学習と仕事の次の一歩を選ぼう
簿記3級と2級の違い・学ぶ範囲:工業簿記の位置づけや、次に学ぶ級を整理したい方へ。
経理のキャリアプランと経験の広げ方:原価の集計や分析を、今後担当したい業務として考えたい方へ。