「今月の材料費は標準より2万円高かった」と聞いて、何を調べればよいかすぐに思い浮かびますか。材料1kgあたりの価格が上がった場合と、同じ数の製品を作るのに材料を多く使った場合では、最初に見る資料が違います。
原価差異分析では、標準と実際の差を分けて、調べるべき箇所を絞ります。この記事では、架空の工場で使う布を例に、価格差異と数量差異の計算から、購買や製造の記録で原因を確かめるところまで説明します。
- 原価差異分析の意味と、標準原価計算とのつながり
- 価格差異・数量差異の求め方と有利・不利の読み方
- 差異が出たとき、購買や製造のどの記録を見るか
差異は、原因を調べる手がかりです。 材料費の差を価格と使用量に分けると、どちらが原価にどれだけ影響したかがわかります。仕入条件が変わったのか、工程で材料ロスが増えたのかは、記録を照らし合わせて判断します。
原価差異分析とは?標準と実際の差を分けて見ること
原価差異分析とは、標準原価と実際原価の差を分解し、何が金額に影響したかを確かめる考え方です。ここでいう標準は、一定の条件で製品を作るときに、どれだけの材料や時間が必要で、いくらかかると見込むかを定めた基準です。
たとえば材料費が増えたとき、合計額だけでは価格と使用量のどちらを先に確認するべきか判断しにくいものです。価格と使用量に分けると、材料の単価を調べる担当者と、現場の使用実績を調べる担当者が、どの数字を見ればよいか共有できます。価格上昇と使用量の減少が打ち消し合い、合計額にほとんど差が出ない場合にも役立ちます。
標準原価計算から、差の内訳を調べる段階へ
標準原価計算では、あらかじめ設定した標準で製品原価を求め、実際にかかった原価との差を把握します。その一連の流れの中で、差異分析は「差がいくらあったか」から「何の影響がいくらあったか」へ進む段階です。
原価には、材料費のほかに労務費や製造間接費もあります。直接労務費では、時間あたりの賃率と作業時間の違いに分けて考えます。製造間接費では、予算や設備の稼働の影響も考慮します。まずは単価と使用量を追いやすい材料費から始めましょう。
標準をどう設定し、実際と比べるのかを先に整理したい方は、標準原価計算の基本と流れをご覧ください。
材料費差異の計算例|価格差異と数量差異を求める
架空の「青葉バッグ」で、バッグ100個を作るのに使った布の費用を考えます。布は1種類です。100個を作るための標準使用量は180kg、標準単価は500円/kgとします。実際には、同じ100個を作るのに200kgを使い、その布の実際単価は550円/kgでした。ここでは仕掛品の増減を考えない単純な例にしています。
この記事では「実際 − 標準」で差異を表します。 費用の差がプラスなら標準より費用が多い不利差異、マイナスなら標準より少ない有利差異です。教材や社内資料で「標準 − 実際」を使う場合は符号が逆になるため、式の引き算の順と有利・不利の表記を合わせて確認しましょう。
| 比較項目 | 標準 | 実際 |
|---|---|---|
| 布の単価 | 500円/kg | 550円/kg |
| 100個分の布の使用量 | 180kg | 200kg |
| 布の材料費 | 90,000円 | 110,000円 |
価格差異|実際に使った量のまま単価を比べる
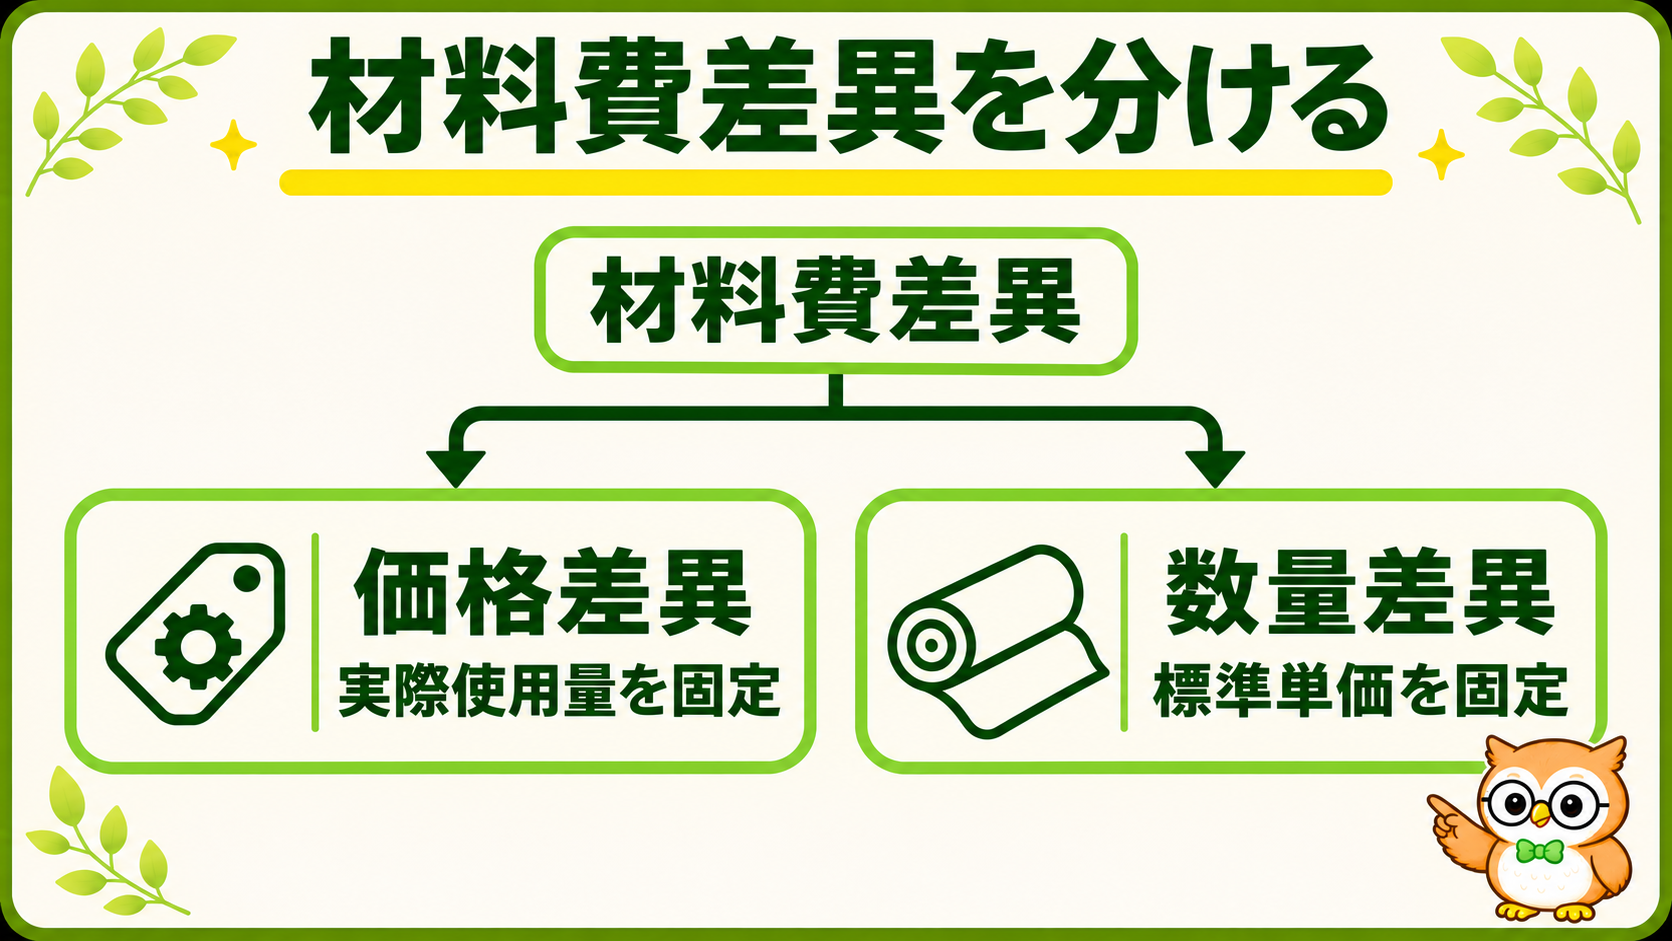
価格差異は、布の単価が変わったことで生じた材料費の差です。実際に使った200kgを固定し、同じ200kgを標準単価で評価した場合と、実際単価で評価した場合を比べます。
価格差異 =(実際単価 − 標準単価)× 実際使用量
(550円/kg − 500円/kg)× 200kg = +10,000円(不利)
布1kgあたり50円の値上がりに相当する差が、実際に使った200kgにかかっています。この計算で比べているのは、使用した布の単価です。月中に購入した布がすべて当月の製品に使われるとは限らないため、実務では購買時点で集計する価格差異と区別します。
数量差異|標準単価のまま使用量を比べる
数量差異は、布の使用量が変わったことで生じた材料費の差です。単価を500円/kgにそろえ、標準の180kgと実際の200kgを比べます。
数量差異 =(実際使用量 − 標準使用量)× 標準単価
(200kg − 180kg)× 500円/kg = +10,000円(不利)
標準より多く使った20kgを標準単価で評価すると、使用量による影響は1万円です。数量差異に実際単価を使うと、追加の20kgにかかった単価差まで含まれます。ここではその単価差も、実際使用量200kgにかかる価格差異の中に入れています。
合計差異|2つを足して材料費の差に戻るか確かめる
標準材料費は500円/kg × 180kgで90,000円、実際材料費は550円/kg × 200kgで110,000円です。その差は+20,000円です。価格差異の+10,000円と数量差異の+10,000円を足すと一致します。
途中に「実際使用量を標準単価で評価した100,000円」を置くと、式の理由を追いやすくなります。90,000円から100,000円へは使用量だけを変え、100,000円から110,000円へは単価だけを変えています。途中の金額を挟んで一つずつ条件を動かすと、影響を重複させずに合計へ戻せます。
差異が出たら、何を確認する?
青葉バッグでは、価格と使用量がそれぞれ1万円ずつ材料費を押し上げています。価格差異は「単価側を調べよう」、数量差異は「使用量側を調べよう」という手がかりです。金額が同じでも、見る資料や聞く相手は違います。
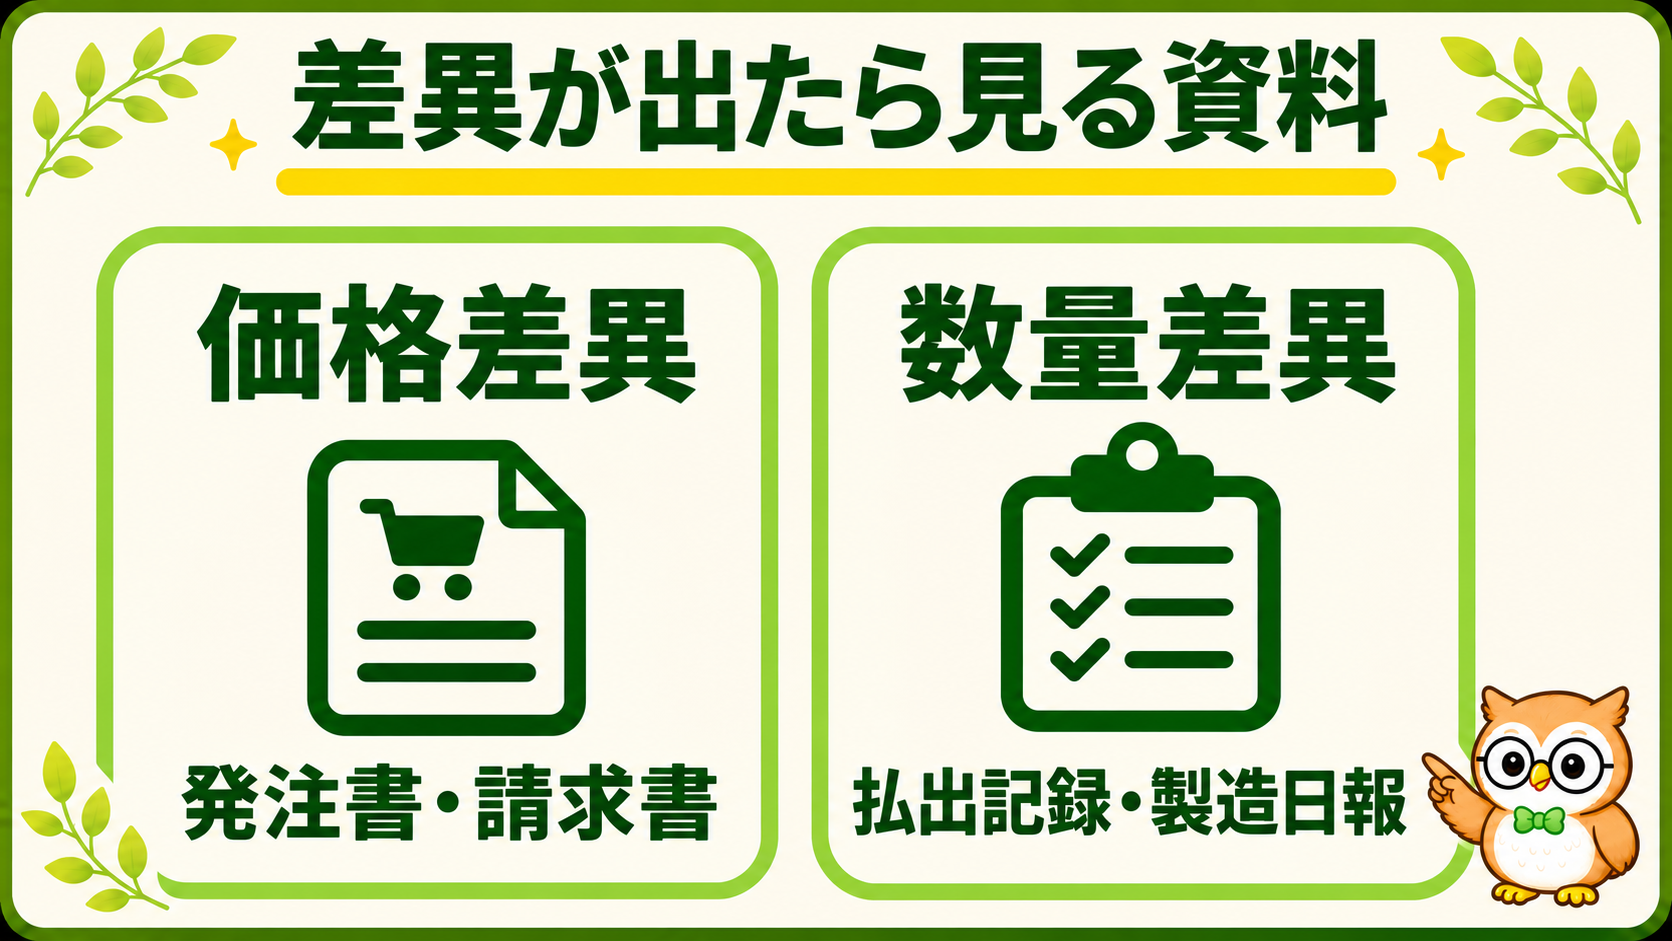
価格差異|発注条件と使った布の単価を照合する
単価が上がった背景には、仕入価格の改定、仕入先の変更、外貨建ての取引での為替変動、購入ロットの縮小、欠品を避けるための緊急購入などが考えられます。まず、対象の布の品番と使用期間をそろえ、在庫の払出記録と単価の計算方法を確認します。たとえば複数の入荷分から平均単価を計算する会社なら、どの入荷分がその平均に含まれているかを見ます。
次に、発注書・納品書・請求書を照らし合わせ、単価の変更日や数量条件を見ます。「今月から仕入先が変わった」と聞いても、使ったのが前月入荷分なら、当月の差異をその変更だけでは説明できません。単価が上がった時期と、原価に反映された時期を結び付けて購買担当者に確認しましょう。
数量差異|払出量と現場の使用記録を照合する
使用量が増える背景には、裁断時の端材、材料の不良、作り直し、廃棄、作業方法の変更などがあります。投入した材料のうち製品に活かせた割合を歩留まりといいます。歩留まりが下がると、同じ数の製品を作るために多くの布が必要になることがあります。
青葉バッグでは、まず製造指図と払出・返却記録を照合します。使わずに戻した布が集計に残っていないかを確かめたうえで、製造日報や不良・廃棄記録を確認します。特定の工程やロットで端材が増えていれば、布の仕様や裁断の配置が変わったかを現場に聞けます。払出記録の集計ミスなら、見直すべきなのは作業方法より記録の流れです。
有利差異・不利差異は費用の方向を示す
この記事の「実際 − 標準」では、費用が標準より少なければマイナスの有利差異、多ければプラスの不利差異です。青葉バッグの例は単価も使用量も標準を上回ったため、どちらも不利差異です。
有利と出た場合も、品質や納期を一緒に確認します。布を節約できても、縫い代が不足して返品が増えれば、製品全体で見ると追加の費用がかかります。反対に、品質の安定した布に切り替えた結果、価格差異は不利でも、作り直しが減って製造全体の費用が下がることがあります。差異の符号と、変更の良し悪しはそれぞれ判断しましょう。
原価管理につなげる手順|差異から改善後の確認まで
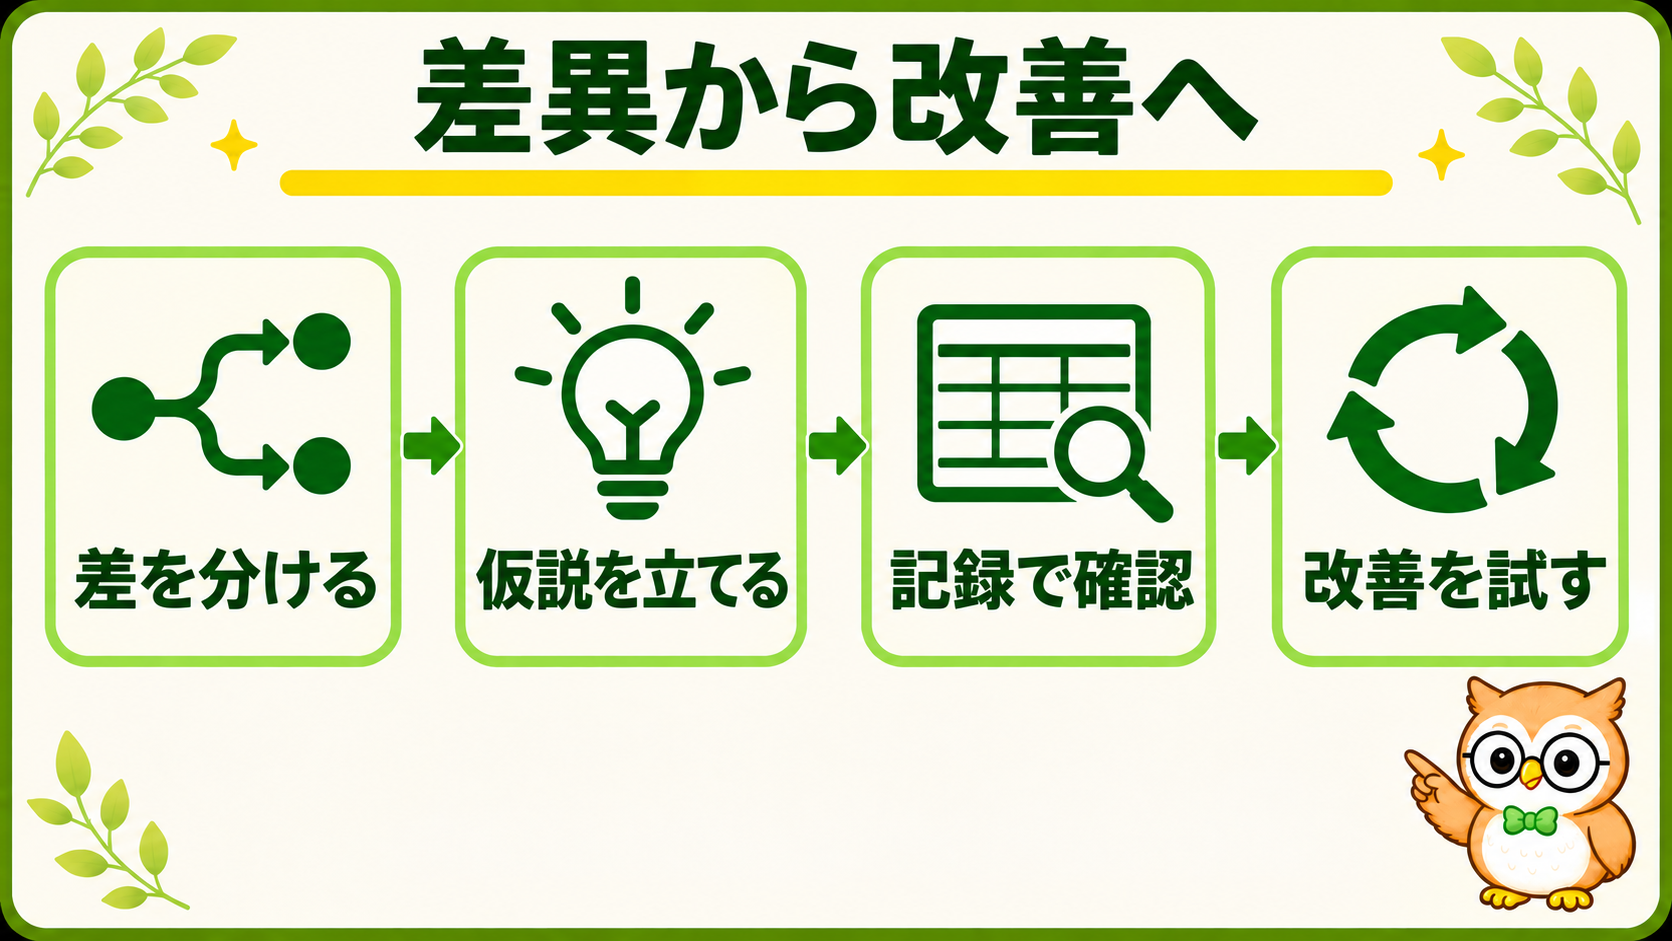
分析を始めるときは、同じ材料・期間・生産実績にそろえて標準と実際を比べます。次に差異を価格と使用量に分け、金額、発生頻度、品質や納期への影響を見て、調べる順を決めます。小さくても毎月続く差異は、単発の大きな差異より年間の影響が大きくなることがあります。
優先する差異を選んだら、原因の仮説を置き、担当者と記録を確認します。たとえば、裁断時の端材が多いという仮説が記録で裏付けられたら、型紙の配置を変える試行を検討できます。試行後は、製品1個あたりの布使用量と不良率を同じ条件で確認します。対応する人、期限、次に確認する指標まで決めておくと、翌月に効果を追えます。
差異を調べた後の改善と振り返りについては、原価管理の基本の流れで詳しく紹介しています。
簿記2級で学ぶ原価差異分析と実務の違い
日商簿記2級の工業簿記では、標準原価計算の一部として標準原価差額の原因分析を扱います。日本商工会議所の出題区分表では、2026年度適用版と2027年度確定版で工業簿記・原価計算の範囲は同じです。学習では、問題の数値から価格差異と数量差異を計算し、合計を検算して、有利か不利かを確かめましょう。
実務では、計算に使う標準や実績を自分たちで確かめます。たとえば、基幹システム(ERP)や原価システムで月次の差異を出す会社でも、製品別に集計するか、工程別や部門別まで掘り下げるかは運用によって異なります。経理が金額を整理し、購買・製造と照合して改善の候補を絞るところまでが、実務で数字を使う場面です。
受験を検討中の方は、簿記3級と2級の試験範囲の違いで工業簿記の位置づけも確認できます。
実務で見落としやすい比較条件
生産量が変わった月は、実際に作った数量に対応する標準使用量にそろえます。青葉バッグの例では、標準の180kgは実際に作った100個分です。生産計画に対応する布の総量をそのまま使うと、生産数が違った影響と、製品を作るのに余分に使った影響が混ざります。品番、単位、集計期間も合わせ、仕掛品があるときはどの工程まで材料を投入したかを確認します。
もう一つ見るのは、標準を最後に見直した時期です。布の仕様や工程が恒常的に変わっていれば、以前の標準のまま毎月比較しても、現場の変化を適切に読めないことがあります。記録を見て一時的な変化と継続的な変化を分け、標準の前提を更新する必要があるか検討します。標準の設定・改訂や差異の分析は、企業会計審議会の原価計算基準でも扱われています。
 ナビ先生
差異が出たら、まず「単価」「使用量」のどちらに影響が出たかを見て、仮説を確かめる記録を一つ選んでみましょう。
まとめ|差異の内訳から、確認する資料を選ぼう
青葉バッグでは、布の材料費の不利差異2万円を、価格差異1万円と数量差異1万円に分けました。価格差異なら使った布の単価と発注条件を、数量差異なら払出・返却と製造日報を照らし合わせると、次に調べることが具体的になります。
手元に差異表があれば、まずは材料を一つ選び、実際の生産量に対応する標準で比べているかを確かめてください。差を分けたら、内訳ごとに「考えられる理由」と「確認する記録」を一つずつ書き出すところから始めましょう。
関連記事