工業簿記で「標準原価」と「実際原価」が出てくると、どちらを使って製品の原価を求めるのか迷うことがあります。製造業の経理でも、材料費が前月より高いと分かっただけでは、単価が上がったのか、作った数が増えたのか判断できません。
標準原価計算では、製品を作るのに必要な材料の量や作業時間、それぞれの単価などをもとに、あらかじめ基準となる原価を決めます。実際に作った分に対応する標準原価を求め、実際原価と比べると、標準からどれだけ離れたかが分かります。
- 標準原価と実際原価の違い
- 生産数量と費用の範囲をそろえて原価差異を求める方法
- 簿記2級で学ぶ内容と、製造業の経理で確認すること
標準原価計算では、あらかじめ決めた基準で製品原価を計算し、実際にかかった原価との差を把握します。比較の出発点は、実際に作った分に対応する標準原価を求めることです。 差が分かったら、単価や使用量などの明細を見て、調べるべき箇所を絞ります。
標準原価計算とは?先に決めた基準で製品原価を求める方法
標準原価計算は、あらかじめ設定した標準原価で製品原価を計算し、実際原価との差を把握する方法です。たとえば同じ布製バッグを繰り返し作る工場なら、製品の仕様と裁断工程から「バッグ1個に通常どれだけの布を使うか」を見積もり、標準とする材料単価を掛けて、1個あたりの標準材料費を決めます。
製品全体の標準原価を設定するときは、材料費のほかに、標準の作業時間と賃率から求めた直接労務費や、工場の共通費用を配賦する基準なども考えます。配賦(はいふ)とは、複数の製品に共通する費用を一定の基準で振り分けることです。製品ごとにこれらの前提を整理した表は、学習教材などで「標準原価カード」と呼ばれます。
企業会計審議会の原価計算基準では、標準原価による製品原価の計算を帳簿と結びつけ、実際との差異を把握・分析する仕組みとして扱っています。ここでは、そのうち「標準を決める」「実際と比べる」「差異の背景を調べる」という流れを見ていきます。
標準原価と実際原価の違い
| 標準原価 | 実際原価 |
|---|---|
| あらかじめ設定した基準にもとづく原価 | 実際に発生した費用や消費の記録にもとづく原価 |
| 材料の標準使用量や標準単価などを使う | 実際に使った材料の量や実績の単価などを確認する |
| その生産実績なら、標準条件でいくらになるか | その生産実績に対して、いくらかかったか |
標準原価は、前年の実績をそのまま使うとは限りません。製品の仕様、工程、通常の作業条件や材料価格の前提を確かめて設定します。たとえば裁断時に一定の端材が通常発生する工程なら、その分を含めた使用量を基準にすることがあります。どの条件を想定した標準かを残しておくと、後で差異を読みやすくなります。
実際原価を確認するときは、対象製品のために何を消費したかを見ます。今月まとめ買いした布が倉庫に残っていれば、仕入代金の全額が今月のバッグの材料費になるわけではありません。購買の記録に加え、製造への出庫や使用、返品などの記録を照合します。
標準原価を使う目的|比較の基準を持つ
同じ製品でも、月ごとに生産数が変われば、材料費の合計も変わります。実際の生産数量に合わせて標準材料費を求めておくと、生産数の増減による金額の違いと、その数量を作るために標準より多くかかった分を区別しやすくなります。
標準は、計画を立てるときにも使えます。たとえば、1個あたりに必要な布の量をもとに、予定する生産数量に対してどれだけ布を用意するかを考えられます。生産後は実際の消費と照合し、どの材料や工程に追加確認が必要かを判断する手がかりにします。
標準より材料費が少なく済んだ月でも、品質の低下や後工程での手直しが増えている可能性があります。差異の金額を品質や納期の記録と一緒に見ると、どの対応が妥当かを考えやすくなります。
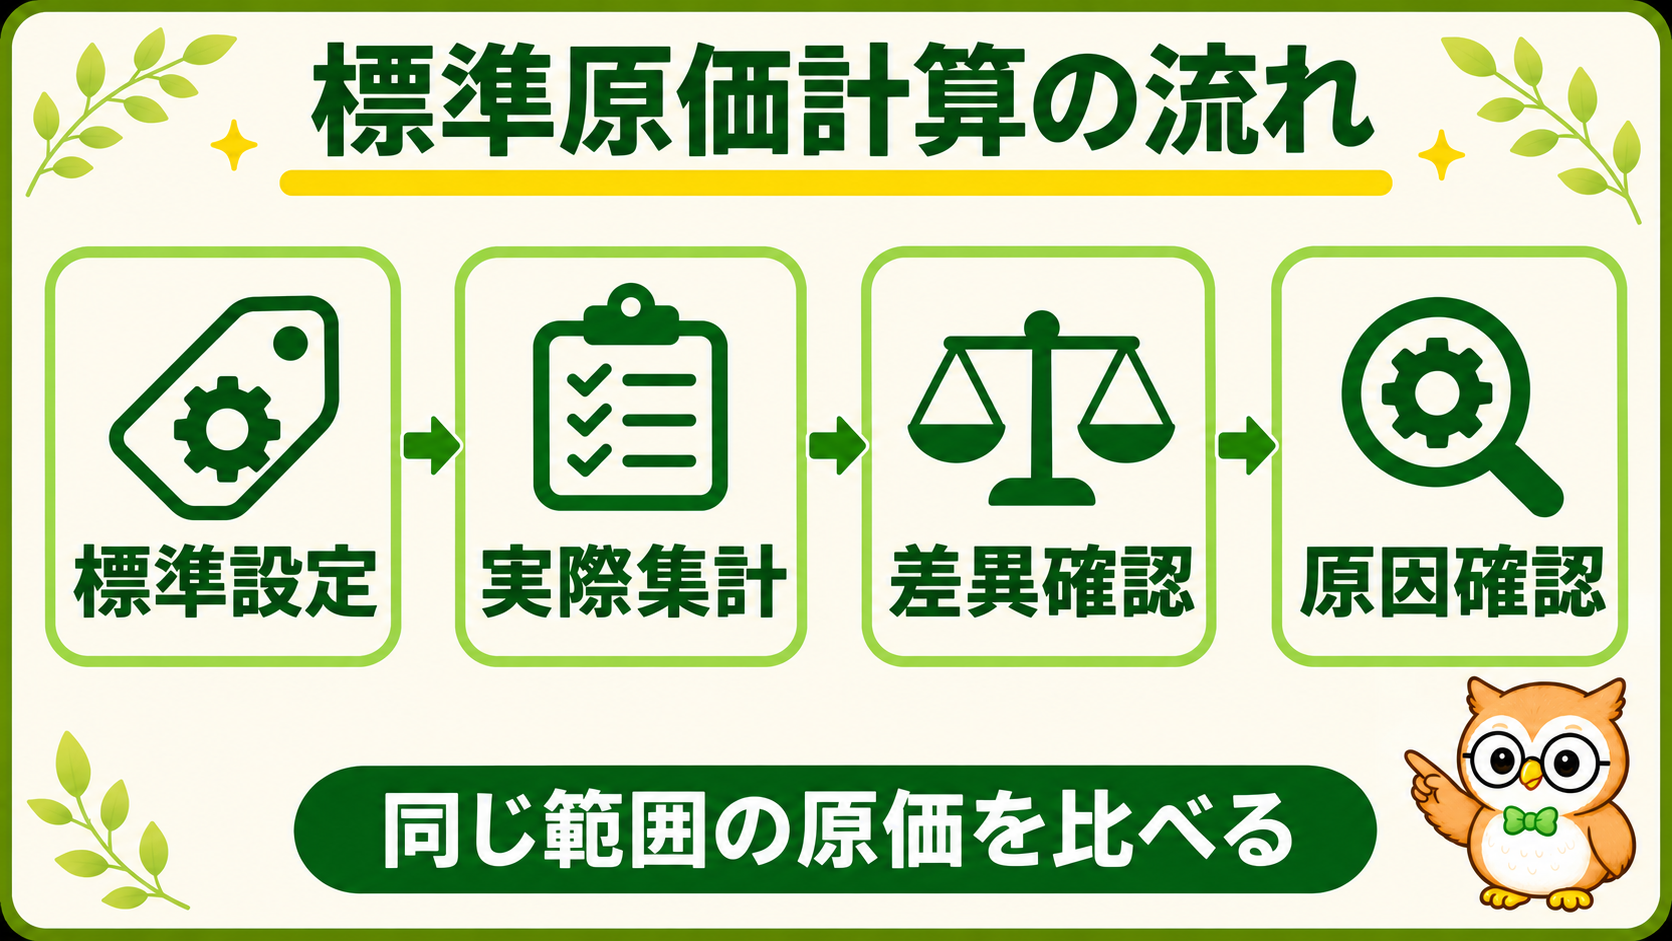
標準原価計算の基本的な流れ
標準原価を設定する
製品ごとに、標準とする材料使用量、単価、作業時間などを決めます。製造現場が把握している工程やロスの情報と、購買が把握している単価の前提を合わせると、原価の根拠を後から説明できます。仕様変更があれば、どの生産分から新しい基準を使うかも明確にします。
実際原価を集計する
生産記録や出庫記録、作業日報などから、どの製品にいくらかかったかを集計します。標準と実際で、製品・期間・費用の範囲をそろえます。月末に作りかけの製品がある場合は、完成分と作りかけの分をどう扱うかを会社の集計ルールで確かめます。
差異を確認する
実際に作った分に対応する標準原価を求め、実際原価と比較します。この金額の差が原価差異です。月初に予定していた生産数と実際の生産数が違う場合、予定数量のまま比較すると、生産量が変わった影響も差に入ります。
原因を確認する
差異の大きい材料や工程から、単価や使用量、作業時間などの明細を確認します。材料の購入条件が変わったのか、工程で端材が増えたのか、記録を取り違えたのかによって、確認先と次の対応は変わります。数字から候補を絞り、購買記録や現場の記録で裏付けを取ります。
具体例|バッグ100個の材料費を比べる
ある工場で、同じ仕様の布製バッグを100個完成させたとします。比較するのはこの100個に使った直接材料費だけです。月初・月末に仕掛品(作りかけの製品)はなく、労務費や製造間接費はこの例の金額に含めません。
| 比較項目 | 金額・数量 |
|---|---|
| 1個あたりの標準材料費 | 1,000円 |
| 実際の完成数量 | 100個 |
| 100個分の標準材料費 | 10万円 |
| 100個分の実際材料費 | 11万円 |
| 実際材料費 − 標準材料費 | +1万円 |
標準材料費は1,000円×100個で10万円です。100個分の実際材料費は11万円なので、実際から標準を引くと+1万円です。同じ100個を作るために標準より1万円多くかかっており、材料費では「不利差異」と読みます。
教材や社内資料によっては、標準から実際を引いて差異を表示します。その場合、同じ差はマイナスで表示されます。符号を見たら、先に引く順序を確かめ、次に実際の費用が標準を上回ったかを読みましょう。
 ナビ先生
差異の1万円は、詳しく調べる場所を見つけるための数字です。まずは「同じ製品100個の材料費を比べているか」を確かめましょう。
原価差異にはどんな種類がある?
材料費差異|単価と使用量に分けて見る
材料費が標準を超えたら、まず布の単価と使用量のどちらが動いたかを確かめます。単価の違いによる部分は価格差異、使用量の違いによる部分は数量差異と呼ばれます。先ほどのバッグの例なら、布の単価が上がっても、同じ100個を作るために布を多く使っても、材料費は増えます。両方が動き、片方の増加ともう片方の減少が相殺される場合もあります。単価と使用量の両方が変わったときは、価格差異と数量差異の計算例でそれぞれの影響額の求め方を確認できます。
単価が動いていれば、発注条件や請求書を確かめます。使用量が動いていれば、出庫記録や裁断・手直しの記録を見ます。たとえば使用量が増えたという事実だけでは、裁断ロスの増加、仕様変更、入力ミスのどれかは分かりません。生産数自体の違いは比較基準をそろえる段階で扱い、そのうえで標準使用量と実際使用量を比べます。
労務費差異|時間あたりの賃率と作業時間を見る
直接労務費では、時間あたりの賃金である賃率と、製造にかかった作業時間を分けて見ます。賃率の違いによる部分が賃率差異、作業時間の違いによる部分が時間差異です。作業時間が標準より長い場合は、製品の変更や手直しの有無、時間の記録方法などを確認します。
製造間接費にも差異があり、費用の発生状況や設備の稼働状況などを確認することがあります。材料費や労務費とは比較の前提が異なるため、資料を読むときは対象の費目と、会社が採用している分析方法を確かめましょう。
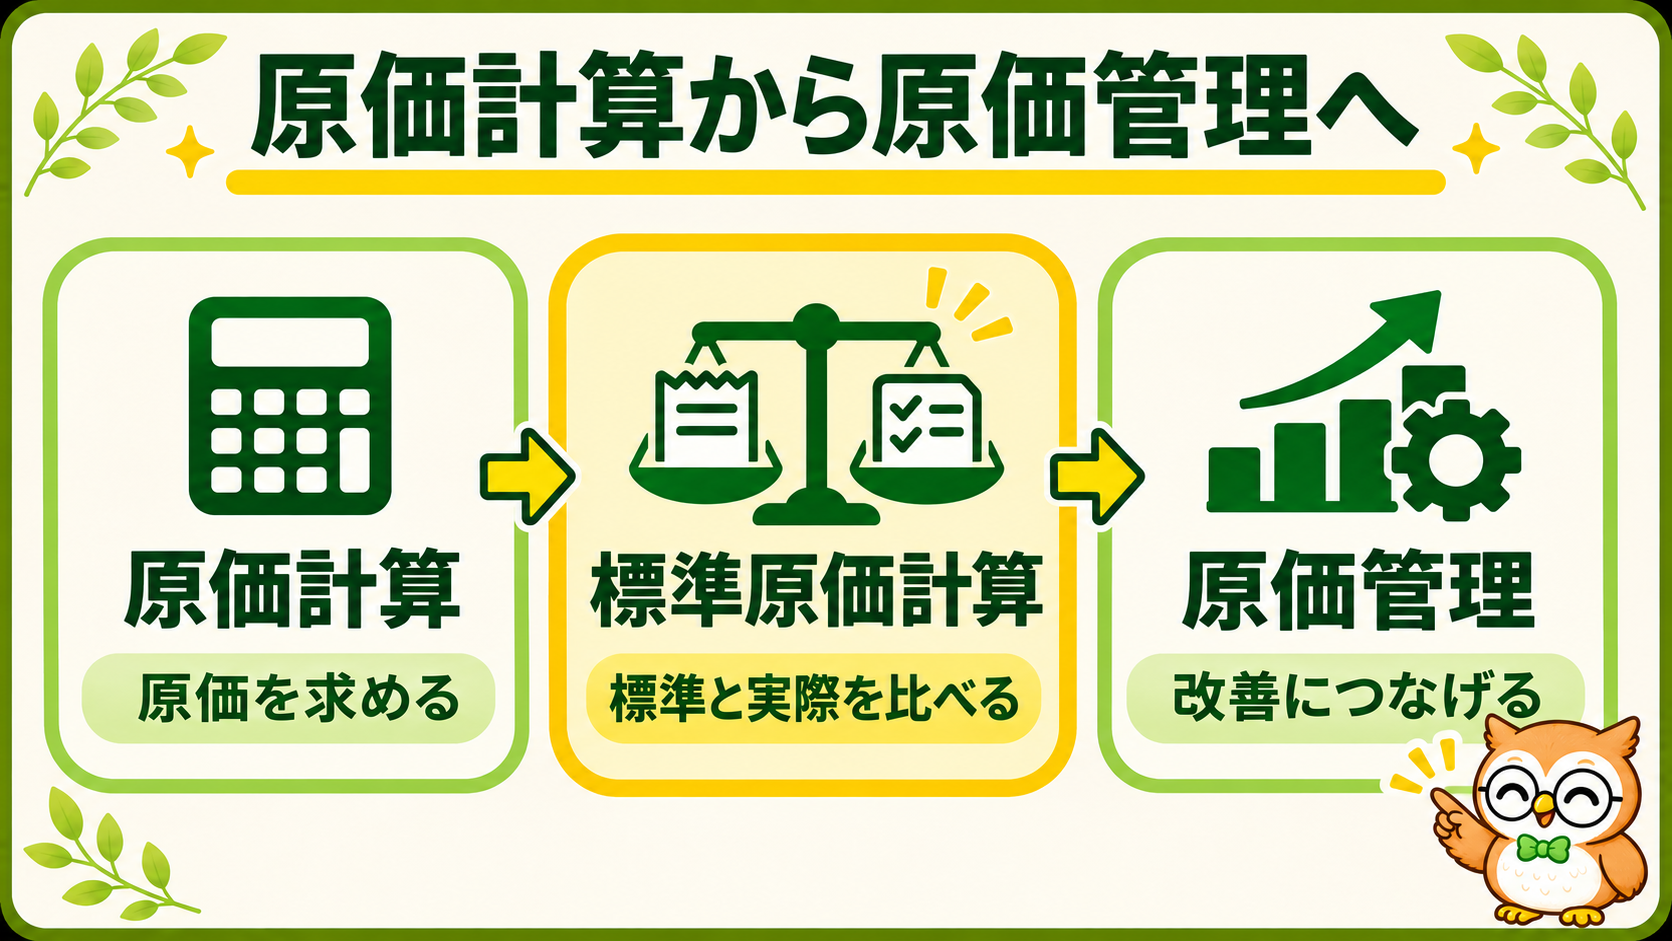
原価計算・標準原価計算・原価管理はどうつながる?
原価計算は、材料費などを集めて製品の原価を求めるための考え方の全体です。標準原価計算は、その中であらかじめ決めた基準を製品原価の計算に使い、実際との差を把握する方法です。原価管理では、標準などとの比較で得た差異をもとに、原因を確かめ、改善やその効果の確認につなげます。
たとえば布の使用量が増えた場合、原価計算で材料費を求め、標準原価と実際原価を比べて差の大きさを把握します。原価管理の場面では、製造現場と裁断の記録を確認し、材料の取り方を見直す必要があるかを判断します。会社や部門の売上・費用などを予算と比較する予実管理でも差を見る考え方は共通しますが、ここでは同じ生産実績に対する製品原価に注目しています。
費用の集め方や1個あたりの原価の求め方を整理したい方は、原価計算の基本をご覧ください。
差異の確認から改善策の実施までを知りたい方は、原価管理の基本の流れで続きが分かります。
簿記2級で学ぶ標準原価計算と実務の違い
2026年度に適用される日本商工会議所の簿記検定試験出題区分表では、2級の工業簿記に標準原価計算が含まれます。標準原価計算の目的に加え、標準原価を使った計算と記帳、差異の分析・処理を学ぶ範囲です。公表済みの2027年度確定版でも、工業簿記・原価計算の区分に変更はありません。
学習では、問題文から標準の数量・単価と、実際の数量・単価を分けて書き出すと比較しやすくなります。とくに「製品1個に使う標準量」と「実際に作った分に対応する標準量」は区別しましょう。標準と実際をどの勘定に記録し、差異がどこに表れるかを追うと、計算と記帳の関係も見えてきます。
実務では、試験問題のように一つの資料に前提がそろっているとは限りません。標準の設定方法、製品コードや工程の管理、共通費用の配賦、システムの締め方、標準の更新頻度は会社によって異なります。たとえば仕様変更があった月は、旧仕様で作った分と新仕様で作った分に、適用時期が合う標準をそれぞれ使います。変更後の標準を旧仕様の生産分に適用すると、現場の使用量に変化がなくても、比較上の差が出ることがあります。
- 対象の製品・工程と集計期間が、標準と実際でそろっているか
- 適用した標準の版と開始日が、製造記録と合っているか
- 費用の範囲や配賦基準がそろい、単価や使用量の根拠を追えるか
工業簿記をどの級で学ぶか整理したい方は、簿記3級と2級の試験範囲の違いも参考になります。
まとめ|同じ生産実績にそろえて差異を読む
標準原価計算では、標準の数量や単価を先に決め、実際に作った分の標準原価を求めます。その金額を実際原価と比べると、標準との差が分かります。差異が出たら、費用の範囲と数量がそろっているかを確かめ、単価・使用量・作業時間などの明細を調べます。
まずはバッグの例を使って、「100個分の標準はいくらか」「実際は標準よりいくら多いか」「理由を調べるにはどの記録を見るか」を順番に説明してみましょう。差異表を読むときも、この順序で考えると次に確認する数字や記録が見えてきます。