「売上は伸びて黒字だったのに、会社の預金は減った」。こんな話を聞くと、どこか数字が間違っているように感じるかもしれません。けれど、取引先に商品を渡して売上を計上した日と、代金が口座に入る日は、ずれることがあります。
そこで役に立つのがキャッシュフロー計算書(C/F)です。営業・投資・財務の3区分に分けて、会社がどこから現金を得て、何に使ったのかを確認できます。この記事では、黒字でも手元のお金が減る理由を出発点に、架空の会社の数字を使ってC/Fを読みます。
- 利益が出る時期と、現金が動く時期がずれる理由
- 営業・投資・財務キャッシュフローの意味
- 3区分の合計と明細から、現金の増減を説明する手順
現金が増減した理由は、3区分の合計と内訳を順に見ると分かります。 まず営業CFで事業活動による資金の増減を見て、投資CFと財務CFで設備の購入や借入・返済を確認します。プラス・マイナスは、明細を読む出発点です。
キャッシュフロー計算書とは?会社の現金の動きを示す書類
キャッシュフロー計算書は、会社の現金と現金同等物が、一定期間にどの活動でいくら増減したかを示す財務諸表です。たとえば決算期の1年分なら、期首にあった資金が、日々の事業活動や設備の購入、借入の返済などを経て、期末にいくらになったかをたどれます。
ここでいう現金には、会社の金庫にある現金のほか、普通預金のように請求すれば引き出せる預金も含まれます。現金同等物は、すぐに換金しやすく、価値が大きく変動するリスクが小さい短期の投資です。どこまで含むかは、実際の決算資料では注記を確かめてください。この記事では、特に区別が必要な箇所以外は、両者を合わせて「現金」と呼びます。
C/Fの上から「営業活動」「投資活動」「財務活動」の順に、それぞれの活動による現金の出入りが示されます。資料を開いたら、会社名・対象期間・金額の単位を先に確認しておくと、前期や別資料と比べるときに数字を取り違えにくくなります。
参照資料は、企業会計基準委員会「連結キャッシュ・フロー計算書等の作成基準」です。
利益が出ても現金はなぜ減る?売掛金で考える
架空の会社であるA社が、3月に商品を100万円で納品したとします。代金の入金は翌月の4月です。例では、3月に売上を計上する条件を満たし、その商品の仕入代金70万円を3月中に支払ったとします。ここでは、この取引に関わる売上と費用だけに注目します。
3月の損益計算書(P/L)には売上100万円と売上原価70万円が反映され、差し引き30万円が売上総利益です。一方、3月にこの取引で入った現金は0円で、仕入代金70万円を支払ったため、現金は70万円減りました。まだ受け取っていない100万円は、代金を回収する権利として「売掛金」に残ります。
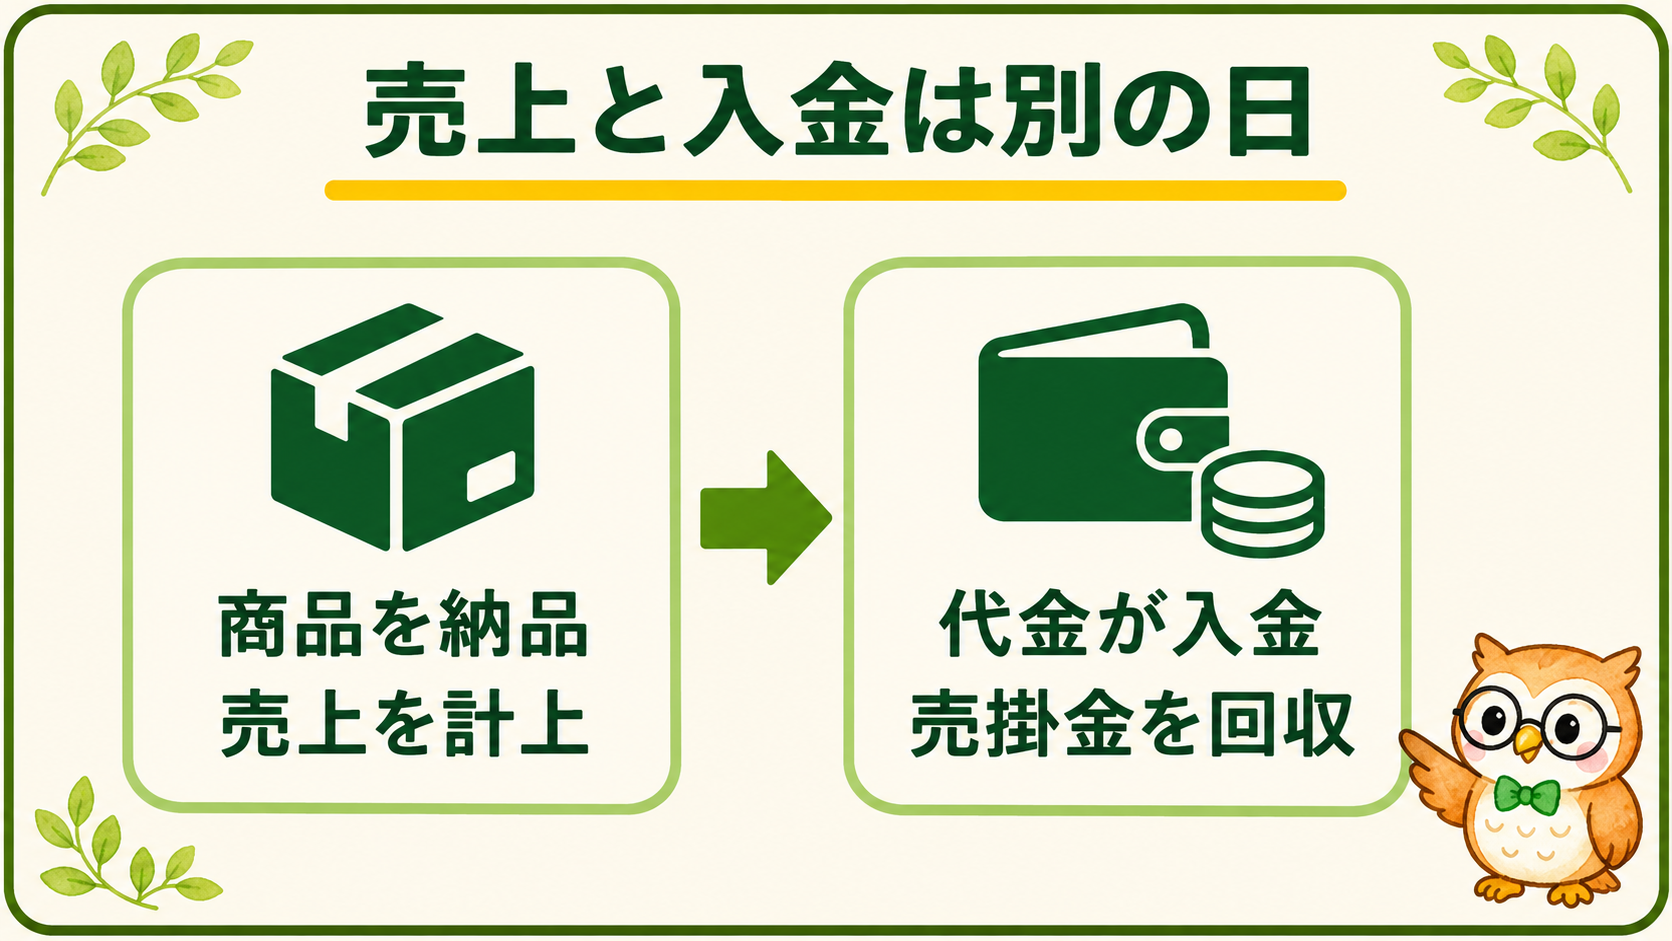
4月に代金が振り込まれると現金が100万円増え、売掛金が100万円減ります。売上は3月に計上済みなので、入金を理由に4月の売上へもう一度加えることはありません。黒字でも手元の資金が減るときは、何を売ったかに加えて、いつ回収し、いつ支払うかを確認すると理由が見えてきます。
時間差は仕入れでも起こります。取引先への支払いが翌月なら、買掛金に残っている間は現金が出ていきません。反対に、借入金の元本を返済すると、その分だけ現金は減ります。元本の返済額は費用に計上されないため、P/Lだけを見ていると、この支出を見落としやすくなります。
参照資料は、日本政策金融公庫「黒字なのにお金がない」のはなぜ?です。
キャッシュフロー計算書の3区分|営業・投資・財務
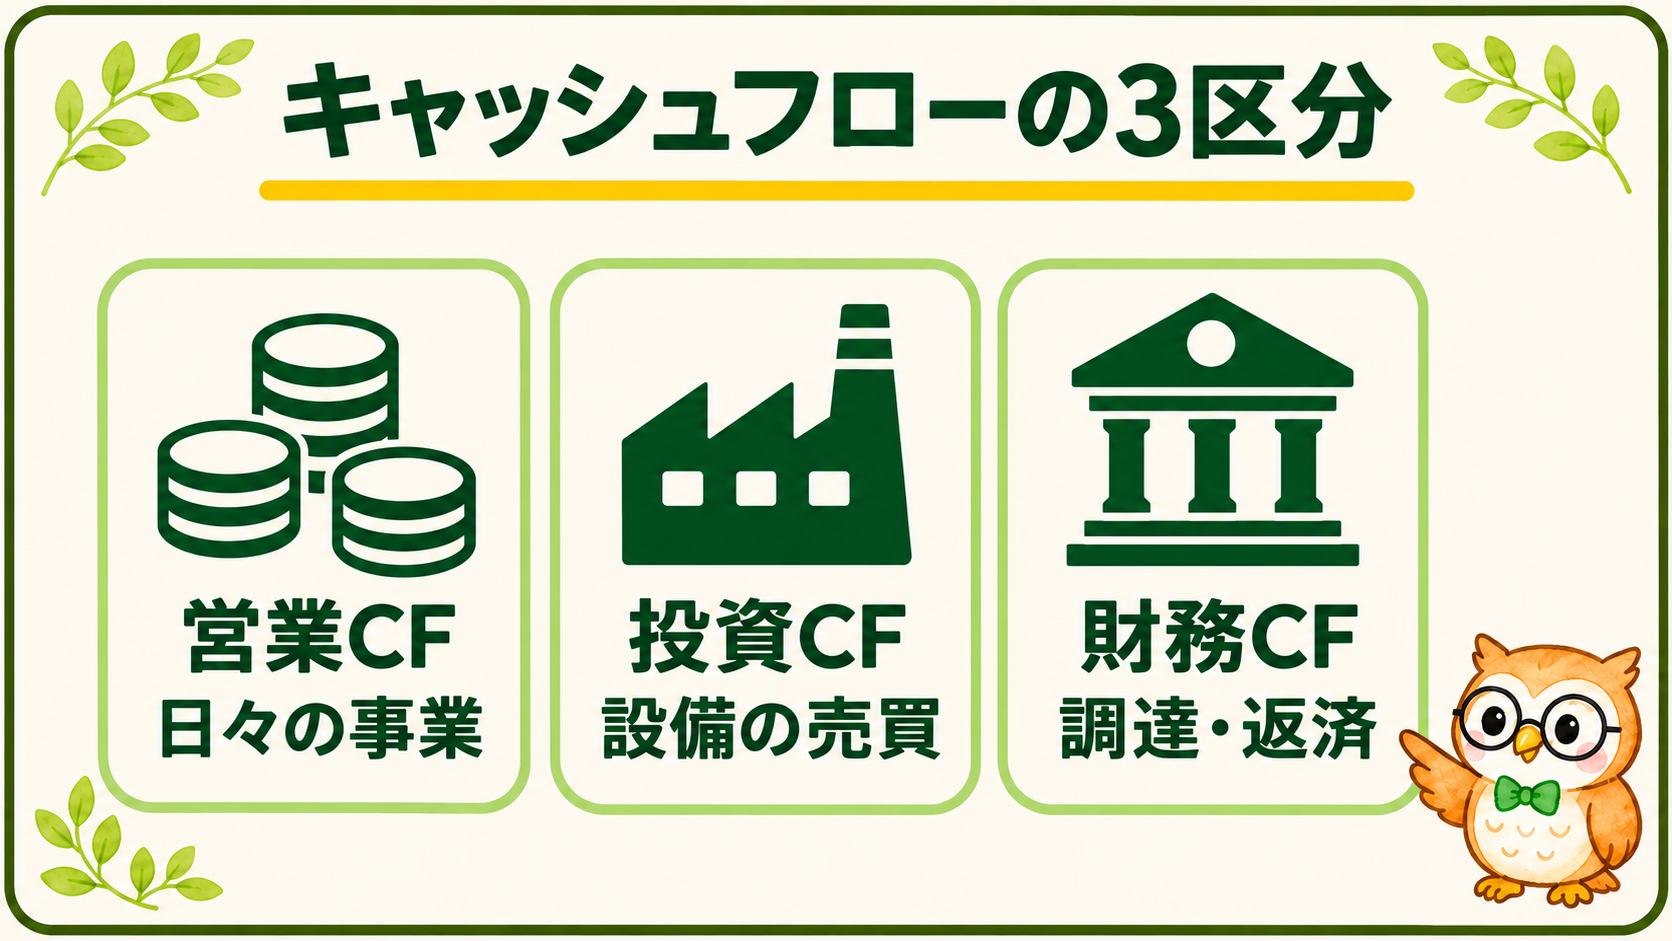
同じ100万円の入金でも、商品の代金を回収した場合、古い機械を売った場合、銀行から借り入れた場合では、会社にとって意味が異なります。C/Fでは、お金が動いた理由に応じて区分を分けます。
営業活動によるキャッシュフロー|事業活動での出入り
営業CFでは、商品やサービスの代金の回収、仕入代金や給与の支払いなど、日々の事業活動を中心とした現金の出入りを見ます。法人税等の支払いも、日本基準の通常の表示では営業CFに含まれます。
営業CFがプラスなら、その期間は営業活動による現金の入りが出を上回っています。ただし、前期の売掛金の回収が今期に集中したり、仕入代金の支払いが翌期に回ったりすると、営業CFが一時的に増えることがあります。売上が増えて営業CFが下がったときは、まず売上の回収状況や在庫、支払い時期の変化を確かめましょう。
投資活動によるキャッシュフロー|設備を買う・売る
投資CFでは、土地や建物、機械などの固定資産の取得や売却、現金同等物に当たらない有価証券への投資などを見ます。工場の機械を現金で買うと支出、使わなくなった機械を売って代金が入ると収入です。
投資CFがマイナスのときは、まず設備の取得など、何にいくら支払ったのかを確認します。機械を更新した年は、通常より大きな支出が出ることがあります。プラスのときも、保有資産の売却による、一度限りの入金が含まれているかもしれません。
財務活動によるキャッシュフロー|資金を集める・返す
財務CFでは、借入や株式の発行による入金、借入金の元本返済、株主への配当金の支払いなどを見ます。新たな借入で現金を確保すればプラスの要因になり、元本を返済したり配当金を支払ったりすればマイナスの要因になります。
例えば財務CFがプラスでも、新工場の準備に必要な長期資金を調達した場合と、日々の支払いを賄うために借り入れた場合とでは、今後確認することが違います。借入の入金と返済の支出が同じ期にあるときは、合計とあわせて両方の明細を見ます。
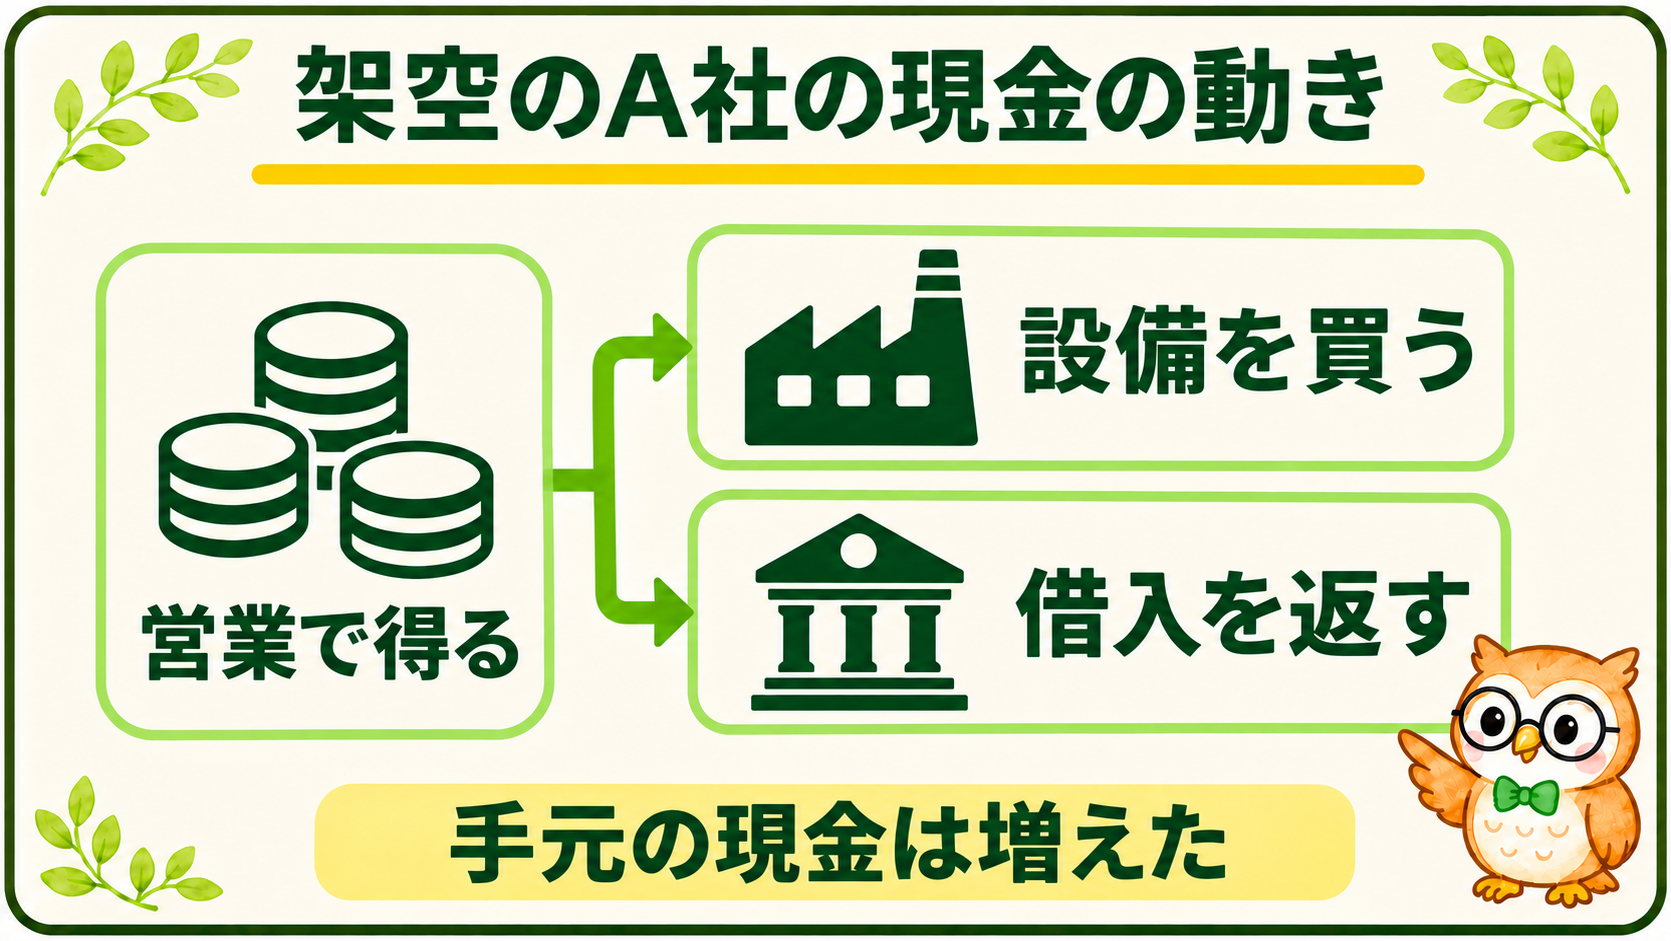
具体例|営業で得た現金を、設備投資と返済に回す
A社の1月から12月までの1年間を、先ほどの掛売りを含む会社全体の数字で見てみましょう。先ほどの例は1件の取引を3月と4月に分けたものです。ここでは会社全体の1年分を集計しており、年次の金額にその取引の数字を重ねて足す必要はありません。
| 項目 | 金額 |
|---|---|
| 期首の現金 | 400万円 |
| 営業CF | +300万円 |
| 投資CF | −200万円 |
| 財務CF | −50万円 |
| 現金の増減 | +50万円 |
| 期末の現金 | 450万円 |
この会社は事業活動から差し引き300万円を得ました。その年に機械を買って200万円を支払い、借入金の元本返済に50万円を使っています。3区分を足すと「+300万円 − 200万円 − 50万円 = +50万円」。期首の400万円に足すと、期末に450万円が残ります。この例では、為替換算差額など別掲の調整はありません。
ここで「期末450万円」という残高だけを見ても、現金が増えた経緯は読み取れません。3区分を並べて初めて、「営業で得た資金を設備と返済に回したうえで、手元資金も増えた」と説明できます。実際の資料に換算差額などが別掲されている場合は、それも含めて期首と期末のつながりを確認します。
キャッシュフロー計算書の基本的な見方
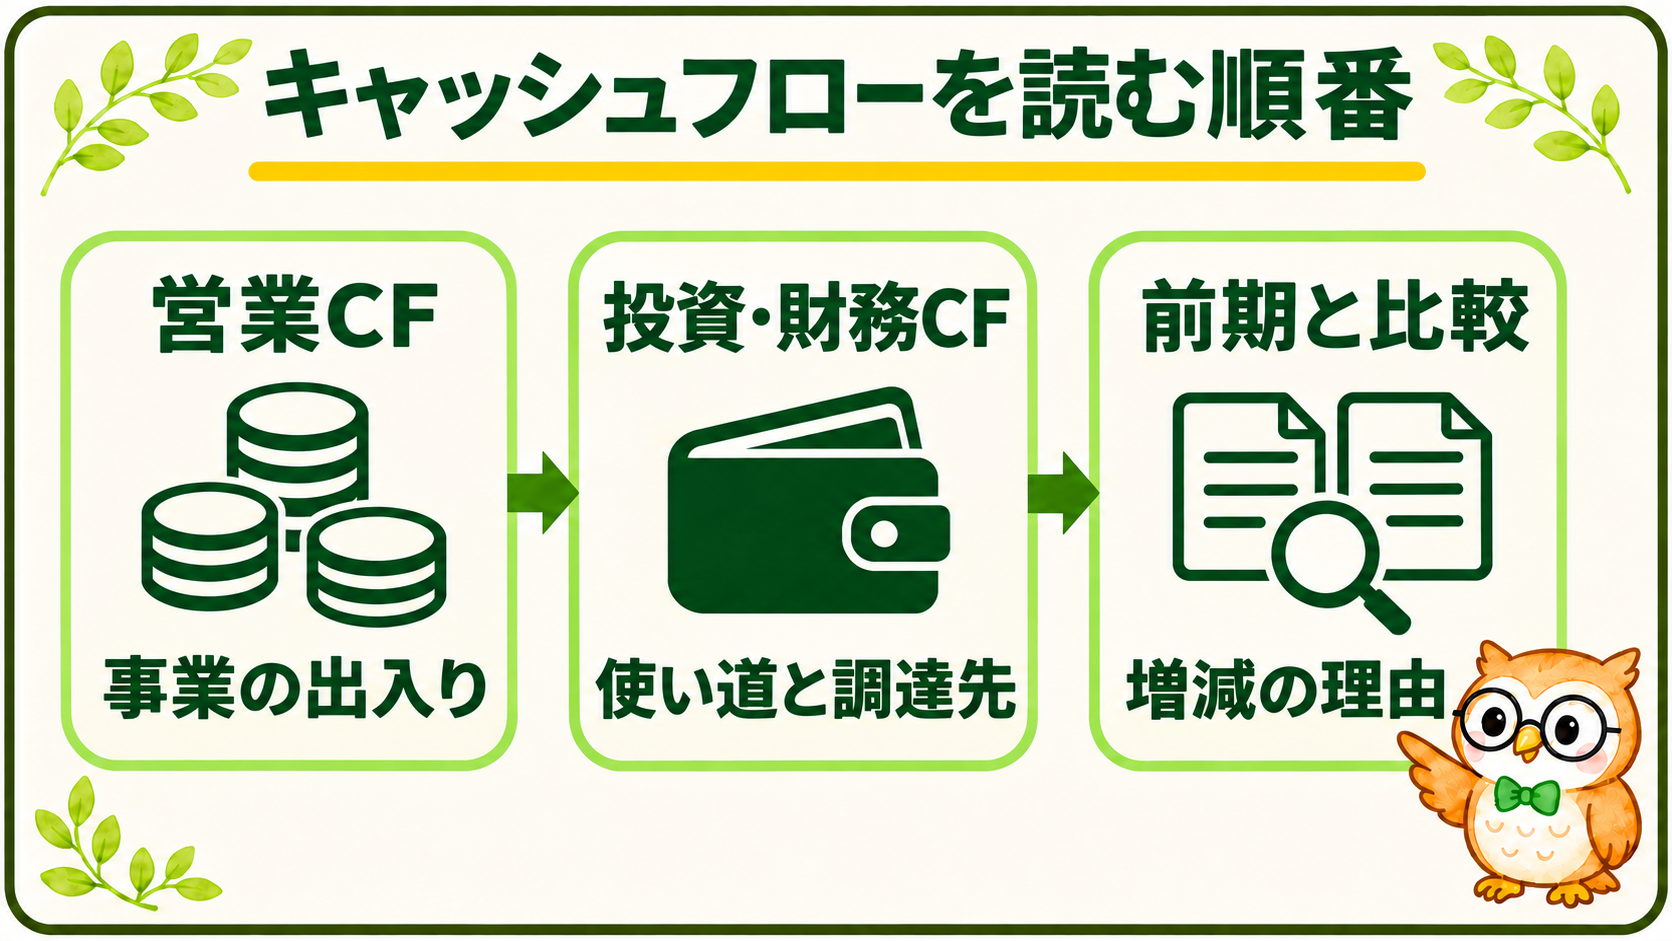
初めて読むなら、営業CFから順番に見ていくと、現金を増やした活動と、現金を使った活動を結び付けて考えやすくなります。先に残高の減少を見つけたときは、その原因になりそうな区分から戻っても構いません。
1.営業CFで、事業活動から手元にいくら入ったかを見る
はじめに、営業CFの合計と増減が大きい明細を確認します。売上や利益は伸びているのに営業CFが弱い場合は、売掛金の回収が後ろにずれていないか、在庫に資金が回っていないかを見ます。現金を使わずに費用に計上する減価償却も、利益と営業CFの差を生む要因です。
営業CFの表示には、主な収入・支出を並べる「直接法」と、税引前利益を起点に、減価償却や売掛金などの影響を調整する「間接法」があります。表の見た目が違っていても、初めに営業CFとして表示された合計を探すと読み進めやすくなります。
2.投資CFと財務CFで、資金の使い道と調達先を見る
投資CFでは、設備の取得による支出と、資産の売却による収入を分けます。財務CFでは、新規の借入による入金と、返済・配当の支出を確認します。両者を続けて読むと、「設備投資が増え、その年に借入も増えた」といった追加で調べたい点が見つかります。借入が実際に何に充てられたかは、決算説明資料などの記述で確認しましょう。
3.3区分をつなぎ、前年や複数期間と比べる
最後に「どこから現金が入ったか」「どこに使ったか」「期末にいくら残ったか」を一文にします。続けて同じ会社の前年や、条件がそろう複数期間を比べましょう。比較するときは、対象期間や連結・単体の範囲、金額の単位をそろえます。大きな変化を見つけたら、明細を一つ選び、その期だけの取引か、翌期にも続きそうかを確認します。
 ナビ先生
明細を一つだけ選ぶなら、前年からの変化が最も大きい項目から。合計が前年とほぼ同じでも、入金と支出が両方増えて相殺していることがあります。
プラス・マイナスの組み合わせから、何を調べる?
3区分の符号は、現金の入りと出のどちらが多かったかを教えてくれます。会社の状態を考えるときは、金額の大きさ、何が含まれているか、いつまで続きそうかまで見ましょう。よくある読み始め方を2つ挙げます。記号の順番は営業・投資・財務です。
営業+/投資−/財務−|投資や返済をどう賄ったか
上のA社の例と同じ並びです。まず、投資や返済の支出を営業で得た資金で賄えたかを計算します。同じ符号の並びでも、投資と返済の合計が営業CFを超えれば、別掲の調整がない場合は手元資金が減ります。営業CFが前年もプラスだったか、設備投資や返済が翌期も同程度かを確認すると、この期だけの動きかどうかが分かりやすくなります。
営業−/投資−/財務+|営業の支出が増えた理由を探す
営業・投資で出ていく現金が多く、財務では資金が入っている形です。営業CFのマイナスは、売上の回収が月をまたいだ、在庫の仕入れが先行したといった事情でも生じます。財務CFのプラスが設備に備えた調達か、営業の不足を補う資金かは、金額や借入の目的を確認して考えます。1期だけで決めつけず、回収や支払いの期日も確認します。
B/S・P/L・C/Fのつながりを確認する
P/Lは一定期間の収益と費用を集計し、利益を示します。B/Sは決算日などある時点の資産・負債・純資産を示し、同じ時点の現金や預金の残高も確認できます。C/Fはその期間に現金が増減した理由を、活動別に示します。
| 財務諸表 | 主に見るもの |
|---|---|
| 貸借対照表(B/S) | ある時点の財政状態 |
| 損益計算書(P/L) | 一定期間の収益・費用・利益 |
| キャッシュフロー計算書(C/F) | 一定期間の現金の動き |
C/Fの期末残高とB/Sの「現金及び預金」は、現金同等物を含める範囲などによって金額が異なることがあります。両方を見比べるときは、C/Fの資金の範囲とB/Sとの対応を注記で確認しましょう。3表をどう組み合わせるかは、財務諸表の見方で同じ会社のB/S・P/L・C/Fをつないで読めます。
経理実務では、入出金の明細から理由を確認する
決算時にC/Fを作成する会社では、経理や財務、連結決算の担当者などが関わります。担当の分け方は会社の規模や体制によって変わります。決算チームが財務資料を取りまとめ、各担当者が売掛金や固定資産、借入金の明細を提出する形もあります。決算全体でどの段階の作業かを知りたい方は、年次決算の流れも確認してみてください。
例えば営業CFが減って売掛金が増えていたら、入金予定表と実際の入金記録を照らします。今月の売上が多く通常どおり翌月に回収できるのか、期日を過ぎても入金がないのかで、必要な対応が変わります。月ごとに残高と明細を照合する作業は、月次決算の手順から学べます。
C/Fで振り返れるのは、主に対象期間に起きた資金の動きです。来月の給与や仕入代金を支払えるか確認する場面では、入金予定日・支払予定日を資金繰り表などに並べて、今後の残高を見積もります。たとえば今月末の残高が十分でも、まとまった支払いが月初にあり、売掛金の回収が月末なら、途中で資金が不足することがあります。月全体の合計と、支払日時点の残高を分けて確認します。
簿記からキャッシュフロー計算書へどうつながる?
簿記の日々の仕訳は、総勘定元帳に集められ、試算表で科目ごとの残高を確認できます。決算で残高や計上期間を整え、B/SやP/Lにまとめます。C/Fの作成では、こうした帳簿・財務諸表に加え、固定資産の取得や借入金の返済など、取引の内訳も確かめながら現金の動きを整理します。仕訳から決算までの位置づけを確認したい方は、試算表と決算書のつながりを参照してください。
簿記3級・2級で学ぶ売掛金・買掛金・減価償却などは、数字の意味を読み解く土台です。実務では、同じ科目の増減でも、現金がいつ実際に動いたかを資料で区別します。最初の練習として掛売りの仕訳を一つ選び、「売上をいつ計上したか」「いつ回収したか」「C/Fのどの区分に入るか」をメモしてみましょう。
まとめ|会社がどこで現金を得て、どこに使ったかを読む
売上や利益を計上しても、代金がまだ入金されていなければ、現金はその時点では増えません。C/Fを開いたら、まず営業・投資・財務の区分を見て、最も金額が動いた区分の明細を一つ確認しましょう。
最後に、3区分と期末残高をつなげて、「事業活動で得た現金を、何に使い、いくら手元に残したか」を一文にします。その一文を前年分と比べると、どの変化をさらに調べるべきかが見えてきます。
関連記事