「簿記で売上や利益は分かるようになった。でも、その数字を仕事でどう使うの?」「求人票にある管理会計は、普段の経理と何が違う?」と迷っていませんか。
管理会計とは、社内の意思決定や業績管理のために、会計情報を整理・分析して使う考え方と仕組みです。数字をまとめた先で、計画との差や採算を確かめ、次に何をするか考えるために役立てます。
この記事では、財務会計との違い、代表的な仕事、月次決算とのつながりを整理します。予実管理や損益分岐点の詳しい手順へ進む前に、会社の数字の使い道をつかみましょう。
- 管理会計の目的と財務会計との違い
- 予実管理・損益分岐点・原価管理の位置づけ
- 月次決算の数字を判断へつなげる流れ
- 経理担当者の役割と初心者の学び方
管理会計は、会社の数字を「次にどうするか」の判断に使うための会計です。 予算との差を知りたいなら予実管理、利益が出る売上ラインを知りたいなら損益分岐点分析へ進むと、学ぶ目的がはっきりします。
管理会計とは?社内の判断と業績管理に使う会計
数字を「誰が、何のために使うか」が出発点
管理会計は、経営者や部門の責任者などが、計画を立て、実行状況を確かめ、対応を決めるための情報を扱います。「今月は利益が出た」という結果に加え、「計画に届いたか」「どの商品で利益が残ったか」「来月の費用増をまかなえるか」を考えます。
会計ソフトから出た数字をそのまま眺めるだけとは限りません。判断の目的に合わせて、部門別・商品別に集計し直したり、販売数量や作業時間など金額以外の情報を組み合わせたりします。実績だけでなく、予算や今後の見通しも使います。
目的は、計画・確認・対応を数字で支えること
例えば、利益目標を決めるときは必要な売上や費用を考え、月末には実績と比べます。差があれば理由を調べ、販売方法や人員配置などを見直す材料にします。報告書を作って終わりではなく、その情報を使う人と確認までつなげることが大切です。
ただし、管理会計を行えば利益が増えると保証されるわけではありません。数字の集計条件が違ったり、原因を誤解したりすれば、判断もずれます。管理会計は、現場の情報と合わせて問題や選択肢を考えるための道具です。
出典:日本能率協会コンサルティング「経営管理に欠かせない管理会計」、TAC「経理実務コース 管理会計」公開教材・第1章(2026年10月26日確認)。
管理会計と財務会計の違い
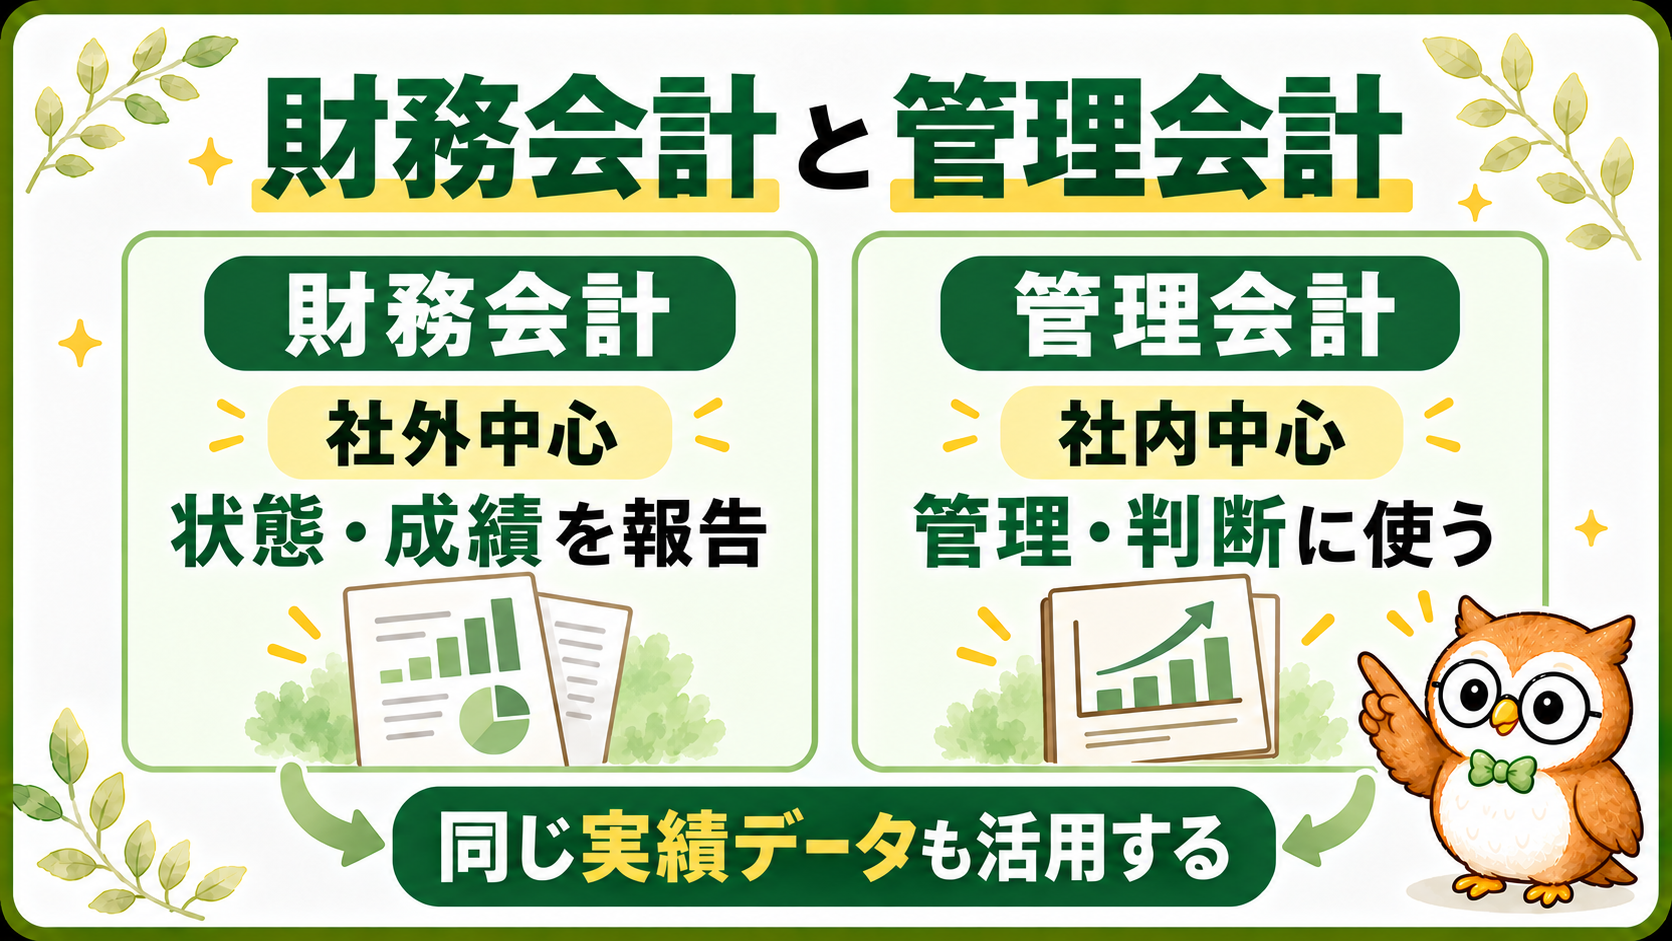
財務会計は、主に株主や金融機関など社外の利害関係者へ、会社の財政状態や経営成績等を報告するための会計です。管理会計との主な違いは、利用者と目的にあります。
| 項目 | 財務会計 | 管理会計 |
|---|---|---|
| 主な利用者 | 社外中心 | 社内中心 |
| 主な目的 | 状態・成績の報告 | 管理・意思決定 |
| ルール | 制度・基準に沿う | 目的に合わせて設計 |
| 代表的な資料 | 財務諸表 | 予実表・採算資料 |
ただし、「財務会計は社外だけが使う」という意味ではありません。経営者も財務諸表を読みますし、管理会計も帳簿や月次決算の実績を土台にします。同じ売上・費用のデータを、報告目的と社内管理目的の両方で使う場面があります。
管理会計には、すべての会社で共通する一つの報告様式があるわけではありません。しかし、自由に数字を変えてよいということでもありません。集計対象、費用の分け方、利益の定義を決め、別の資料と違う場合に理由を説明できるようにします。
また、管理会計を「未来の数字だけを扱う会計」と覚えないようにしましょう。過去・現在の実績を確かめることも、今後の計画を考えるための大事な作業です。
財務諸表の見方とB/S・P/L・C/Fのつながりが分かると、管理に使う数字の土台を理解しやすくなります。
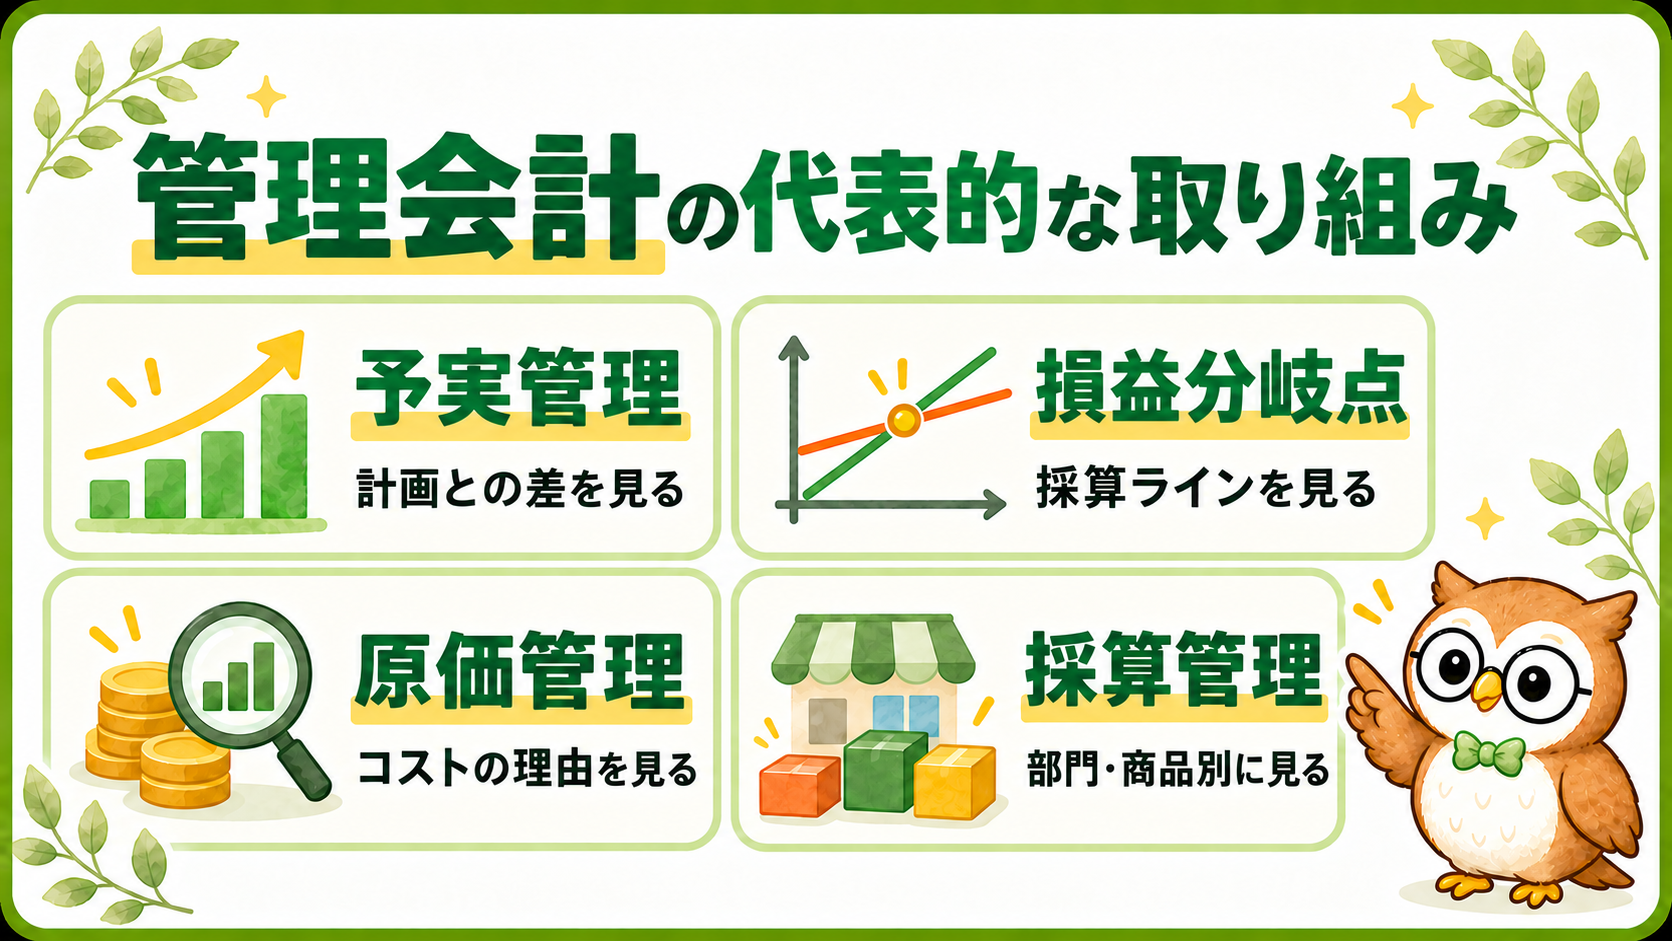
管理会計では何をする?代表的な4つの取り組み
予算・予実管理|計画との差を確かめる
予算管理では、目標を売上・費用・利益などの計画に落とし込み、実行状況を確認します。その中で、予算と実績を比較して差異と原因を調べ、対応につなげるのが予実管理です。両者の呼び分けや範囲は会社によって異なります。
「売上が予算を下回った」という事実から、数量・単価・計上時期などの確認へ進みます。表を作る詳しい手順や差異の読み方は、予実管理のやり方と予算・実績の見方で解説しています。
損益分岐点分析|利益が出る売上ラインを考える
損益分岐点は、売上と費用が等しくなり、利益が0になる水準です。費用を固定費・変動費に分け、どのくらい売れば費用をまかなえるか考えます。予実管理が「計画との差」を見るのに対し、こちらは「採算の境目」を見ます。
費用の分類や計算式、結果の読み方は、損益分岐点の計算方法と具体例へ進んでください。両方を組み合わせると、予算未達と赤字を分けて考えられます。
原価管理|何にコストがかかっているかを確かめる
原価計算は、製品やサービスなどにかかった原価を計算することです。原価管理では、その情報を使い、目標や標準と比べて差を確認し、コストの発生理由や改善の余地を考えます。計算して金額を出すことと、その金額を管理に使うことを分けて捉えましょう。管理会計で使う製品原価がどのように作られるかは、費用の集め方から配賦までの原価計算の流れで確認できます。
材料の値上がり、作業時間の増加、廃棄など、原因によって対応は違います。たとえば製造業では、原価差異分析で材料費の差を単価と使用量に分け、購買や製造の記録で背景を確かめます。費用を減らす場合も品質や納期への影響を考えます。なお、原価計算は管理会計だけのものではなく、棚卸資産や売上原価の算定など財務会計にも関係します。
原価計算との違いや、比較から原因確認・改善へ進む手順は、原価管理の基本的な流れで詳しく解説しています。製品原価を標準と比べる場面は、標準原価計算と原価差異の具体例で確認できます。
部門別・商品別の採算管理|どこで利益が残るかを見る
会社全体が黒字でも、部門や商品ごとの収益性が同じとは限りません。売上と対応する費用を分けて、利益がどこで生まれているかを確かめます。販売方針や業務改善を検討する材料になります。
本社の家賃など共通費をどう配分するかで、部門別の利益は変わります。配分の基準と、部門が自分で動かせる費用の範囲も確認しましょう。配分後の数字だけで、撤退や担当者の評価を即決しないことが大切です。
出典:J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法」、J-Net21「原価計算の手順」。取り組みの整理はJMAC・TACの上記資料も参照。
月次決算の数字を、管理会計でどう使う?
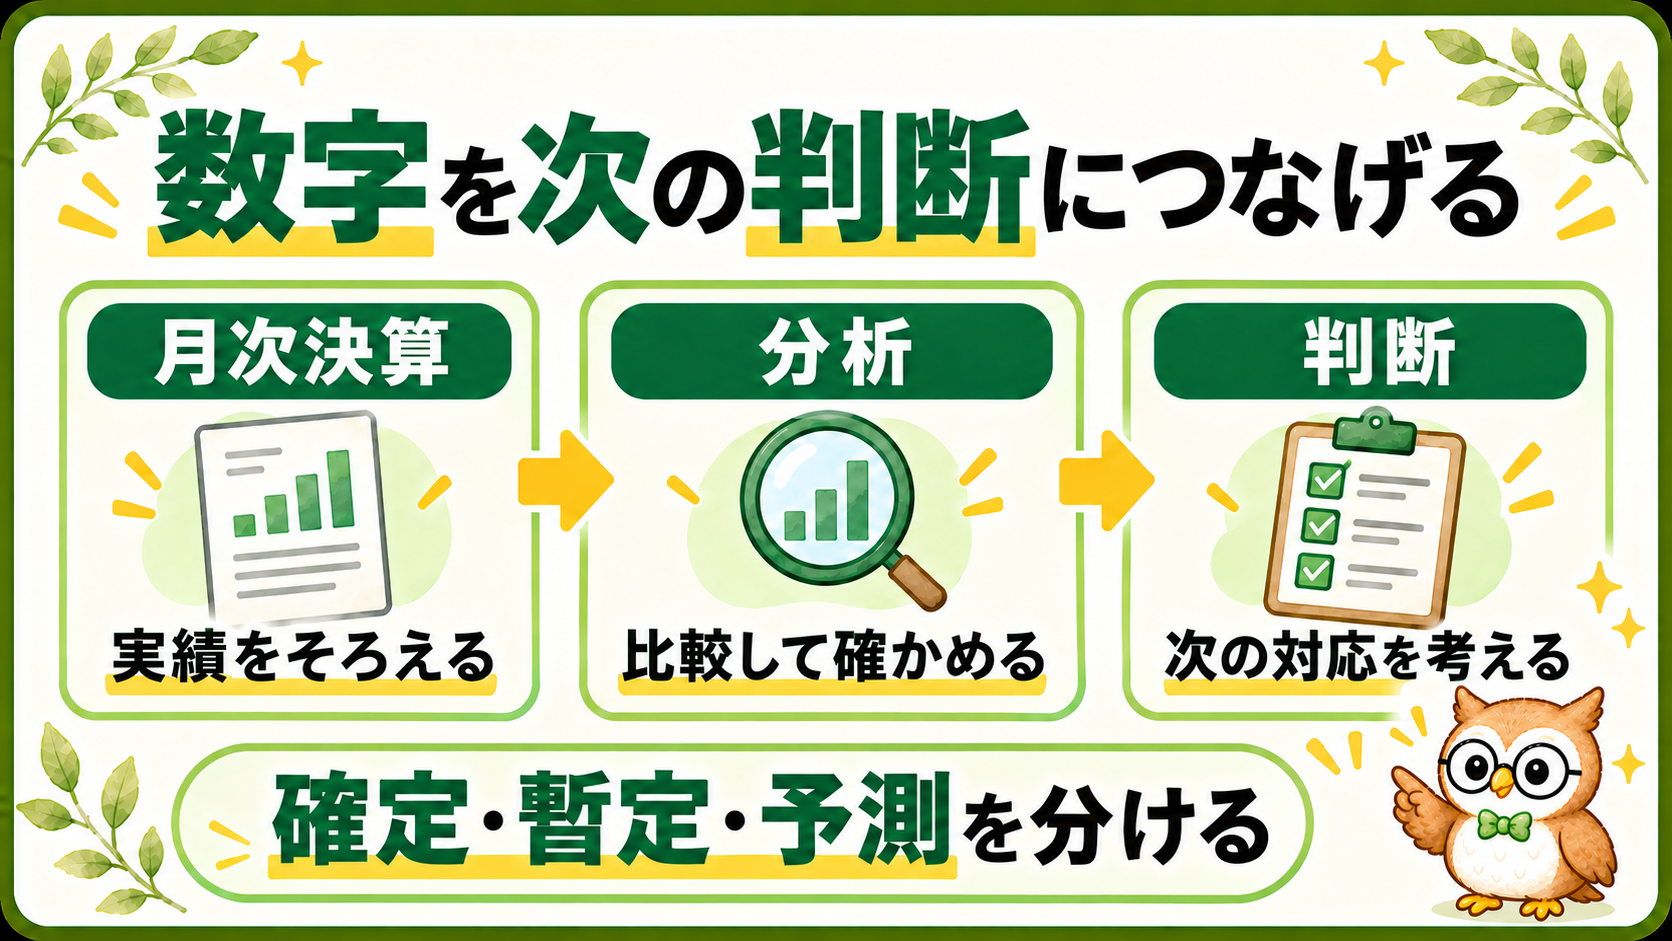
月次決算では、1か月の取引や残高を確認して数字を締め、実績を把握します。管理会計では、その実績を予算や過去の数字と比較し、理由を調べ、次の判断に使います。「実績をそろえる→分析する→対応を考える」というつながりです。
ただし、月次決算と管理会計は完全に切り離された仕事ではありません。月次報告に予実分析まで含む会社もあり、月次決算そのものが社内管理を支えます。ここでは、数字を整える工程と、その数字を使う働きに分けて理解してください。
会計上の科目を、管理しやすい区分へ組み替えることもあります。例えば、費用を店舗別に分けたり、固定費・変動費に分類したりします。その際は、帳簿との合計照合と組替えの根拠を残し、資料間の違いを追えるようにします。
年次決算は1事業年度の報告を支えますが、日々の判断では年末まで待てないこともあります。月次実績に速報値や見込みを組み合わせる場合は、「確定」「暫定」「予測」を区別し、更新日と前提を示しましょう。
実績を締める工程から確認したい方は、月次決算の仕事の流れと確認項目を先に読むとつながりが分かります。
具体例|予算未達でも、赤字とは限らない
架空の「あおば商店」の1か月を考えます。すべて税抜で、売上予算は1,000万円、実績は900万円。変動費率は予算・実績とも60%、固定費はどちらも300万円と仮定します。販売単価・商品構成は同じで、この範囲では費用の条件も変わらない例です。
売上は予算を100万円下回っています。一方、実績の変動費は540万円なので、利益は900−540−300=60万円です。同じ費用条件での損益分岐点売上高は750万円。予算は未達でも、採算ラインは上回っています。ここでの利益は、利息や税金を含めない営業利益に相当するものです。
予算上の利益は100万円なので、実績の利益は40万円下回りました。この状況で確かめたいのは、未達だった原因と、今後も利益を確保できるかの両方です。「黒字だから問題なし」「予算未達だからすぐ費用削減」と一つの数字だけで決めないようにします。
例えば営業へ販売数量や受注時期を確認し、来月の見通しを更新します。値下げや増員を検討するなら、費用条件を変えて再試算します。数値だけで原因は確定せず、選択した対応にも効果の確認が必要です。
 ナビ先生
同じ売上でも、予算と比べるのか、採算ラインと比べるのかで分かることが違います。「何を判断したい数字か」を先に確かめましょう。
経理担当者は管理会計で何をする?
経理が管理会計を担当する会社もあれば、経営企画、財務、管理部門、事業部などが担う会社もあります。小規模な会社では経営者と経理が兼務する場合もあり、部署名だけで担当を決めつけられません。
経理が関わる作業としては、実績の集計・帳簿との照合、部門や商品の区分確認、予実表の更新、差異の根拠整理などがあります。営業や現場から販売状況・作業内容を聞き、報告資料へ反映するところまで担うこともあります。
一方、販売施策や投資、人員配置の決定権が、集計担当者にあるとは限りません。誰が数字を準備し、誰が理由を説明し、誰が対応を決めるかを確認します。分析結果を伝えるときは、確認済みの事実と、まだ確かめていない仮説を分けましょう。
求人票で「管理会計経験」とあった場合も、予算作成、集計、差異分析、報告、見通し更新のどこを任されるか確認すると仕事内容をつかめます。学習した内容と実務で担当した範囲を分けて伝え、資格名だけで経験を示そうとしないことが大切です。
簿記から管理会計へ進むために必要なスキル
簿記は、取引を記録し、決算や財務諸表の作成へつなげる知識の土台です。売上・費用の意味や計上する期間が分かると、管理会計で比較する数字をそろえやすくなります。工業簿記で学ぶ原価の考え方も、採算を理解する助けになります。
ただし、簿記資格の取得だけで自社の予算作成や分析ができるわけではありません。商品の売れ方、費用の発生条件、社内の承認や集計ルールなど、業務そのものへの理解が必要です。計算力に加え、「なぜその数字になったか」を聞く力も使います。
Excelでは、条件別集計、比較表の更新、元データとの照合・検算をまず身につけましょう。複雑な関数を増やす前に、期間・単位・部門コードがそろっているかを確認します。実際の練習は、経理に必要なExcelスキルとミス防止を参考にできます。
数字から仮説を立てる力も重要です。「費用が増えた」から直ちに無駄と結論づけず、単価、数量、一時的な支出、計上時期を確かめます。関係部署に背景を聞き、相手が次の行動を選べる言葉にするところまでが練習になります。
管理会計を学ぶなら、何から始める?
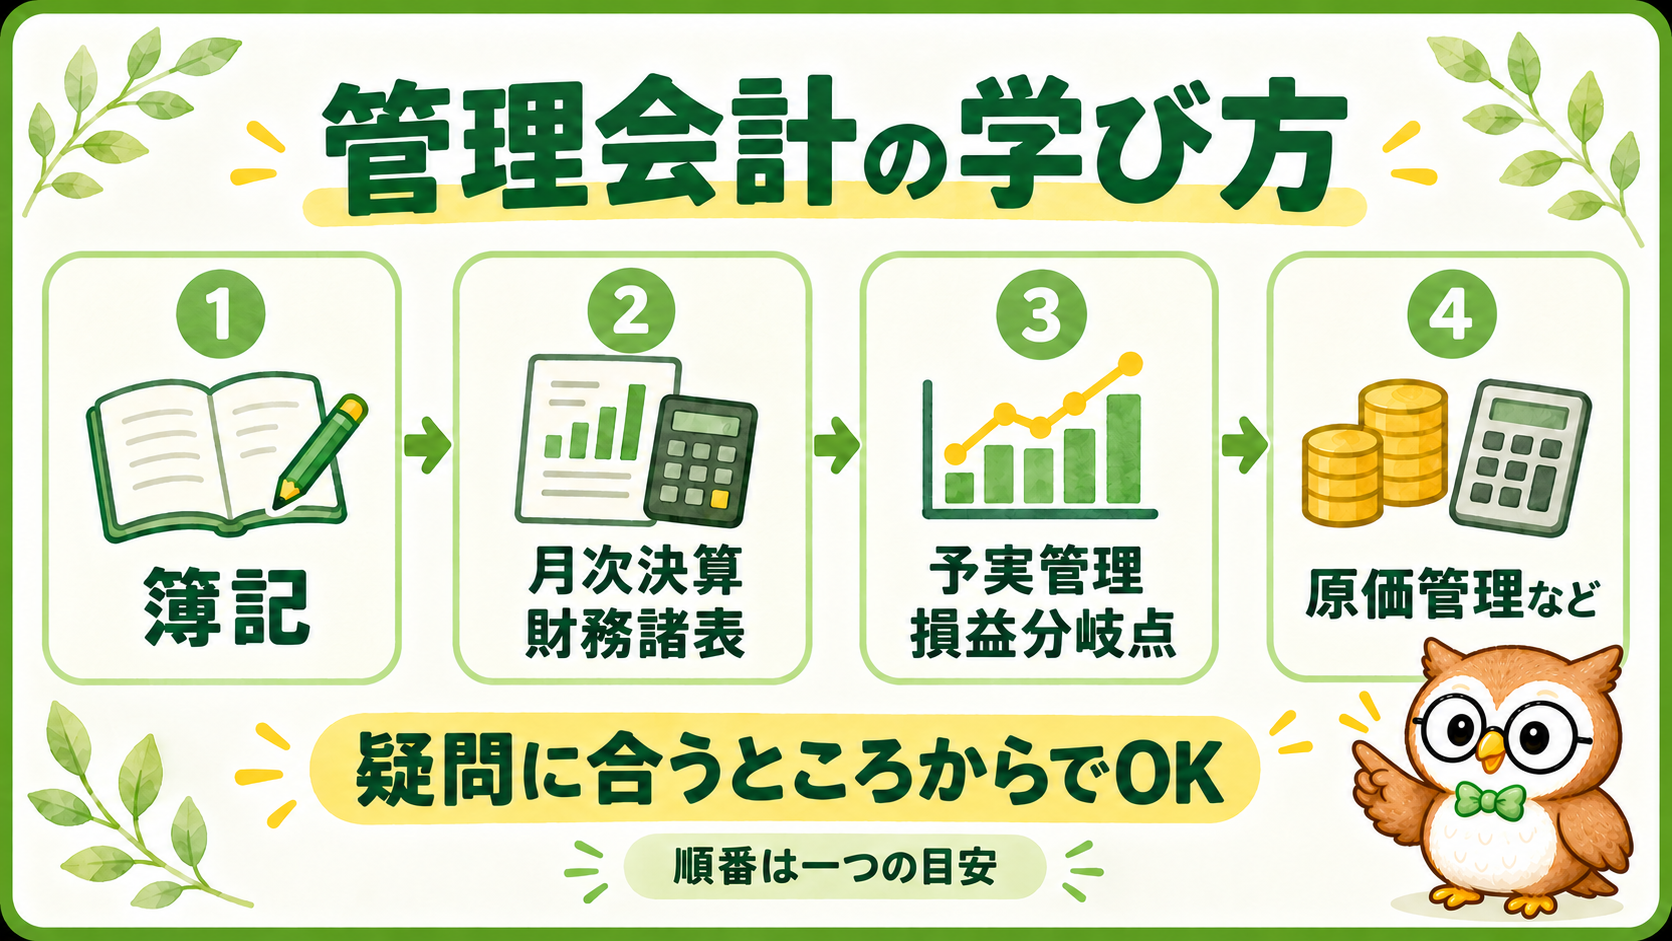
一つの目安は、「簿記の基礎→月次決算・財務諸表→予実管理→損益分岐点→原価管理や部門別採算」です。必ずこの順番で資格を取る必要はありません。今の仕事や、分からない数字に近いところから戻ったり先へ進んだりできます。
- 数字がどう作られるか不安なら、簿記と月次決算を確認する
- 計画と比べてどうだったか知りたいなら、予実管理へ進む
- 利益が出る売上水準を知りたいなら、損益分岐点を学ぶ
- 商品やサービスのコストが気になるなら、原価計算・原価管理を学ぶ
学習者は、この記事の架空例を使い、「売上は100万円未達だが、利益は60万円。次に販売数量や時期を確かめたい」と短く説明してみましょう。実務担当者なら、権限のある担当資料から科目を一つ選び、比較の条件と確認先をメモする方法があります。
財務諸表の読み方を体系的に学びたい場合には、ビジネス会計検定も選択肢です。ただし管理会計全体の実務を習得する必須資格ではありません。まずは自分が補いたい知識と学習範囲を確かめれば十分です。
まとめ|数字を作り、読み、次の判断に使おう
管理会計は、社内の計画や業績管理、意思決定に会計情報を使う考え方と仕組みです。簿記で数字の作られ方を学び、財務諸表で会社の状態を読み、その数字を管理会計で次の判断につなげます。
最初からすべての手法を覚える必要はありません。まず「計画との差」「採算ライン」「コストの中身」のうち、確かめたい疑問を一つ決めましょう。 予実管理や損益分岐点を個別に学ぶときも、何の判断に使うかを意識すると、知識と実務がつながります。
関連記事|自分の疑問に合うテーマへ進もう
予実管理の基本と差異の見方:予算と実績の違いを、原因の確認と対応へつなげたい方へ。
損益分岐点の計算方法と具体例:固定費・変動費から、利益が出る売上ラインを計算したい方へ。
財務諸表の見方:分析の前提となる会社の状態や、利益と資金の違いを確かめたい方へ。
経理で使うExcelスキル:集計・照合・検算を練習して、資料作成の基礎を整えたい方へ。