簿記で仕訳を学んだのに、決算書を前にすると「どこから読めばいい?」「売上は増えたのに、なぜ利益や預金が減っている?」と迷っていませんか。
財務諸表は、会社の利益・財産・資金の動きを、異なる角度から示す報告書です。 一つの金額だけで会社の状態を決めず、表どうしのつながりと前期からの変化を見ていくと、次に確認することが分かります。
この記事では、経理初心者に向けてB/S・P/L・C/Fの基本と読む順番を整理します。同じ架空会社の数字を使い、「数字を見た」から「変化と確認事項を説明できる」への一歩を目指しましょう。
- B/S・P/L・C/Fがそれぞれ示すこと
- 読む前にそろえる期間・単位・集計範囲
- 増収減益、売掛金・在庫の増加、資金減少の読み方
- 数字から根拠資料へ戻り、確認メモを作る方法
初心者は、条件をそろえたうえで、P/Lの利益→B/Sの残高→C/Fの資金の動き、と読むと整理しやすくなります。利益・財産・資金は別の数字です。3表をつなぎ、変化の理由を資料で確かめましょう。 まずは売上と営業利益の前期比較を一つ計算してみてください。
財務諸表とは?B/S・P/L・C/Fの役割を分けよう
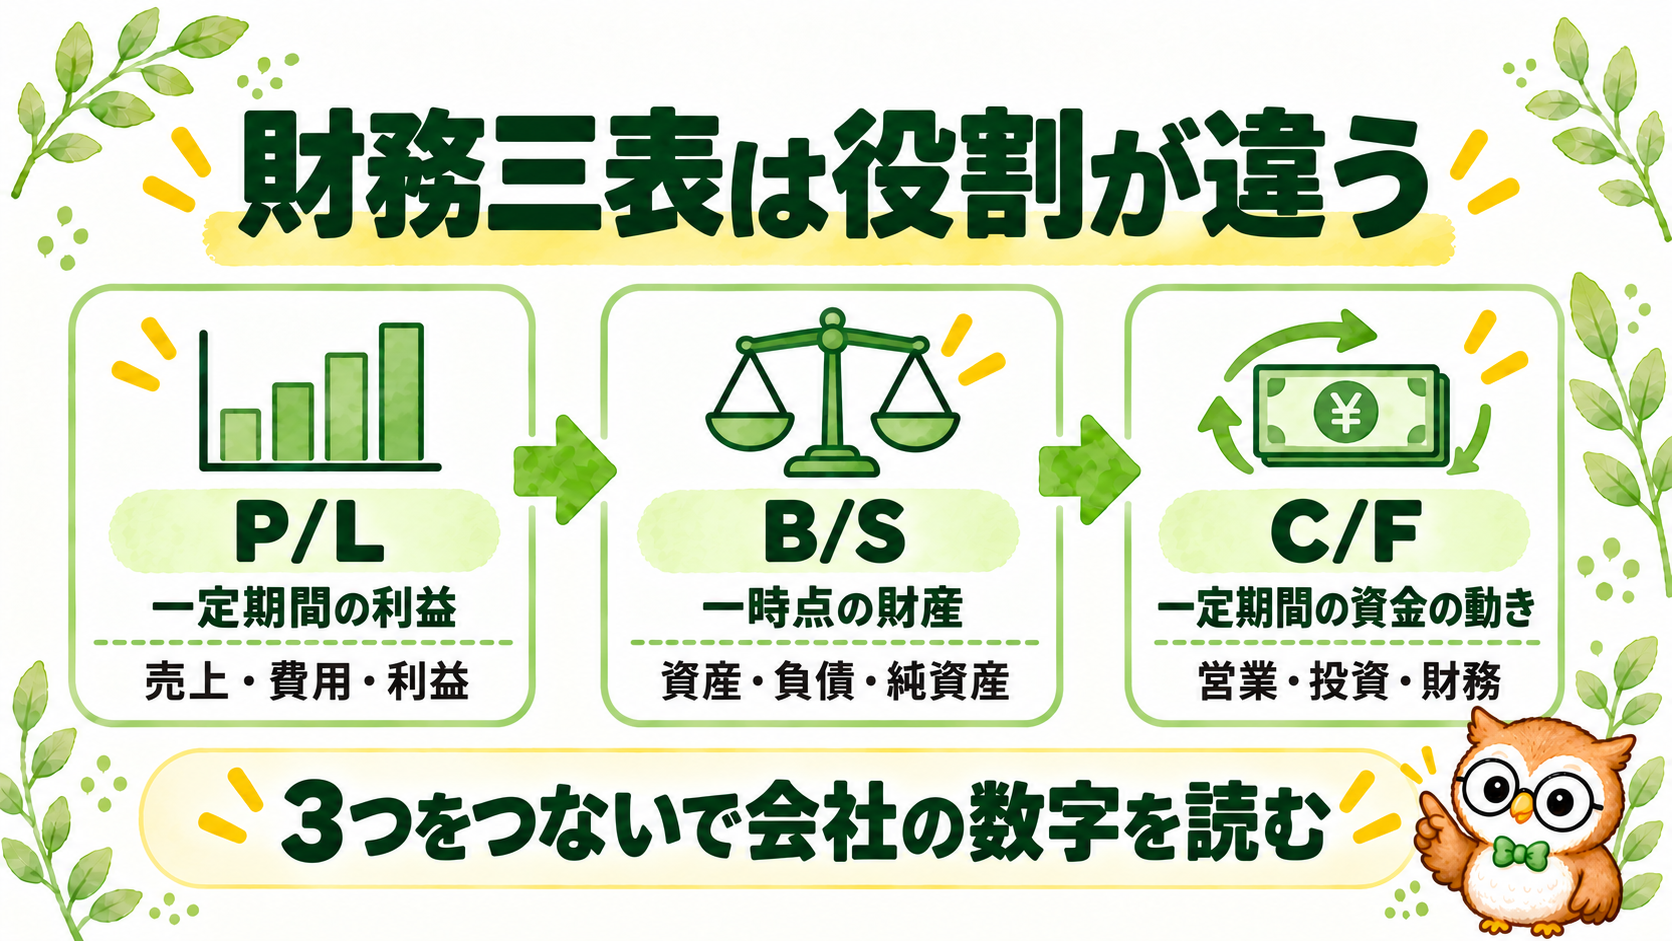
財務諸表は、会社の財政状態や経営成績などを伝えるための書類です。この記事では、入口としてよく使う「財務三表」を扱います。財務諸表の範囲には、株主資本等変動計算書や注記なども含まれ、3枚だけですべてが分かるわけではありません。
| 表と正式名称 | 初心者が答えたい問い |
|---|---|
| P/L:損益計算書 | 一定期間で、どれだけ売上・費用が生じ、どの段階の利益が残ったか |
| B/S:貸借対照表 | ある時点で、何を保有し、どれだけの義務と純資産があるか |
| C/F:キャッシュ・フロー計算書 | 一定期間で、資金がどの活動から増減したか |
P/LとC/Fは「期間」、B/Sは「時点」を表します。1年分のP/Lと、その年の期末B/Sを組み合わせるように、同じ会社・範囲の数字を対応させましょう。
日常的には財務諸表をまとめて「決算書」と呼ぶこともあります。ただし、提出先や制度によって書類の範囲は異なります。中小企業の社内資料ではC/Fが手元にない場合もあるため、あるものを確認し、不足を上司へ尋ねるところから始めます。
出典:日本取引所グループ「財務諸表」。帳簿から報告書へつながる前段階は、試算表の種類・見方・決算書との関係で確認できます。
読む前に確認する4つの条件
- 対象の会社と範囲:単体か連結か
- 期間と基準日:年次・月次、単月・累計、期末日
- 金額単位:円・千円・百万円など
- 基準と状態:会計基準、確定版か速報版か、注記や方針変更の有無
連結は企業グループ、単体はその会社の数字です。前期が単体、当期が連結なら、単純な増減率だけでは事業の変化を比較できません。企業の買収や事業の売却などで、比較範囲が変わる場合もあります。
月次P/Lは「9月だけ」と「4〜9月の累計」が別の数字です。累計売上が前月より増えたことを、単月の売上が伸びた証拠にしないようにしましょう。季節性がある会社では、前月だけでなく前年同月と比べる視点も必要です。
また、同じ営業利益という名称でも、日本基準とIFRSなどで表示や区分を同一と考えないことが大切です。この記事の利益の段階は、日本基準の一般的な表示を使った説明です。実際の資料の見出しと注記を優先してください。
P/Lの見方|売上だけでなく、どの利益が変わったかを見る
5つの利益は、差し引く費用が違う
売上が多くても、そのために原価や人件費などが増えれば、利益が同じように増えるとは限りません。まず「どの段階で利益が減ったか」を分けて見ます。
| 利益の名称 | 基本的な計算と確認すること |
|---|---|
| 売上総利益(粗利益) | 売上高−売上原価。販売したものの原価を引いた段階 |
| 営業利益 | 売上総利益−販売費及び一般管理費(販管費)。営業活動の利益 |
| 経常利益 | 営業利益+営業外収益−営業外費用。利息等を加減した段階 |
| 税引前当期純利益 | 経常利益+特別利益−特別損失。一時的な損益等も反映 |
| 当期純利益 | 税引前当期純利益−法人税等。税金関連の費用も反映した段階 |
出典:弥生公式「決算書の読み方」。P/Lの利益と税務上の所得は同じとは限りません。ここでは利益の読み方を扱い、申告上の調整計算は扱いません。
架空例:売上は20%増えたのに、営業利益は減った
以下は、同じ会社の前期・当期を比べる説明用の架空例です。各期間は12か月、同じ単体・同じ会計方針、単位は万円。一般的な商品販売会社を想定します。実在企業の業績や業界標準ではありません。
| P/L(万円) | 前期 → 当期 |
|---|---|
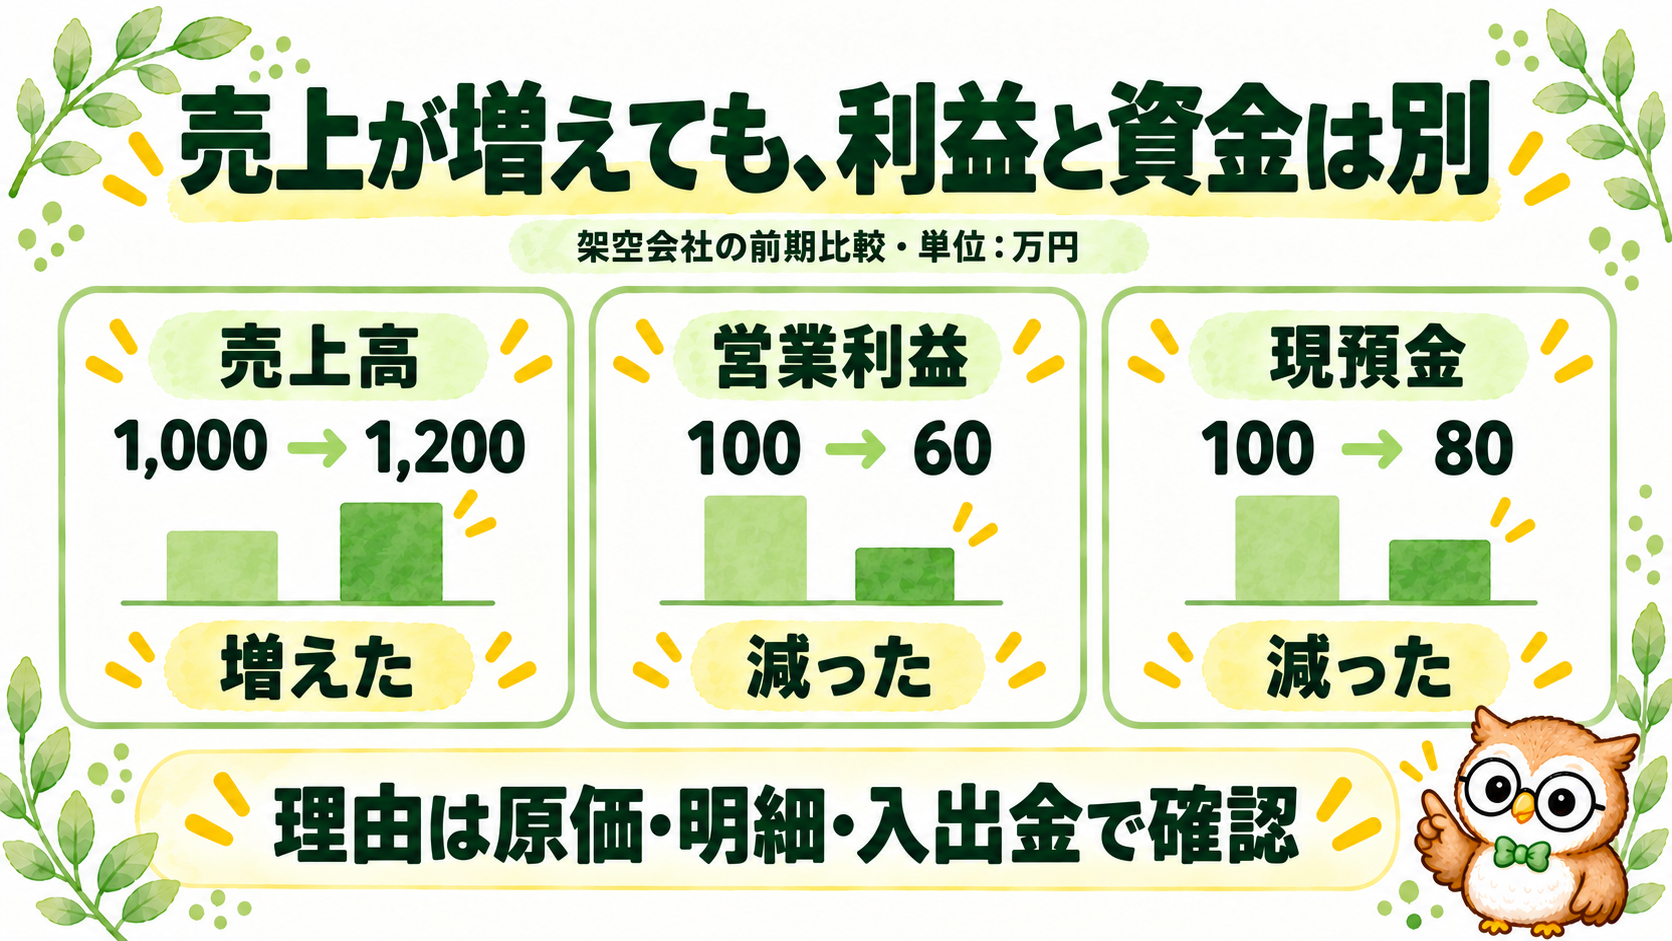
| 売上高 | 1,000 → 1,200 |
| 売上原価 | 600 → 780 |
| 売上総利益 | 400 → 420 |
| 販管費 | 300 → 360 |
| 営業利益 | 100 → 60 |
| 営業外収益 | 5 → 5 |
| 営業外費用 | 15 → 15 |
| 経常利益/税引前当期純利益※ | 90 → 50 |
| 法人税等 | 30 → 15 |
| 当期純利益 | 60 → 35 |
※この例は特別利益・特別損失を0としています。法人税等は例の与件であり、税率を示す数字ではありません。
売上は200万円増えましたが、売上原価は180万円増えています。粗利益の増加は20万円にとどまり、販管費が60万円増えたため、営業利益は40万円減りました。
売上高営業利益率=営業利益÷売上高×100で計算すると、前期100÷1,000=10%、当期60÷1,200=5%です。売上が増えても、売上に対して残る営業利益の割合は下がっています。
ここから「仕入価格が上がった」「低採算の商品が増えた」「採用費が増えた」などの仮説は作れますが、P/Lだけでは原因を確定できません。商品別の売上・原価、費用明細、契約内容に戻って確認します。人件費増が将来の体制強化に伴う場合もあり、増加した費用をすべて無駄と決めつけないことが大切です。
B/Sの見方|残高の内訳と前期からの変化を見る
資産=負債+純資産で読む
B/Sの左側の資産は、現預金、売掛金、商品、設備などです。右側には、買掛金や借入金などの負債と、資本金や利益剰余金などを含む純資産が示されます。純資産は資産と負債の差額で、自由に使える現金残高ではありません。流動・固定の区分や、残高の変化を読み取る手順は、貸借対照表の見方で具体例とともに解説しています。
流動資産・流動負債と固定資産・固定負債の区分は、正常営業循環や1年基準などのルールによります。「流動資産は全部すぐに現金にできる」と思い込まず、売掛金の回収可能性、在庫の売れ行きも見ましょう。
同じ架空会社のB/Sを比べる
| B/S(万円) | 前期末 → 当期末 |
|---|---|
| 現金・普通預金 | 100 → 80 |
| 売掛金 | 200 → 300 |
| 商品(在庫) | 100 → 140 |
| 流動資産合計 | 400 → 520 |
| 固定資産(減価償却累計額控除後) | 600 → 580 |
| 資産合計 | 1,000 → 1,100 |
| 流動負債(この例は買掛金等) | 300 → 350 |
| 固定負債(この例は長期借入金) | 200 → 215 |
| 負債合計 | 500 → 565 |
| 純資産合計 | 500 → 535 |
| 負債+純資産合計 | 1,000 → 1,100 |
当期の資産1,100=負債565+純資産535で左右は一致します。この例では配当・増資・その他の純資産変動がなく、当期純利益35が純資産500→535の増加につながっています。現実には純資産の変化を利益だけで説明できない場合もあります。
見たいのは、合計額だけでなく内訳です。売掛金は100万円、在庫は40万円増え、現預金は20万円減っています。売上の拡大で必要残高が増えた可能性も、入金の遅れや売れ残りが生じた可能性もあります。売掛金の期日別明細、在庫の数量・滞留状況を確認して区別します。
比率は、結論を出す前の手掛かりにする
この単純例では自己資本を純資産と同額とすると、当期の自己資本比率は535÷1,100×100=約48.6%です。一般には自己資本比率=自己資本÷総資産×100。連結などでは、純資産合計をそのまま自己資本に置き換えず、対象資料の定義を確認します。
流動比率は520÷350×100=約148.6%です。一般に流動比率=流動資産÷流動負債×100で、短期の支払い余力を考える手掛かりになります。しかし、流動資産に回収が遅い売掛金や売れにくい在庫が多ければ、比率が高くても必要な日にお金を用意できるとは限りません。
比率を「この数字以上なら安全」という一律の判定に使わず、業種・取引条件・過去の推移・資産の中身と合わせて考えます。この例の比率を良い会社の基準として使わないでください。出典:中小機構J-Net21「財務の基礎知識」。
C/Fの見方|利益と資金の増減を分ける
営業・投資・財務の3つの活動を見る
C/Fは、現金及び現金同等物の増減を活動別に示します。B/Sの「現金及び預金」と範囲が必ず一致するわけではないため、対象となる資金の範囲や残高との関係を注記で確認します。
| 区分 | 主に確かめる動き |
|---|---|
| 営業活動 | 販売・仕入など、営業に関わる資金の動き |
| 投資活動 | 設備や投資の取得・売却等に関わる動き |
| 財務活動 | 借入・返済・増資・配当等に関わる動き |
例えば設備を購入すれば投資C/Fがマイナスになることがあります。それだけで業績が悪いとはいえません。借入による財務C/Fのプラスも、売上や利益が増えた意味ではありません。符号の組合せだけで優良・危険を決めず、取引の内容と継続性を確認します。
出典:ASBJ「連結キャッシュ・フロー計算書等の作成に関する実務指針」。
同じ会社で、利益35万円でも資金は20万円減る
上の架空会社では、当期の資金の動きを次のように設定します。現金同等物・為替換算・その他の調整はなく、例の現金・普通預金がC/Fの資金と一致する前提です。
| 当期C/Fの簡略例 | 万円 |
|---|---|
| 営業活動による資金増加 | +25 |
| 投資活動:設備取得 | −60 |
| 財務活動:借入金の純増 | +15 |
| 資金増減合計 | −20 |
| 期首資金残高 | 100 |
| 期末資金残高 | 80 |
営業C/F25の計算も確かめられます。この例では当期純利益35+減価償却80−売掛金増加100−在庫増加40+買掛金等増加50=25です。設備は期首600+取得60−減価償却80=期末580となり、B/Sともつながります。税金費用と税金支払いは同額、他の調整なしという簡略条件で、実際のC/Fの全項目や表示方法を再現するものではありません。
売上が計上されても、代金がまだ売掛金なら、同時に入金されるとは限りません。在庫購入や借入元金の返済も、費用や利益と現金の動きが一致しない理由になります。減価償却は費用ですが、その計上時に同額の新しい支払いが起きるわけではありません。活動別の明細やプラス・マイナスの意味をもう少し詳しく知りたい方は、キャッシュフロー計算書の見方を参考にしてください。
将来の支払いに備えるときは、過去のC/Fだけでは足りません。入金・支払予定を資金繰り表などで確認します。出典:日本政策金融公庫「黒字なのにお金がない」。
3表をつなぐと、何を確認すべきかが見える
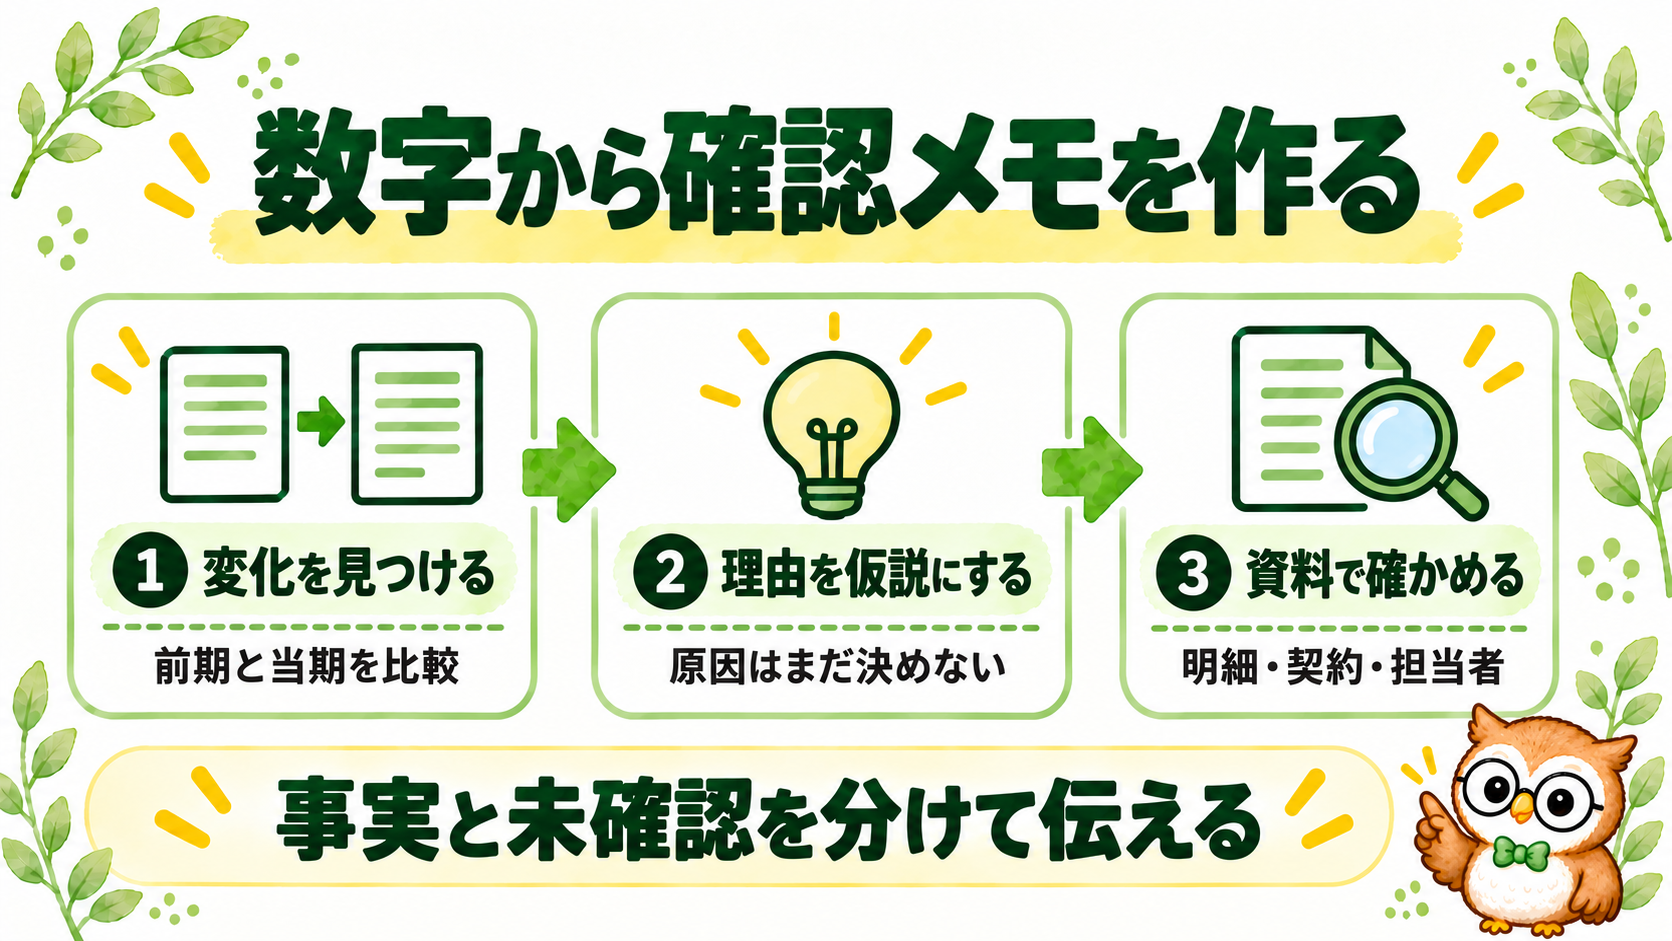
架空例から分かる事実は、売上1,000→1,200、営業利益100→60、売掛金200→300、在庫100→140、現預金100→80という変化です。この段階で原因を言い切る必要はありません。事実・仮説・確認先を分けると、次の行動が具体的になります。
| 読み取った事実 | 次に確認する資料・質問 |
|---|---|
| 売上は増えたが営業利益は減った | 商品別粗利益、仕入単価、販管費明細。どの商品や費用が変わったか |
| 売掛金と在庫が増えた | 回収期日別の債権明細、滞留在庫。拡大による増加か、遅れ・滞留か |
| 営業資金は+25だが設備取得で資金が減った | 設備計画、支払予定、借入・返済予定。今後の資金をどう確保するか |
「増収減益だから経営が悪い」「現預金が少ないから倒産する」と飛躍せず、数字が変わった理由を現場の情報と照合しましょう。利益の改善と資金の確保は、別の対応が必要になることもあります。
 ナビ先生
数字から言える事実と、まだ確認していない理由を分けましょう。「売掛金が増えた」は事実でも、「回収が遅れている」は明細を見てからの判断です。
経理初心者は「変化・仮説・確認先」のメモを作ろう
まず担当科目一つから、根拠へ戻る
新人の最初の目標は、会社全体の経営判断を一人で行うことではありません。自分が確認する科目を一つ選び、表の金額と明細、未確認事項を上司へ説明できる状態にしましょう。資料の閲覧・持出し・共有は会社の権限とルールに従います。
- 資料の条件:会社・期間・単位・確定状態
- 変化:前期200→当期300、+100など
- 仮説:販売増、期末集中、回収遅れなど
- 確認先:債権明細・契約・担当部署・上司
- 結果と未解決:確認した事実、追加確認の担当と期限
例えば「売掛金は前期末200万円から当期末300万円へ増加。販売増か回収遅れかは未確認。期日別明細を照合し、営業担当へ確認する」と書きます。確認後は「期日未到来の増加80万円、期限超過20万円」など、判明した内容を追記します。後半の数字はメモの書き方を示す追加例です。
月次の資料作りと、決算整理の確認を分ける
月次では前月・前年同月・予算など、比較する対象を目的に合わせます。差を報告する前に、計上漏れや期間の違いを確かめる必要があります。締め作業の全体は、月次決算の流れと担当範囲で整理してください。
前払費用や減価償却などの未反映が疑われる場合は、数字を合わせるために修正せず、根拠と必要な処理を責任者へ確認します。仕訳によって利益や残高が変わる理由は、決算整理仕訳の代表例と数字の変化で学べます。
財務諸表の読み方を、学習・仕事・キャリアへつなげる
学習者は、一つの会社の数字を自分の言葉で説明する
この記事の例を使い、営業利益率10%→5%を計算し直してみてください。次に「なぜ売上が増えても利益は減るか」「なぜ利益35万円と資金減少20万円が両立するか」を2〜3文で説明します。答えに詰まる箇所が、復習するポイントです。
会計の基礎が曖昧なら簿記へ戻り、読解や分析を体系的に学びたいならビジネス会計検定などを検討できます。公式の3級範囲でも財務三表と基本的な分析を扱っています。ただし、本記事を読んだだけで試験範囲を学び終えたことにはなりません。出典:ビジネス会計検定公式「級別内容・出題範囲」。資格学習を検討する方は、ビジネス会計検定の特徴と級の選び方で、簿記との違いや各級の内容を確認してください。
経験者は、確認した範囲と改善を記録する
実務では、数字の出力条件をそろえ、比較表の合計や参照先を検算する操作も必要です。操作を練習したい方は、経理で使うExcelの集計・照合・ミス防止へ進むと、会計の読解と表の操作を分けて学べます。
次の担当業務を考えるときは、「比較資料を作った」「売掛金の増加理由を照合した」「上司が判断した」など、自分の関与を区別します。練習や資格だけで、分析実務を経験したとはいえません。
決算数字を読んだ後に、予算との差を説明する予実管理、将来資金を見通す財務業務へ担当を広げる方法もあります。全員が管理職や転職を目指す必要はなく、今の仕事で一つ確認できる範囲を増やすことも前進です。
読んだ数字を予算管理や採算の判断へどうつなげるかは、管理会計と財務会計の違い・使い分けで全体像を確認できます。
財務諸表の見方でよくある質問
B/SとP/Lは、どちらから読めばいいですか?
利益の計算に慣れている初心者にはP/Lからの確認をすすめますが、決まった順番はありません。回収や支払いの確認ならB/Sの債権・債務から読むなど、目的に合わせて変えます。最後に他の表とつないで確認することが大切です。
C/Fがない会社では、どう確認しますか?
B/Sの現預金の変化に加え、入出金明細、売掛・買掛の回収支払予定、借入返済予定などを確認します。未来の不足を考えるには資金繰り表が役立ちますが、正式なC/Fと同じ書類ではありません。B/S2期分だけで全資金の動きを完全に復元できるとも限りません。
自己資本比率や流動比率が高ければ安心ですか?
それだけでは判断できません。資産の回収可能性、支払いの期日、業種、季節性、過去の推移を合わせて見ます。一つの比率で企業の良否や投資・融資の可否を決める使い方は避けましょう。
財務諸表が読めれば、未経験でも分析業務へ転職できますか?
読解は土台ですが、採用や担当業務が保証されるわけではありません。求人の実際の作業と、求められる会計知識・Excel・経験を照合してください。未経験者は学習した内容と実務経験を分け、今説明できることを具体的に示します。
まとめ|数字の変化を、確認する行動へ変えよう
P/Lは一定期間の利益、B/Sは一時点の資産・負債・純資産、C/Fは一定期間の資金の動きを示します。期間・単位・集計範囲をそろえ、前期から何が変わったかを見ていきましょう。
最初の一歩は、担当科目一つの「変化・仮説・確認先」を書くことです。 学習中なら架空例の営業利益率と資金増減を計算し直し、実務では上司の確認を受けながら残高の根拠へ戻ってみてください。
関連記事
次は、今の課題に合う記事を一つ選びましょう。締める工程、表を扱う操作、追加学習、担当業務の方向から進めます。
年次決算の流れと未経験者の担当範囲:数字を確定する工程全体を知りたい方へ。
経理におすすめの資格と目的別の優先順位:読解・実務・操作のどの知識を補うか考えたい方へ。
経理のキャリアプランと次に経験する業務の決め方:学んだ読解を担当業務や将来へつなげたい方へ。