「工業簿記で材料費や製造間接費を習ったけれど、結局、製品1個にいくらかかったかはどう求めるの?」と迷うことがあります。会社の資料や求人票で「原価計算」を見ても、何を集めて計算する仕事なのかは名前から想像しにくいものです。
原価計算とは、製品やサービスなどを作ったり提供したりするために使った材料や作業時間などを金額に換算し、対象ごとのコストを求めることです。この記事では、同じ製品を100個作る例を使って、費用の集め方から1個あたりの製造原価までをたどります。
- 原価計算の目的と原価管理との違い
- 材料費・労務費・経費の集め方と、共通費用を振り分ける考え方
- 1個あたりの原価の計算例と、工業簿記から実務につなげるポイント
原価計算では、対象と期間を決めて費用を集め、共通の費用は必要に応じて振り分けます。 製品ごとの原価が分かると、在庫の評価や見積り、原価管理に使う数字がそろいます。
原価計算とは?製品やサービスにかかったコストを求めること
原価は、ある製品を作る、あるサービスを提供する、といった目的のために使った資源を金額で表したものです。例えば木製トレーなら、使った木材、加工や組み立てにかかった作業、加工機の使用などが製造原価につながります。サービスでも、案件にかかった作業時間や外注費などを集計し、案件別の原価を求めることがあります。
同じ会社でも「今月完成したトレーの製造原価」と「ある案件の見積りに使う原価」では、知りたい範囲が違います。原価の内訳を読むときは、何について、いつの分を、どこまで集めた数字かを確認しましょう。
決算・見積り・採算の確認に使う
製造業の決算では、製品を作るためにかかった原価を、販売済みの製品と在庫に残っている製品などに分けます。完成した製品がまだ売れていない場合、その製造原価は在庫の評価につながります。作りかけの仕掛品があれば、その分の原価も完成品と分けて考えます。
見積りや販売価格を検討するときは、原価がどのくらいかを知っておくと、想定した価格で利益を確保できそうか考えやすくなります。価格を決める際には、販売に伴う費用、取引条件、市場価格なども考慮します。企業会計審議会「原価計算基準」では、財務諸表の作成や価格計算、原価管理などを目的として挙げています。
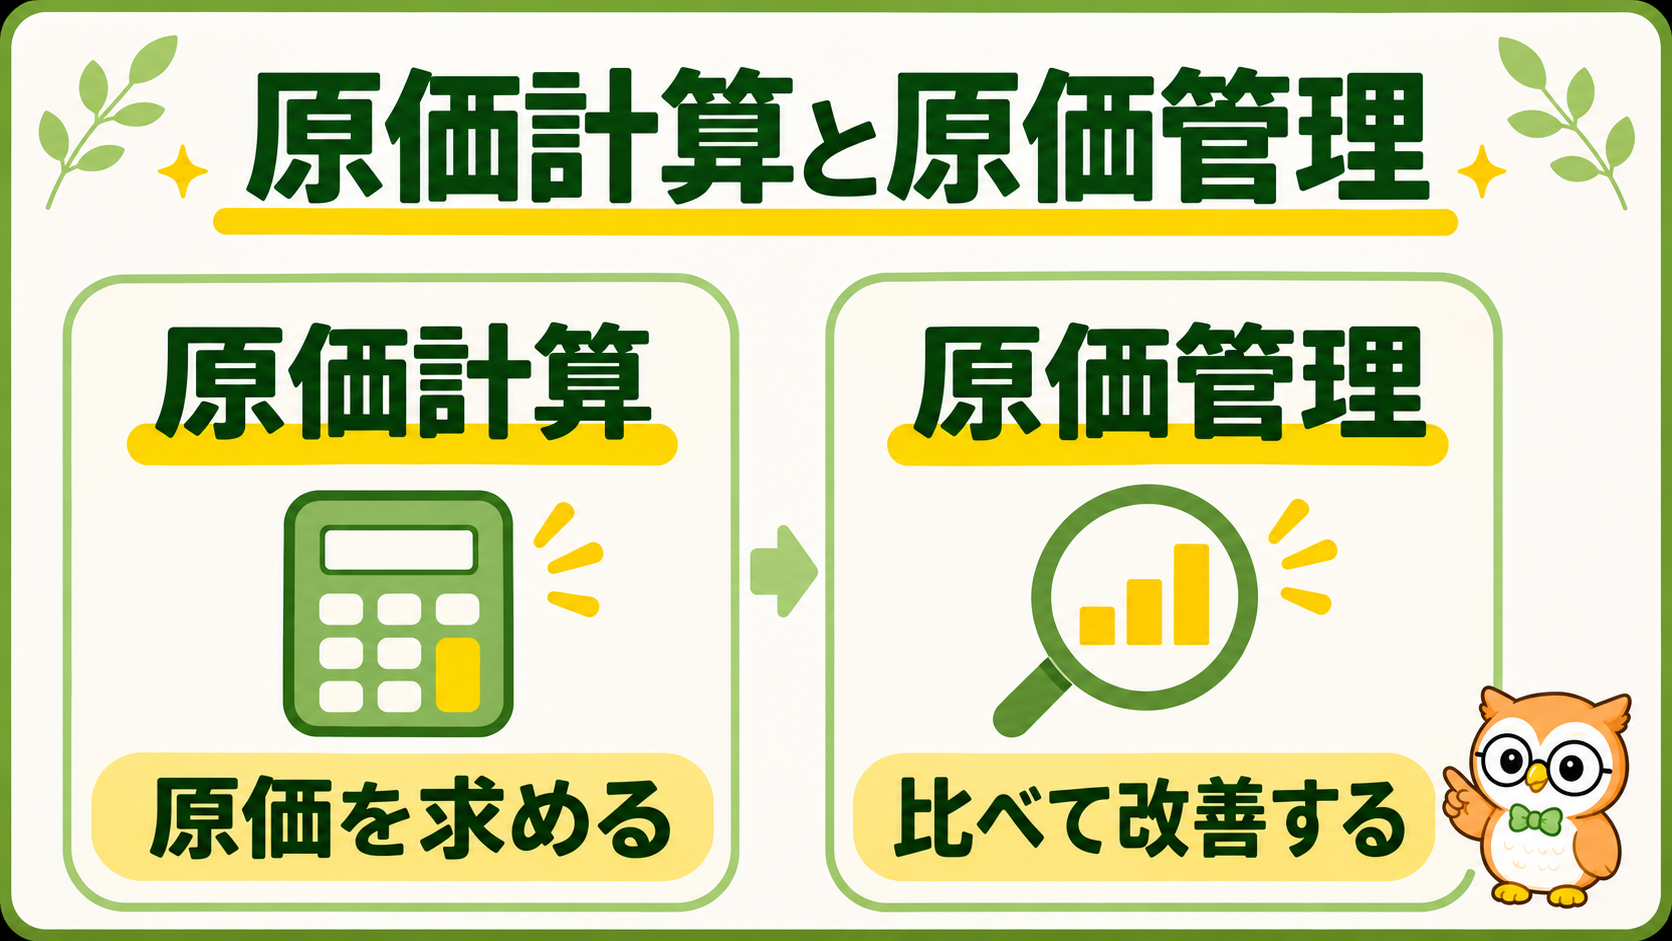
原価計算と原価管理の違い
原価計算で得たいのは「何にいくらかかったか」という数字です。原価管理では、求めた数字を目標や計画と比べ、差が生まれた背景を調べて次の対応を考えます。例えば、トレー1個の原価を求めるのが計算の場面で、目標より高いときに材料の単価や使用量を調べるのが管理の場面です。
| 原価計算 | 原価管理 |
|---|---|
| 製品などの原価を求める | 原価を管理・改善に使う |
| 集計・分類・配賦を行う | 比較し、差の原因を確かめる |
| 製品別・案件別などの原価が分かる | 見直す費用や工程の候補が分かる |
両者はつながっています。原価管理の一環で原価計算を行うことがあり、標準原価計算のように差異の算定や分析まで含む計算制度もあります。ここでは、初心者が作業の順序をつかめるよう、原価を求める場面と、求めた原価を使う場面に分けて見ていきます。
原価計算では何を集計する?材料費・労務費・経費
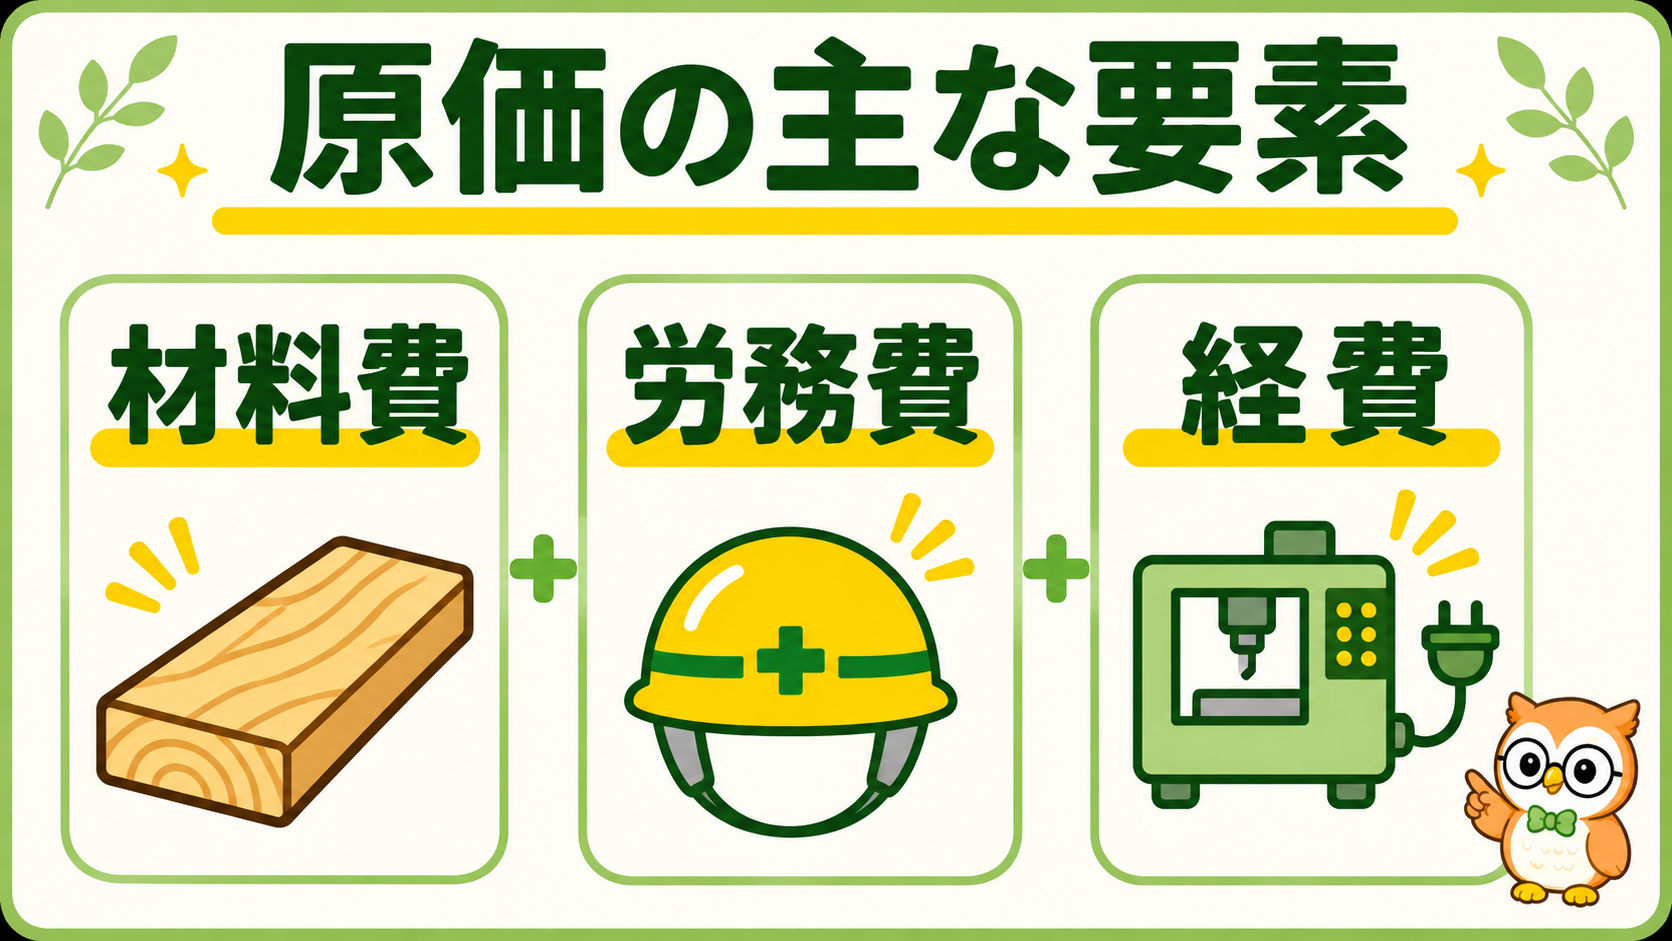
製造原価の内訳は、何を使ったかに注目すると、材料費・労務費・経費の三つに整理できます。製造に関する費用を集計する場面を例に、それぞれの中身を見てみましょう。
材料費|使った材料の費用
トレーに使った木材や塗料などの費用です。購入した木材が倉庫に残っていれば、その分は今月のトレーに使った材料に含めません。請求書などで単価を、出庫や使用の記録で使った量を確かめます。まとめて買う材料でも、買った時期と使った時期を区別すると集計しやすくなります。
労務費|製造に関わった人の費用
加工・組み立てなどに関わる従業員の賃金などです。特定の製品に費やした作業時間が記録されていれば、その製品に対応する労務費を把握しやすくなります。複数製品の工程を支える作業など、製品別にそのまま付けにくい労務費もあります。
経費|材料費・労務費以外の費用
工場の設備の減価償却費や電力料などです。設備の購入代金を支払った月にすべて足すのではなく、減価償却費など、その期間の製造に対応する費用を見ます。工場の電力料と販売部門の費用は、どちらも支払いがあっても製造原価との関係が異なります。
原価計算の基本的な流れ
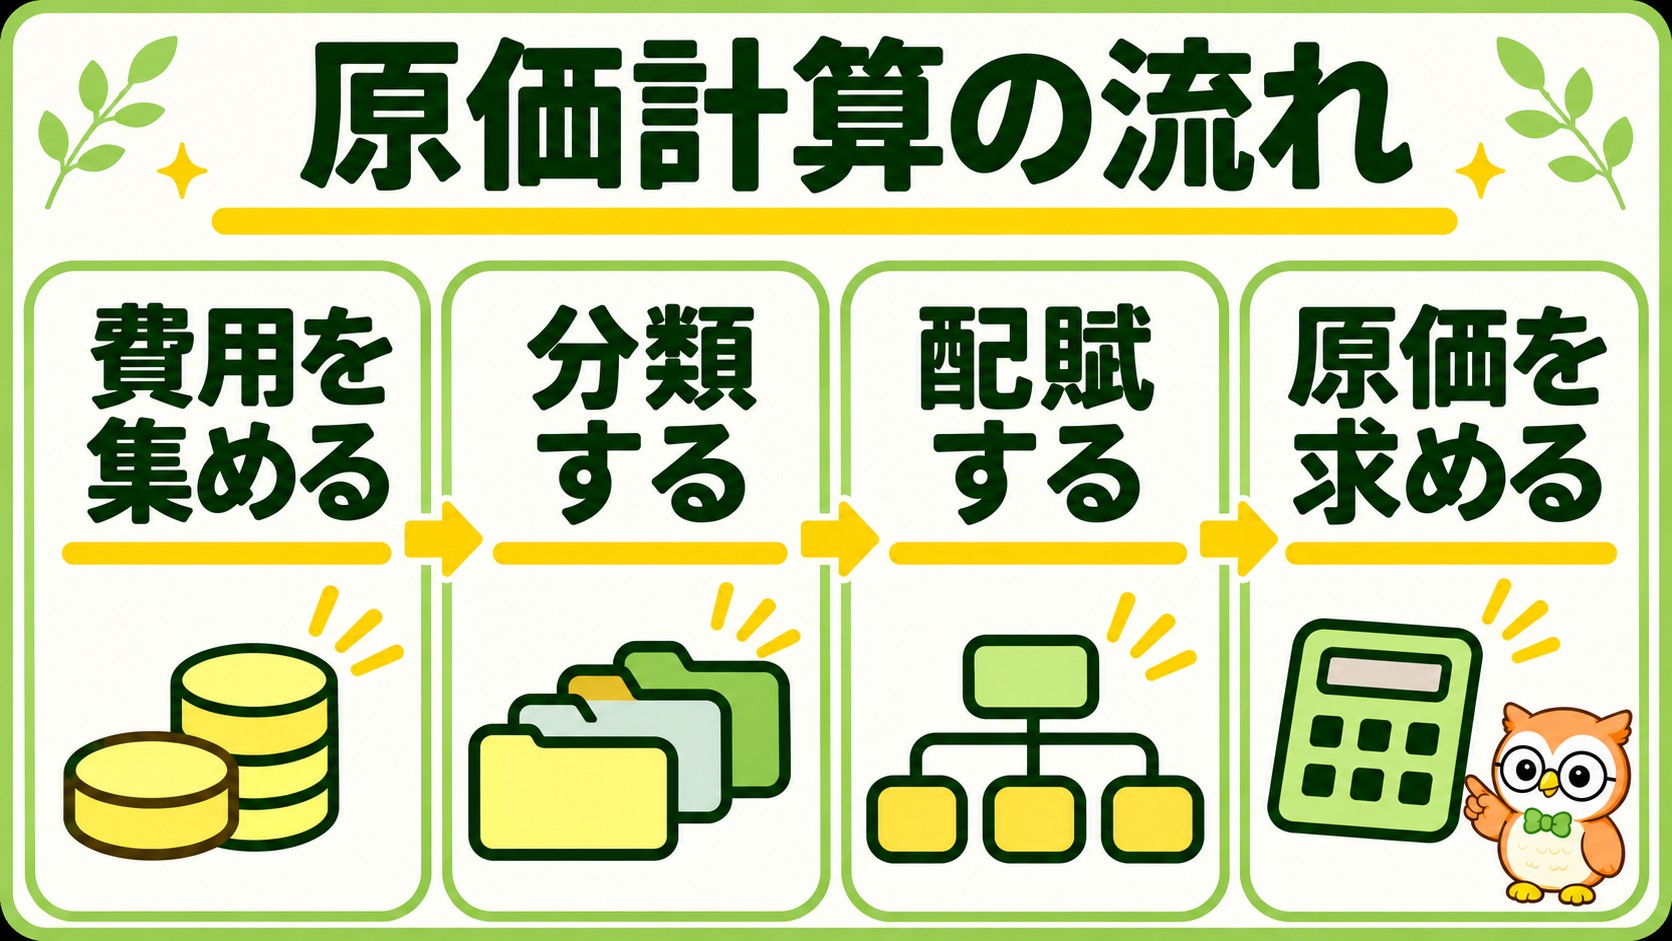
1.対象と期間を決め、費用を集める
「今月の木製トレー」のように、対象と期間をそろえます。費用は材料の使用記録、作業日報、設備や電力料の資料などから集め、材料費・労務費・経費に整理します。完成数量を計算に使うなら、生産記録の締め日も費用の集計期間とそろえます。
2.直接費と間接費を分ける
直接費は、どの製品や案件にかかったかを追える費用です。トレーに使った量が分かる木材や、製品別に作業時間を記録した加工の賃金などが該当します。間接費は、複数製品が使う工場の電力料など、対象別にそのまま対応させにくい費用です。
材料費・労務費・経費は「何に使ったか」の分類で、直接費・間接費は「どの対象に結びつけられるか」の分類です。例えば、同じ材料費でも、製品ごとに使用量を追える主材料と、まとめて消費する工場の補助材料では扱いが変わります。区分は製造工程や記録の取り方、会社の計算ルールによっても異なります。
3.共通の費用を必要に応じて配賦する
配賦(はいふ)は、共通して発生した費用を一定の基準で製品や部門などに振り分けることです。例えば複数製品が同じ加工機を使っている場合、機械の運転時間を製品別に記録していれば、その時間の割合で関連する共通費用を振り分ける方法があります。工程によっては、直接作業時間など別の基準が適する場合もあります。
配賦基準が変わると、費用の合計が同じでも製品ごとの原価は変わり得ます。どの費用を、どの基準で、何に割り当てたかを残すと、後から数字の意味を説明できます。
4.製品や案件ごとの原価を求める
対象に直接付けた費用と、配賦した費用を合わせます。生産形態や会社のルールによっては、製品に振り分ける前に、加工や組立などの部門別にまとめることもあります。製品1個あたりを求める場合は、完成品に対応する原価と完成数量をそろえて計算します。
具体例|同じ製品100個の原価を求める
ある工場で、1か月に同じ木製トレーを100個作り、すべて完成したとします。材料費は使った木材、労務費は直接作業分、経費は製造に関するその他の費用です。この例では、対象の製品に帰属する費用の集計が済み、月初・月末に作りかけの製品はないものとします。
| 費用 | 金額 |
|---|---|
| 材料費 | 20万円 |
| 労務費 | 10万円 |
| 経費 | 5万円 |
| 合計の製造原価 | 35万円 |
製造原価の合計は、20万円+10万円+5万円=35万円です。全額が完成した100個に対応するため、35万円÷100個=1個あたり3,500円と計算できます。この1個あたりの金額を単位原価と呼びます。
分母は販売数ではなく、原価が対応する完成数量です。完成品の一部が売れ残っていても、この例の完成数量は100個です。一方、期末に作りかけがあるときは、その分の原価を完成品の分と分ける必要があります。製品が複数あり共通費用がまだ配賦されていない場合も、工場全体の費用を一つの製品の個数で割ると、その製品の原価を正しく捉えられません。
 ナビ先生
式を使う前に「この金額と個数は同じ製品・期間の完成分か」を確かめましょう。そこがそろうと、1個あたりの数字を説明しやすくなります。
原価計算の種類|集計の単位と、計算に使う基準
個別原価計算と総合原価計算|何をひとまとまりにするか
個別原価計算では、注文や製造指図書などの単位で原価を集めます。例えば仕様が異なる特注品を受注した場合、注文ごとに材料や作業を記録し、共通費用を必要に応じて振り分けます。一つの注文で同じ製品を複数作る場合も、まず注文単位で集計する考え方です。
総合原価計算では、同じ種類の製品を継続して作る工程などで、一定期間の原価をまとめ、完成品や仕掛品などに分けて単位原価を求めます。同じ仕様の製品を繰り返し作るラインを思い浮かべると、注文ごとに集計する場合との違いが見えます。
実際原価計算と標準原価計算|どの基準で原価を求めるか
実際原価計算は、実際に使った材料の量や作業時間などをもとに原価を求める考え方です。価格には予定価格などを用いる場合もあります。標準原価計算では、あらかじめ定めた標準的な消費量や価格を使って原価を求め、実際との差異も把握します。
「個別か総合か」は原価を集める単位の話で、「実際か標準か」は数量や価格の基準の話です。まずこの二つの視点を区別しておくと、種類を覚えやすくなります。同じ生産数量にそろえて標準と実際の差を求める方法は、標準原価計算の具体例で確認できます。
簿記2級の工業簿記と、経理実務のつながり
日商簿記2級の工業簿記には原価計算が含まれます。2026年度に適用される日本商工会議所の出題区分表では、材料費・労務費・経費、製造間接費、個別原価計算、総合原価計算、標準原価計算などが扱われています。2027年度の確定版でも工業簿記・原価計算の区分表は変更されていません。
学習中は、計算の前に問題文にある「対象」「期間」「直接付けられる費用」「配賦の基準」「完成数量」を抜き出してみましょう。数字がどの集計に使われるかを言葉にすると、仕訳と原価の流れを結びつけやすくなります。
実務では、必要な数字が一つの資料にそろっているとは限りません。製品構成や生産工程、勘定科目、製品コード、システム、集計単位と配賦ルールを確認し、帳簿と製造記録を照合します。経理や工場経理が集計を担い、購買から材料の単価、生産管理から完成数量、製造現場から作業実績を受け取ることもあります。担当範囲や確認先は会社によって異なります。
- 対象と期間|どの製品・案件の、いつの原価か
- 費用と数量|材料の使用量や完成数はどの記録に基づくか
- 共通費用|何をどの基準で配賦し、前月と同じ条件か
工業簿記をどの級で学ぶか整理したい方は、簿記3級と2級の違いで学習範囲を確認できます。
原価を求めた後は、比較や改善に使う
単位原価が分かると、前月や標準と比べて変化を見つけられます。その際は、対象製品、費用の範囲、配賦基準をそろえて読みます。例えば同じトレーでも、工場の共通費用の配賦ルールが変わった場合や生産量が大きく変わった場合には、1個あたりの原価も動き得ます。原価が上がった理由を確かめるには、費用の内訳や生産記録を確認します。標準と実際の材料費に差が出たら、原価差異分析で単価と使用量の影響を分けると、次に確認する数字を絞れます。
求めた数字を目標と比べ、差の原因を調べて改善につなげる手順は、原価管理の基本の流れで具体例とともに確認できます。
まとめ|まずは原価の範囲と数量をそろえよう
原価計算では、何の原価を知りたいかを決め、材料費・労務費・経費を集めます。対象別に追える費用を直接付け、共通の費用は基準を決めて配賦すると、製品や案件ごとの原価を求められます。
練習するときは、例の35万円を100個で割る前に、費用がすべてその100個に対応する理由を書いてみましょう。実務の資料を読むときにも、数字の範囲や集計方法を説明する手がかりになります。
関連記事|原価の数字を仕事にどう活かすか
製品原価の数字を社内の判断にどう使うか見渡したい方は、管理会計の基本と経理で使う場面をご覧ください。
費用の明細を集計して元のデータと照合する練習には、経理で使うExcelとミス防止の考え方が役立ちます。