簿記に合格した後、「仕訳は分かるけれど、決算書から会社の状態を説明するのは難しい」「次はどんな勉強をすればいい?」と感じていませんか。
ビジネス会計検定は、財務諸表の仕組みや分析方法を学び、数字を読み解く力を伸ばすための検定です。簿記の知識を、数字を使って考える方向へ広げたい人の選択肢になります。
この記事では、簿記との違い、各級の内容、難易度、実務での活かし方を整理します。試験情報の確認日は2026年10月18日です。
- ビジネス会計検定で学べることと簿記との違い
- 3級・2級・1級の特徴と、自分に合う級の選び方
- 合格率・試験方式・費用・次回日程
- 経理実務や転職へ活かす方法と限界
財務諸表を読む知識を体系的に学びたいなら、ビジネス会計検定は検討する価値があります。会計初心者は3級の内容から、簿記学習者は3級の分析分野を確認して2級も比較しましょう。資格を増やすことより、「何を説明できるようになりたいか」で選ぶことが大切です。
ビジネス会計検定とは?財務諸表を読む力を学ぶ検定
正式名称は「ビジネス会計検定試験®」。主催は大阪商工会議所、施行商工会議所です。財務諸表に記載された項目や数値を理解し、企業の状態を分析してビジネスに活かすことに重点があります。
対象は経理担当者だけではありません。営業、企画、管理職など、会社の数字を理解したい人にもつながる学習です。簿記資格や実務経験がなくても受験できます。
例えば「売上が増えた」だけでなく、「利益はどう変わったか」「資金は増えたか」へ目を向けるための基礎を学びます。検定の合格は、会社のあらゆる問題を数字だけで判断できるという意味ではありません。
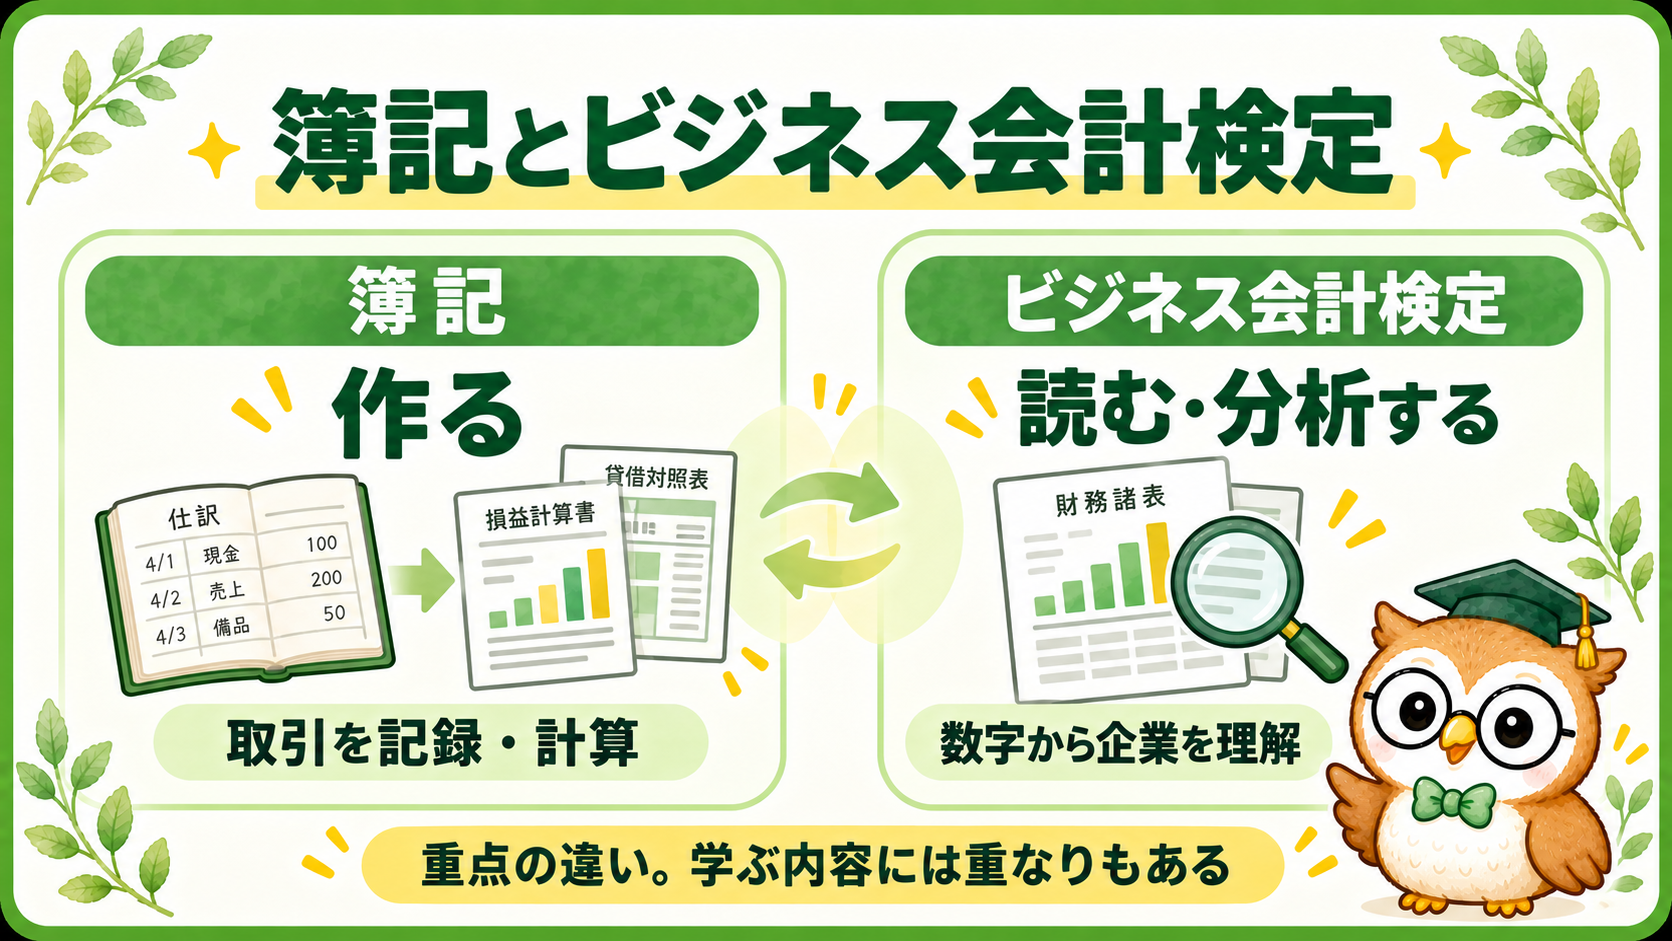
ビジネス会計検定と簿記の違い|「作る」と「読む」の重点が違う
簿記は取引を記録・計算し、財務諸表を作成するための知識が土台です。ビジネス会計検定は、作成された財務諸表の仕組みを理解し、数値から企業の状況を読み取る知識に重点があります。
| 項目 | 簿記 | ビジネス会計検定 |
|---|---|---|
| 学習の軸 | 記録・計算・作成 | 理解・読解・分析 |
| 問いの例 | 取引をどう処理するか | 数字から何が分かるか |
| 組合せの意味 | 数字ができる過程を知る | 数字を使って状態を考える |
「簿記=作る側、ビジネス会計検定=読む側」は、重点を捉える説明です。完全に別の分野ではありません。日商簿記2級の公式説明にも、財務諸表から経営内容を把握し、処理や分析を行う力が含まれています。
逆に、ビジネス会計検定でも会計基準や制度、財務諸表の構造を学びます。簿記で学んだ減価償却や売掛金の意味は、数字を読むときの助けになりますが、簿記合格だけで検定の分析範囲を学び終えたことにはなりません。
出典:ビジネス会計検定公式の説明、日本商工会議所「簿記2級」。
 ナビ先生
簿記で数字ができる過程を学んだら、その数字が何を伝えるかへ視野を広げてみましょう。次の資格は、今の疑問を解消できるかで選ぶと迷いにくくなります。
3級・2級・1級は何が違う?
受験級は3級・2級・1級です。上位級には下位級の知識・テキスト内容が含まれます。次の「向いている人」は、公式の学習範囲を踏まえた本サイトの目安です。
| 級 | 主な学習内容 | 向いている人 |
|---|---|---|
| 3級 | 個別の財務三表と基本的な分析 | 読み方の基礎を固めたい人 |
| 2級 | 連結財務諸表と応用的な分析 | 分析の幅を広げたい人 |
| 1級 | 会計情報の総合分析・企業価値分析 | より深い企業評価を学びたい人 |
3級|財務三表の構造と基本の分析
貸借対照表、損益計算書、キャッシュ・フロー計算書の項目や計算構造を学びます。成長性、安全性、収益性などの基本的な分析も扱うため、用語を覚えるだけの級ではありません。
2級|連結財務諸表を読み、分析を広げる
企業グループの連結財務諸表を扱い、キャッシュ・フロー、セグメント情報、損益分岐点などへ分析対象が広がります。個別企業の基本を理解したうえで、事業や戦略との関係を考えたい人の候補です。 分析テーマを実際の数字で確かめたい方は、損益分岐点分析を具体例で確認する解説も参考にしてください。
1級|注記なども含め、企業を総合的に分析する
開示情報や会計基準への理解を深め、企業価値分析も学びます。論述式があり、数値を計算するだけでなく、考えを文章にする準備も必要です。なお「準1級」は独立した受験級ではなく、1級不合格者のうち一定の得点者を認定する制度です。
出典:公式「級別内容・出題範囲」。
難易度は?合格率だけで簿記と比べない
合格率は年度・回・級を揃えて見る
以下は、2026年10月18日時点で公式サイトに掲載されている直近の2025年度2回分です。第39回の結果は、確認時点ではまだ掲載されていません。
| 級 | 第37回 2025年 10月19日 | 第38回 2026年 3月8日 |
|---|---|---|
| 3級 | 60.0% | 67.2% |
| 2級 | 48.1% | 43.6% |
| 1級 | 実施なし | 25.6% |
合格率は実受験者に対する合格者の割合です。第38回の実受験者は3級4,377人、2級2,075人、1級250人でした。級ごとに母集団も異なり、これだけで学習の大変さを正確に比べることはできません。
出典:公式「試験結果・受験者データ」。
自分にとっての難しさは、範囲と問題で確かめる
簿記学習者でも、キャッシュ・フローや分析指標に慣れていなければ復習が必要です。2級は連結と分析対象の広がり、1級は総合的な理解と論述への対応も考えます。
「簿記2級より簡単」「何時間で必ず合格」とは一律にいえません。出題範囲と公式の問題例を見て、用語の理解、計算、解答時間のどこに課題があるかを確認しましょう。勉強時間は、会計経験や週に確保できる時間から見積もる方が実用的です。
何級から受ける?経験別の選び方
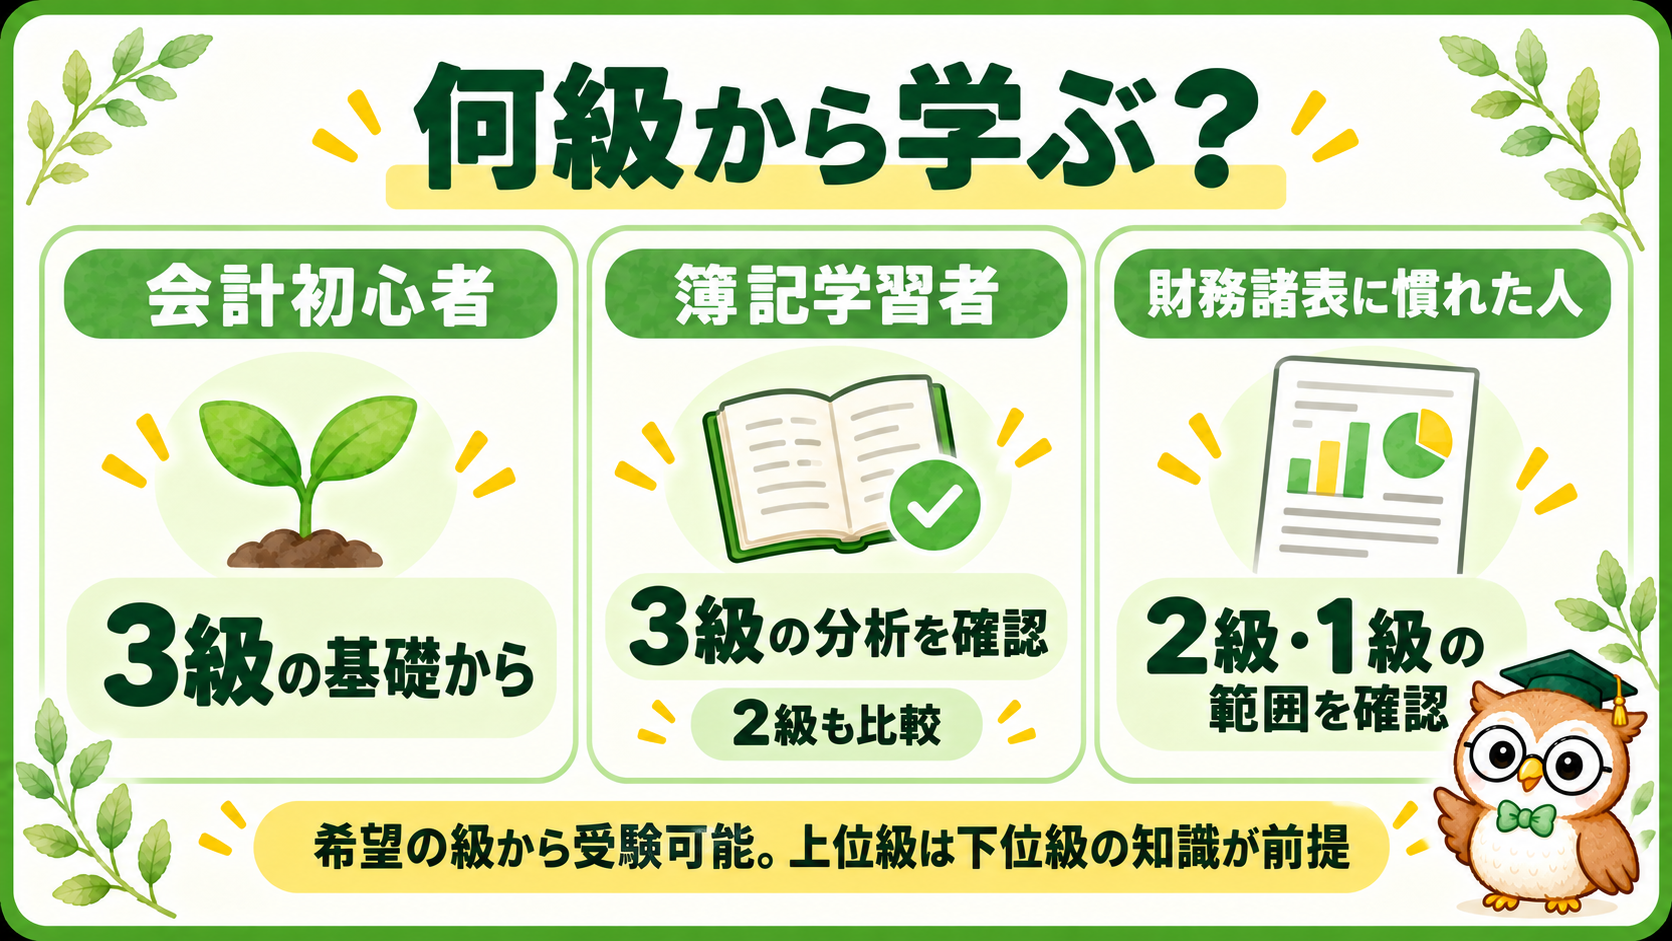
公式制度では希望の級から受験でき、学歴・年齢などの制限もありません。「全員が3級合格後に2級へ進む」という順番は必須ではありません。
会計初心者|3級の内容から確認する
財務三表の違いや資産・負債の意味が曖昧なら、3級の範囲から学ぶと整理しやすくなります。初めに上位級を申し込むより、公式テキストの目次と問題例に触れ、学びたい内容か確かめましょう。
簿記3級・2級の学習者|3級の分析を確かめて2級も比較する
取得した簿記の級と、ビジネス会計検定の受験級を同じ番号で決める必要はありません。3級の財務諸表分析が理解できるかを確認し、連結や応用分析まで学びたいなら2級の範囲を比較します。
2級を直接受ける場合も、3級の知識は前提です。慣れていない分析分野だけ3級の教材へ戻るなど、受験する級と復習する範囲を分けて考えられます。
財務諸表に慣れている人|仕事内容と2級・1級の範囲を照合する
日常業務で扱う範囲と試験全体は一致しません。企業価値分析や論述まで必要か、現在の知識でどこが不足するかを見て判断します。経験年数だけで1級を選ぶ必要はありません。
出典:公式「受験資格」、公式の級別範囲・問題例。
- 財務三表の基本を説明できるか
- 学びたいのは基本の読解か、連結・応用分析か
- 公式問題例を解いたとき、どこで手が止まるか
取得メリット|経理実務にどうつながる?
数字の変化について、確認すべき点を考えやすくなる
学習のメリットは、財務諸表の項目と分析方法を一つの体系として整理できることです。売上だけ、利益だけに注目せず、資産・負債や資金の動きへ関心を広げられます。
例えば、同じ会社・同じ期間の条件で売上が増え、利益率が下がったとします。そこで「会社が悪くなった」と決めず、商品構成や原価、費用の変化を確かめる問いを立てます。検定で学ぶ分析は、その問いを考える土台になります。
読み方をまず体験したい方は、財務諸表の見方とB/S・P/L・C/Fのつながりで、具体的な数字と確認先を見てみてください。
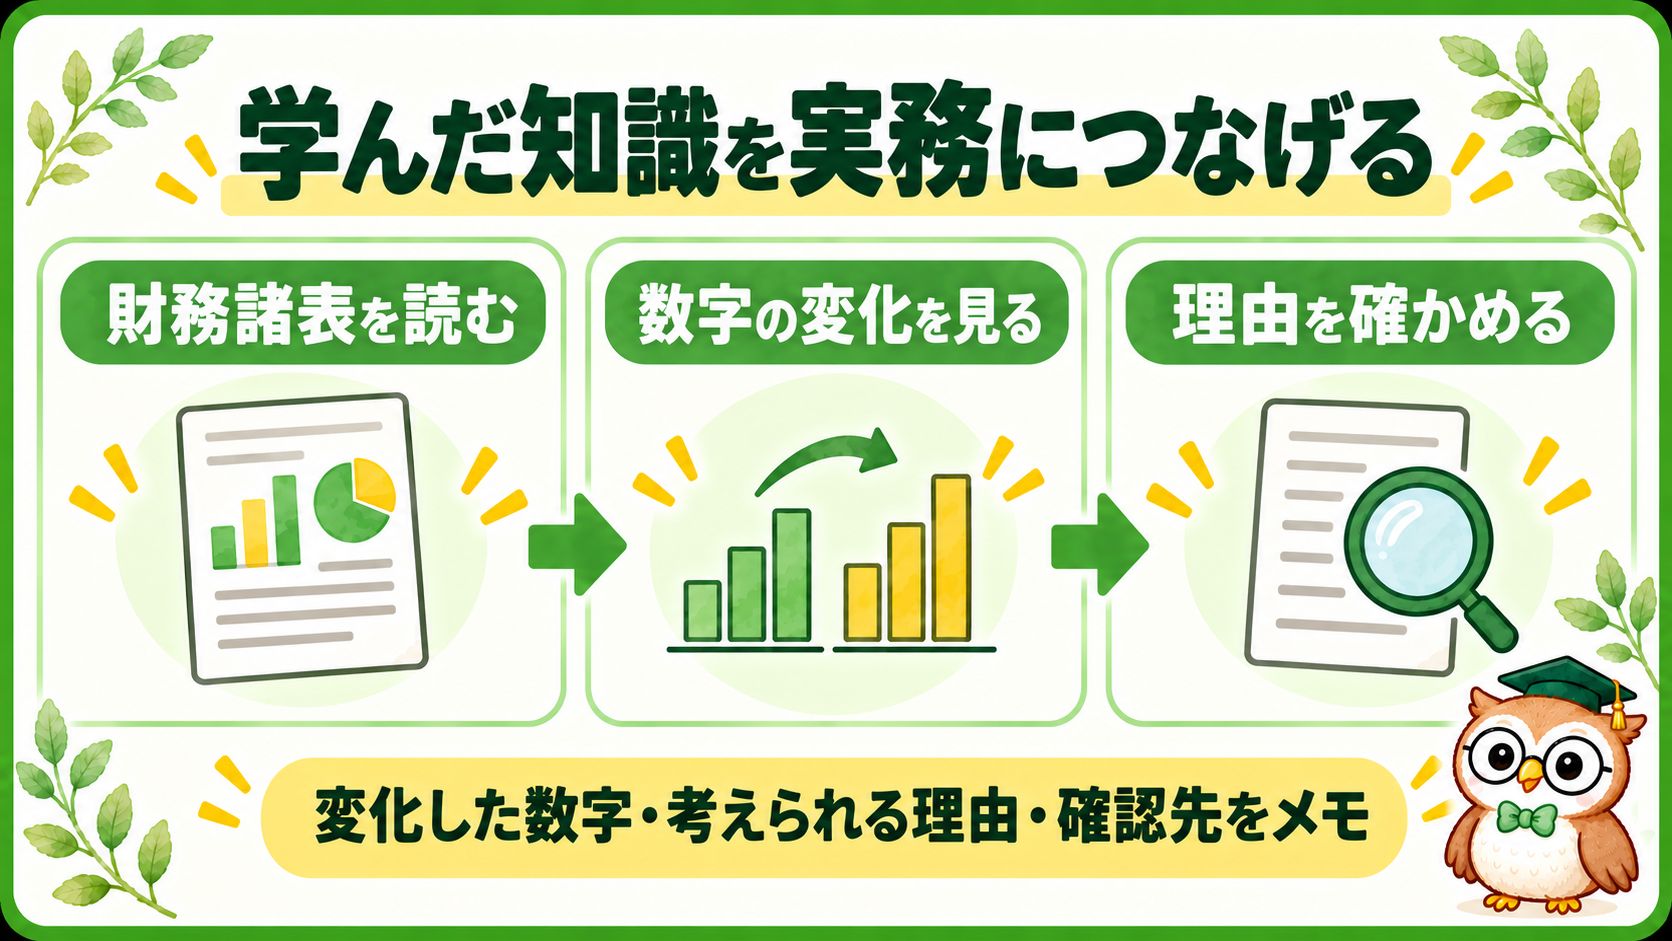
学んだ知識を、確認メモや報告の準備へ広げる
経理では、表の数値を見て、前期との変化を整理し、明細や担当部署に理由を確認する場面があります。「変化した数字」「考えられる理由」「確認先」を分けて書くと、知識を仕事へつなげやすくなります。
ただし検定は、会社固有の会計ソフト、証憑確認、締切管理、社内承認まで習得できたことを保証しません。分析結果をどう使うかは、現場の情報や責任者との確認が必要です。
実績を読むところから、計画との比較へ進みたい場合は、予実管理の基本と差異の見方が次の実務テーマになります。検定合格と予実管理の実務経験は区別して考えましょう。
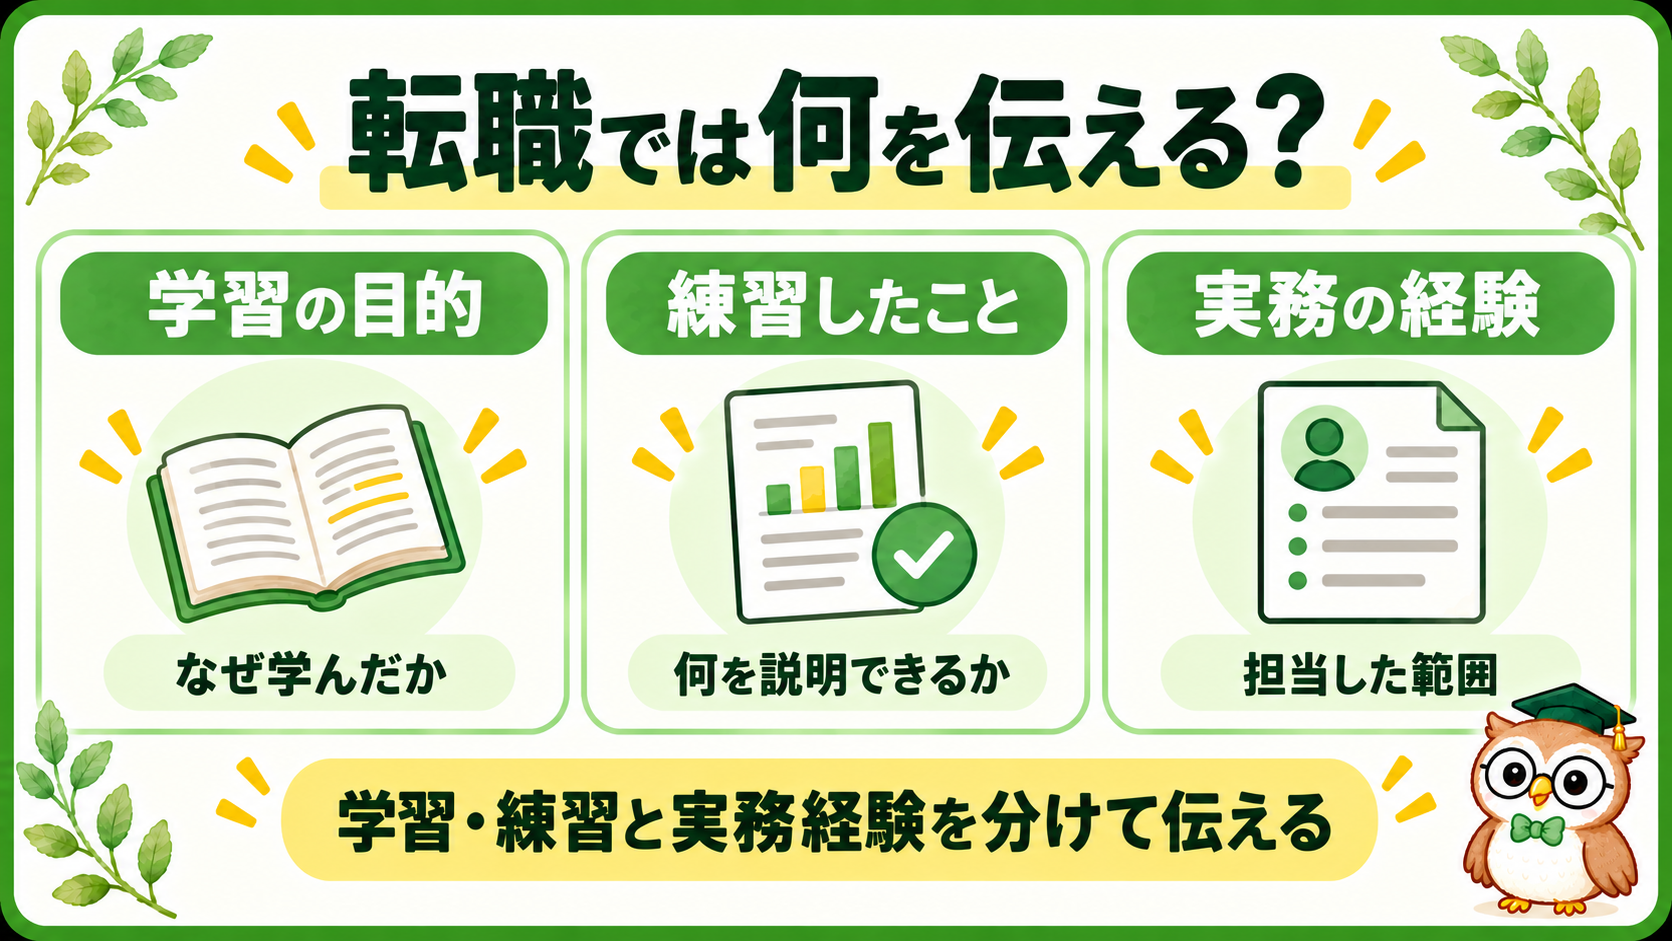
転職で役に立つ?学習内容と実務経験を分けて伝える
ビジネス会計検定は学んだ分野を示す材料になりますが、合格だけで採用や年収アップが決まるわけではありません。本記事では、求人全体での必須率や採用効果を示すデータは確認していません。
まず希望する求人の必須・歓迎条件を確認し、簿記、Excel、月次決算など、求められる内容と自分の経験を照合します。応募できる求人があるなら、追加資格の合格まで一律に応募を待つ必要はありません。
未経験者が面接で伝えるなら、「財務諸表の分析を体系的に学ぶために受験しました。学習用の決算資料で利益率の変化を計算し、確認点を整理する練習をしています」のように、目的と行動を説明します。学習例を実務での分析経験として話さないことが大切です。
経験者は、学んだ内容に加え、自分が担当した集計・照合・報告の範囲を具体化しましょう。資格名と担当実績をセットで整理すると、何ができるか伝わりやすくなります。
FASS・MOSと迷ったら、補いたい力で選ぶ
FASSは資産・決算・税務・資金の実務知識を測る検定、MOS ExcelはExcelの操作スキルを示す試験です。ビジネス会計検定の中心は財務諸表の理解・分析で、目的は同じではありません。
実務知識を広く点検したいなら、FASS検定の仕組みと活かし方を比較してください。数字を読む知識と、業務全体の知識のどちらを補いたいかが選ぶ軸になります。
Excelの表作成や集計操作が課題なら、MOS Excelの一般・エキスパートの違いへ進むと選びやすくなります。会計の知識と表を扱う操作は、仕事では組み合わせて使う力です。
出典:日本CFO協会「FASS検定について」、MOS公式「MOSとは」。
試験方式・費用・次回日程を確認しよう
試験形式と合格基準
3級・2級はマークシート方式で各2時間、100点満点中70点以上が合格基準です。1級はマークシートと論述で2時間30分。合計200点満点中140点以上に加え、論述で50点以上が必要です。
受験料は税込で3級4,950円、2級7,480円、1級11,550円。個人申込みでは別に1決済当たり440円の申込システム利用手数料が必要です。教材代・交通費も含めて予算を考えましょう。
出典:公式の試験形式・基準、試験時間、受験料、申込方法。
次回は第40回・2027年3月14日予定
2026年10月18日の第39回は、公式トップで施行終了と案内されています。次回の第40回は2027年3月14日で、1級・2級・3級を実施予定です。
一般申込みは、コンビニ店頭決済が2027年1月8日〜1月24日、クレジットカード決済が1月8日〜1月28日です。インターネットで申込み、選んだ方法で支払います。受験地・級ごとに定員があり、期間内でも受付終了の場合があります。
試験は指定会場での一斉実施です。最新の実施日・申込期間・注意事項は、申込み前に公式の受験要項と申込方法を確認してください。
まとめ|簿記の次は「数字をどう使いたいか」で決めよう
ビジネス会計検定は、財務諸表を理解し分析する知識を体系的に学ぶ選択肢です。簿記で学んだ数字の作られ方を、企業の状態を読む力へ広げたい人と相性があります。
最初の一歩は、3級の公式範囲と問題例を見て、分かるところ・復習したいところを分けることです。基礎を固めたいなら3級、連結や応用分析へ進みたいなら2級も比較し、自分の目的と学習時間に合わせましょう。
学習には公式テキストと正誤表、公式Q&Aの学習案内を活用できます。資格取得後は、数字の変化と確認点を短く説明する練習まで進めてみてください。
関連記事
ほかの資格も含めて優先順位を考えたい方は、経理におすすめの資格と目的別の選び方も参考にしてください。