「経理の求人で月次決算と書かれているけれど、具体的に何をするの?」
「日常の仕訳入力と、どこが違うの?」
「未経験で入社したら、最初から一人で締めるの?」
月次決算は、1か月分の取引を締め、会社の売上・利益・資産・負債を月ごとに確認する仕事です。日々の伝票入力を集めるだけではなく、預金や売掛金などの残高を照合し、計上漏れを補い、試算表や損益計算書を確認して経営へ報告します。
この記事では、月次決算の目的、年次決算との違い、いつ何をするか、未経験者の担当範囲を、実務の順番に沿って解説します。読み終えたら、自分が次に覚える業務を一つ決められる状態を目指しましょう。
- 月次決算の意味と年次決算との違い
- 月末から月初に進める7つの業務
- 未経験者が担当しやすい範囲
- 必要な簿記・Excel・確認スキル
- FASSやキャリアアップへのつなげ方
月次決算は、毎月の数字を早く正しく確定し、経営判断と年次決算の土台を作る仕事です。未経験者が最初からすべてを一人で担うとは限らず、日常仕訳や残高照合から始め、決算整理・試算表確認・報告へ担当範囲を広げるのが一般的です。まずは自社の締め日と担当表を確認し、毎月同じ順番でチェックできる形を作りましょう。
月次決算とは?1か月ごとに会社の数字を締める仕事
月次決算とは、1か月分の会計データを整理し、その月末時点の財政状態と、その月までの経営成績を確認する作業です。一般に、貸借対照表(B/S)や損益計算書(P/L)、試算表、予実比較などを使って数字を確かめます。
厚生労働省のjob tag「経理事務」でも、月末に勘定科目ごとの集計と残高確認を行い、月次決算書類を作ることが経理の仕事として示されています。
月次決算の目的は「早く気づき、次の行動を決める」こと
年1回の決算まで数字を確認しなければ、売上の落ち込み、費用の増加、入金遅れ、在庫の増えすぎに気づくのが遅れます。月次決算を行うと、計画との差を毎月確認し、原因の調査や資金繰りの見直しへ早く動けます。
中小企業庁の2026年版小規模企業白書も、月次などのペースで実績を管理し、目標との差を確認することは、期中の経営判断に重要だとしています。
年次決算との違い
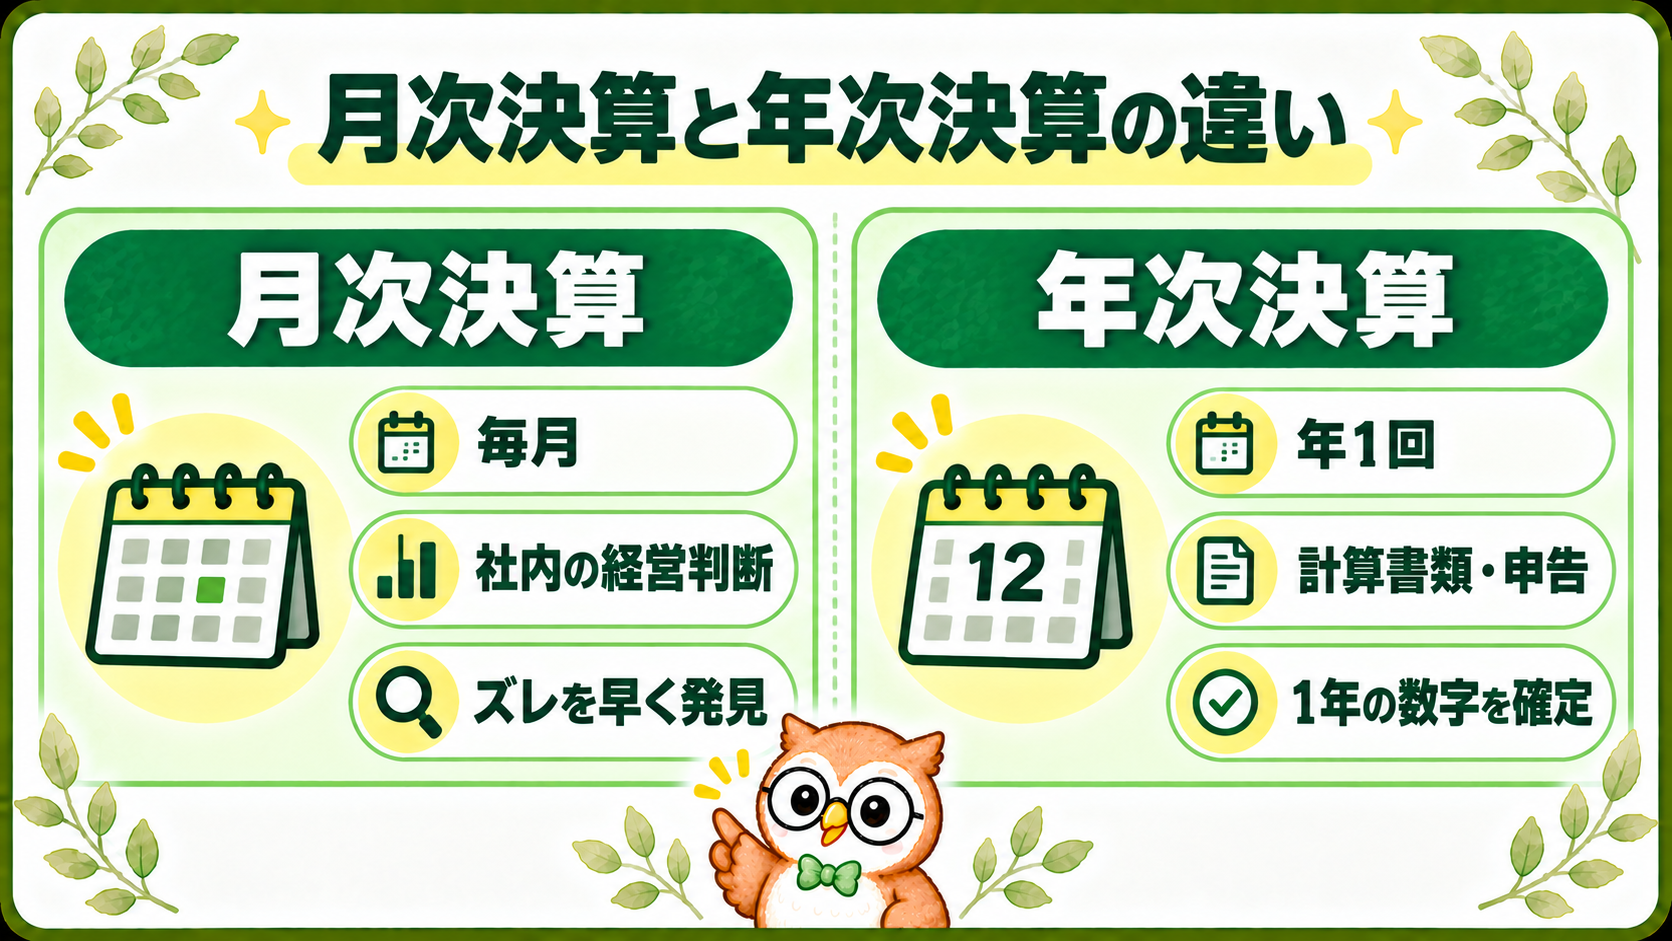
月次決算と年次決算は、同じ資料や処理を使う場面がありますが、目的と締める期間が異なります。
| 比較項目 | 月次決算 | 年次決算 |
|---|---|---|
| 頻度 | 毎月 | 原則として年1回 |
| 主な目的 | 社内の業績把握・早期改善 | 1事業年度の数字を確定 |
| 主な成果物 | 月次試算表、B/S・P/L、予実比較など | 計算書類、申告資料、決算報告など |
| 締めの深さ | 重要性とスピードのバランスを取る | 証憑・残高・税務処理まで精度を高める |
| 読み手 | 経営者、部門責任者、経理部門など | 経営者、株主、金融機関、税務当局など |
法人税の確定申告は、原則として事業年度終了日の翌日から2か月以内です。これは国税庁の法人税等の申告手続で確認できます。一方、一般的な月次決算は、外部提出のためではなく、主に社内管理と年次決算の早期化に使われます。
月次決算はいつ行う?月末から翌月初に集中する
月次決算は、対象月の取引を月末で区切り、翌月初から資料を回収して締めるのが基本です。ただし、完成日は会社によって異なります。早い会社は翌月の第3〜5営業日、確認工程が多い会社は第10営業日以降になることもあります。
| 時期の目安 | 主な作業 | 関係者 |
|---|---|---|
| 月末まで | 売上・仕入・経費の証憑をそろえる、棚卸を準備する | 経理・各部門 |
| 月末〜第2営業日 | 入出金、請求、経費、在庫などのデータを締める | 経理・営業・購買など |
| 第3〜5営業日 | 残高照合、決算整理仕訳、試算表作成 | 経理担当者 |
| 第5〜10営業日 | 異常値確認、予実分析、経営報告 | 経理責任者・経営者 |
この日程は一例です。請求書の到着日、在庫の有無、海外子会社、承認経路、会計システムによって変わります。転職時は「月次決算あり」という言葉だけでなく、何営業日で締めるか、誰がどこまで担当するかを確認しましょう。
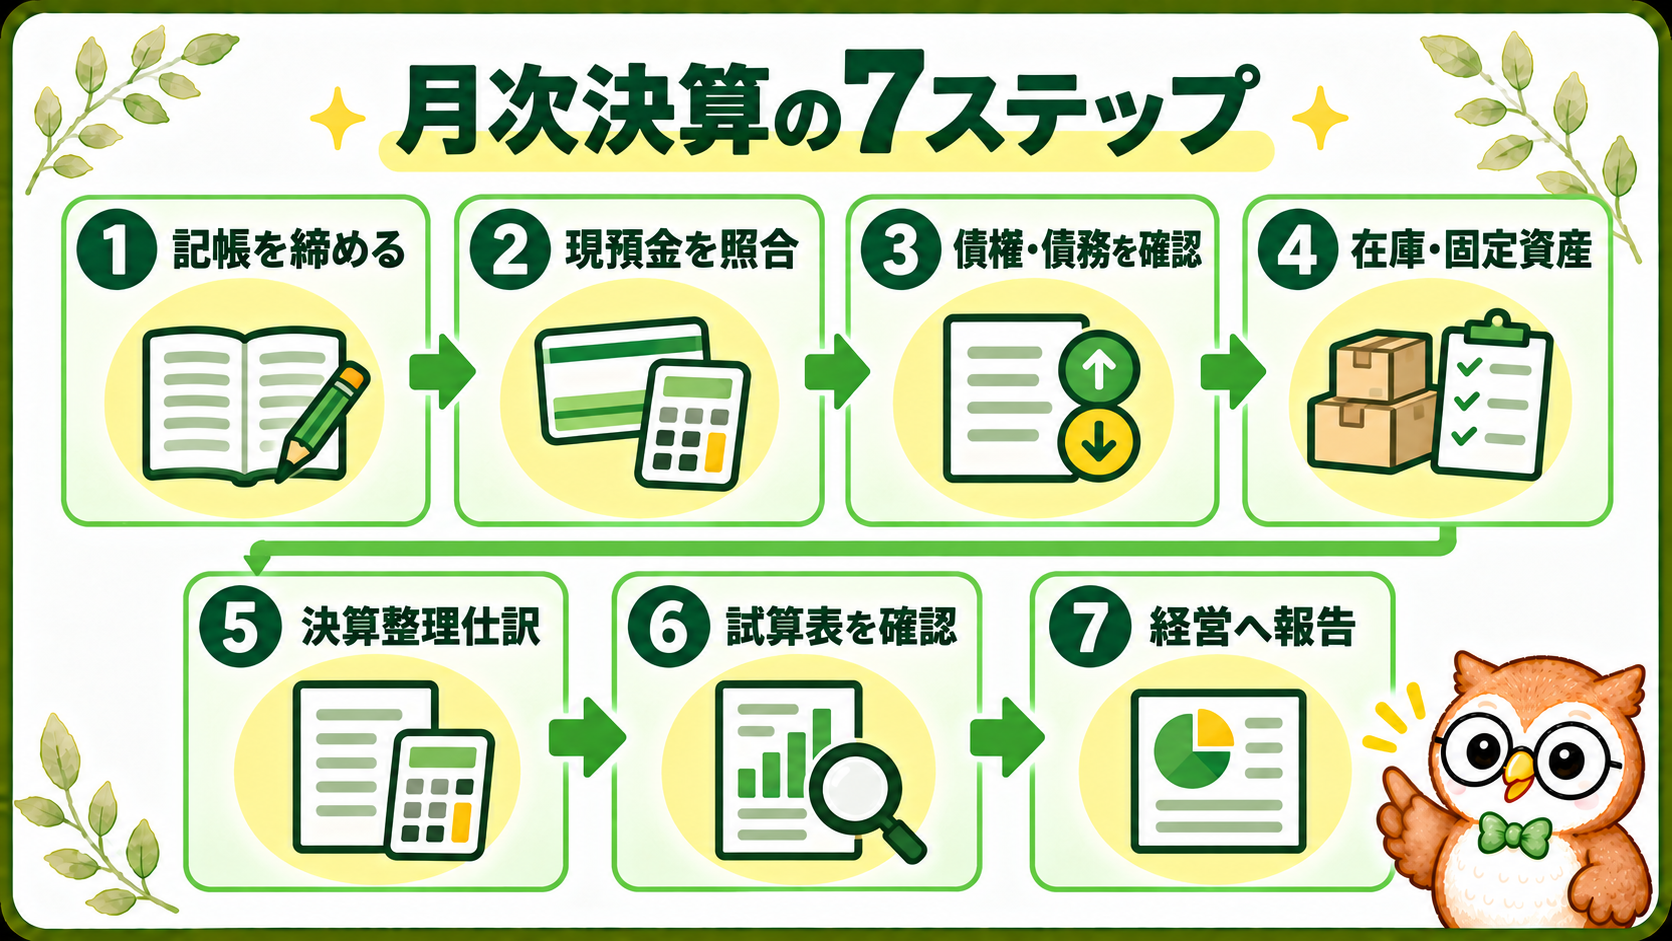
月次決算の流れを7ステップで理解する
会社ごとに勘定科目や担当分担は違いますが、基本の考え方は共通しています。外部資料と照合しやすい残高から固め、最後に試算表全体を確認すると、漏れを見つけやすくなります。
1.当月の記帳を締める
請求書、領収書、経費精算、給与、売上データなどを回収し、当月分の仕訳を入力します。翌月分を誤って当月へ入れていないか、当月分を翌月へ回していないかも確認します。
2.現金・預金の残高を照合する
現金実査や預金通帳・銀行明細と帳簿残高を照合します。差額があれば、未記帳の入出金、二重計上、手数料、日付のずれなどを調べます。
厚生労働省の経理事務マニュアルでも、月次処理の項目として現金・預金、未収金・未払金、仮払金・仮受金などの残高確認が示されています。
3.売掛金・買掛金などを確認する
売掛金は請求額・入金額・未回収額、買掛金や未払金は請求額・支払額・未払残高を照合します。長期間動いていない残高やマイナス残高は、計上漏れや消込ミスの手がかりです。
4.在庫・固定資産を確認する
在庫がある会社では棚卸結果を反映し、売上原価を確定します。固定資産は取得・除却・移動を確認し、必要に応じて減価償却費を計上します。会社によってはリース、ソフトウェア、前払費用もこの段階で確認します。
5.決算整理仕訳を入れる
請求書がまだ届いていない費用の未払計上、複数月にまたがる費用の前払振替、減価償却、引当金など、月を正しく区切るための仕訳を入れます。すべてを年次決算と同じ細かさで処理するのではなく、社内ルールと重要性に従います。
6.試算表とB/S・P/Lを確認する
前月、前年同月、予算と比べ、急増・急減した勘定科目を調べます。金額が合っているかだけでなく、「この数字は事業の動きと整合するか」を見ることが大切です。
7.経営へ報告し、次の対応を決める
売上・利益・費用・資金の状況と、差異の理由をまとめます。数字を並べるだけでなく、未回収債権の対応、費用の見直し、在庫の削減など、次に確認する事項を明確にします。
 ナビ先生
月次決算は「仕訳を全部入れたら終わり」ではありません。残高を証拠資料と照合し、いつもと違う数字の理由を説明できるところまでが大切です。
未経験者は月次決算のどこまで担当する?
未経験者が最初から月次決算を一人で完結させるケースは多くありません。会社の規模や教育体制にもよりますが、日常業務と担当勘定の照合から始め、徐々に締め全体へ広げます。
| 段階 | 担当しやすい業務 | 次の目標 |
|---|---|---|
| 入社直後 | 伝票入力、経費精算、請求書、入出金確認 | 証憑と仕訳を正しく結びつける |
| 慣れてきたら | 預金・売掛金・買掛金など担当勘定の照合 | 差額の原因を自分で調べる |
| 経験を積んだら | 決算整理仕訳、試算表確認、予実分析、報告資料 | 月次全体を期限内に締める |
- 自分が担当する勘定科目と締め日
- 参照する証憑・システム・保存場所
- 差額が出たときの確認順序
- 上司へ報告する金額基準と期限
- 前月のチェックリストと仕訳例
「月次決算補助」という求人では、担当範囲が会社ごとに大きく違います。面接では、作成済みデータの確認なのか、担当勘定を自分で締めるのか、最終レビューを誰が行うのかまで聞くと入社後のイメージが明確になります。
月次決算に必要な知識とスキル
月次決算では、会計知識だけでなく、期限管理や他部署とのやり取りも必要です。最初から高度な分析ができる必要はありませんが、次の3領域を順番に伸ばすと担当範囲が広がります。
簿記と勘定科目の知識
仕訳、試算表、B/S・P/Lのつながりを理解すると、残高の異常に気づきやすくなります。未経験なら簿記3級で全体像をつかみ、簿記2級で商品売買、固定資産、引当金、工業簿記などを深めると実務へつなげやすくなります。
Excel・会計ソフトの操作
SUMIFS、XLOOKUP、ピボットテーブル、フィルターなどは、明細照合や集計に役立ちます。ただし関数の暗記より、元データを壊さない、抽出条件を残す、合計を別方法で検算する習慣のほうが重要です。
期限管理・確認・説明の力
月次決算は他部署から資料が届かなければ進みません。締め日を共有し、未提出を追い、判断に迷う取引を早めに相談する力が必要です。さらに、増減理由を経理以外の人にも伝わる言葉へ置き換える力が、予実分析や経営報告で役立ちます。
資格の優先順位を整理したい方は、未経験・経験者別の記事も参考にしてください。
月次決算を仕事で身につける4つの方法
1.前月のチェックリストを再現する
まずは自社の締めスケジュール、担当表、前月仕訳を確認します。自己流で処理を増やす前に、誰が・いつ・何を確認しているかを一枚にまとめましょう。
2.担当勘定を一つ選び、残高根拠まで説明する
預金や売掛金など、証拠資料と照合しやすい勘定から始めます。「帳簿残高はいくらか」「何と照合したか」「差額はなぜ出たか」を説明できれば、単なる入力から締め業務へ進めます。
3.前月比・前年同月比で異常値を探す
金額が大きい科目だけでなく、比率や推移も確認します。売上が増えたのに売掛金が減らない、在庫が売上以上に増えているなど、複数の数字をつなげると原因を考えやすくなります。
4.レビューで指摘された理由を記録する
仕訳を直すだけで終わらせず、「なぜ誤ったか」「次回は何を照合するか」をチェックリストへ追加します。同じミスを減らすことが、締め日短縮と信頼につながります。
FASSは、資産・決算・税務・資金の4分野で経理・財務の実務知識を確認する検定です。決算分野には月次業務が含まれるため、担当外の領域を体系的に学ぶ次の選択肢になります。
月次決算の経験はキャリアアップにどう影響する?
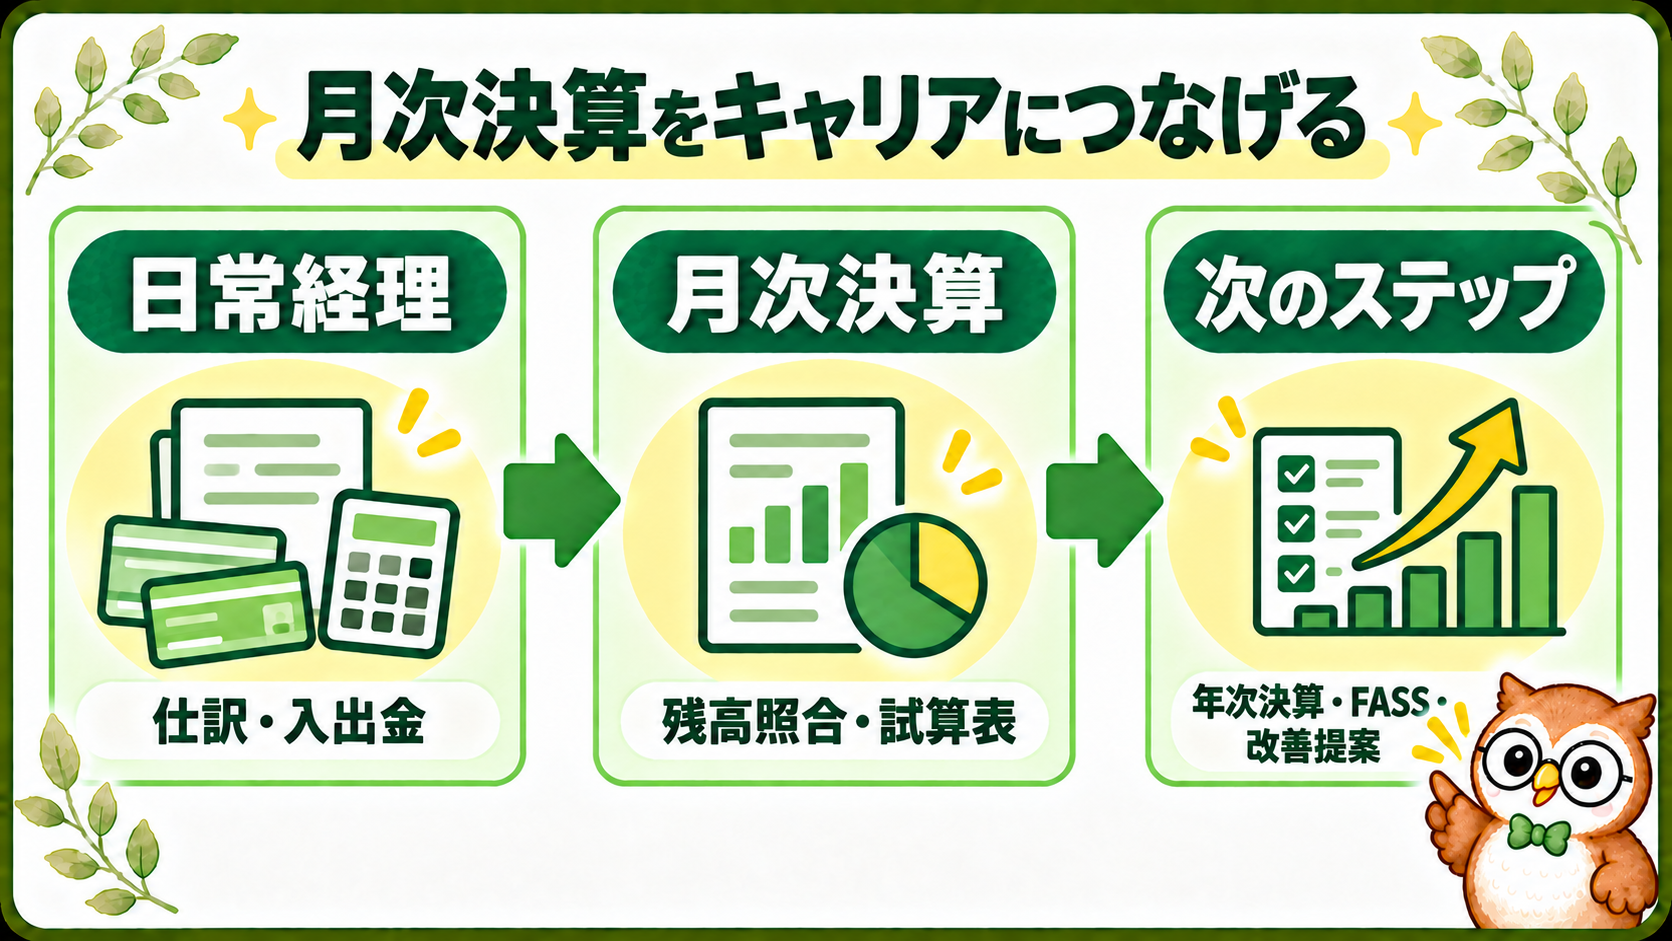
日常の入力から月次決算へ担当を広げると、数字を作るだけでなく、確認し、説明し、改善する経験が増えます。これは年次決算、管理会計、財務、経理リーダーなどへの土台になります。
年次決算を理解しやすくなる
毎月の残高が整っていれば、年末に12か月分の誤りをまとめて直す必要が減ります。固定資産、引当金、税務など年次特有の論点も、月次の延長として理解しやすくなります。
予実分析・管理会計へ進める
数字を締めた後に、予算との差や部門別の採算を分析できると、経営判断に近い仕事へ広がります。月次決算を速く終えること自体ではなく、数字を使う時間を生み出すことが目的です。
改善提案やリーダー業務へ進める
資料回収の遅れ、二重入力、属人化を見つけ、締め手順を改善できる人は評価されやすくなります。会計システムの導入、業務標準化、後輩のレビューなどにも経験をつなげられます。
経験年数ごとの選択肢を整理したい方は、経理のキャリアプランも確認してください。
月次決算が大変なときに見直すポイント
月次決算が毎回遅れる場合、個人の頑張りだけで解決しないことがあります。証憑の提出ルール、担当分担、システム、レビュー基準を見直しましょう。
- 各部門の提出期限と提出先が一つに決まっているか
- 同じデータを複数回入力していないか
- 毎月同じ仕訳を自動化・定型化できないか
- 差額調査の担当と期限が明確か
- 重要性の低い確認に時間を使いすぎていないか
- レビュー待ちがボトルネックになっていないか
月末・月初や決算期の忙しさが不安な方は、経理がきついと感じる理由と職場選びの確認点も合わせて整理してください。
月次決算に関するよくある質問
月次決算は法律で義務付けられていますか?
一般的な会社の月次決算は、主に社内の業績管理と年次決算の早期化を目的に行うものです。年次の計算書類作成や税務申告とは位置づけが異なります。ただし、業種、法人形態、親会社・金融機関との契約、社内規程によって月次報告が求められる場合があります。
月次決算は何営業日で締めるのが普通ですか?
一律の正解はありません。第5〜10営業日を目標にする会社もありますが、会社規模、在庫、拠点数、請求書の到着、承認経路で変わります。速さだけでなく、経営判断に間に合うことと数字の信頼性の両方を見ます。
簿記何級があれば月次決算を担当できますか?
資格だけで担当範囲は決まりません。簿記2級の知識は役立ちますが、自社の取引・勘定科目・システム・締めルールを理解し、証憑と残高を照合できることが必要です。未経験者は担当勘定の照合から始めるとよいでしょう。
月次決算と月次試算表は同じですか?
月次試算表は、月次決算で作成・確認する主要資料の一つです。月次決算には、資料回収、残高照合、決算整理仕訳、異常値確認、経営報告まで含まれるため、試算表を出力するだけでは完了とはいえません。
FASSを取れば月次決算ができるようになりますか?
FASSは月次業務を含む経理・財務の知識を体系的に確認できますが、実務経験の代わりにはなりません。学習した知識を、自社のチェックリスト、担当勘定、レビューでの指摘と結びつけることで役立ちます。
まとめ|月次決算は「数字を経営に使える状態」にする仕事
月次決算は、毎月の取引を締め、現預金・債権債務・在庫・固定資産を確認し、決算整理仕訳を経て試算表やB/S・P/Lを作る仕事です。年次決算を小さく毎月繰り返す面はありますが、中心目的は異常や計画との差に早く気づき、次の経営判断へつなげることです。
未経験者は、まず日常仕訳と担当勘定の残高照合から始めましょう。次に決算整理、試算表確認、増減分析、経営報告へ広げます。
今日やることは、前月の月次決算チェックリストを開き、自分の担当勘定・締め日・照合資料を一つずつ書き出すことです。 まだ経理へ転職する前なら、求人票で「月次決算補助」と「月次決算を一人で完結」の違いを確認し、自分が経験できる範囲を面接で質問しましょう。
関連記事
月次決算の前後にある仕事・資格・キャリアを、現在地に合わせて確認してください。