「資産が1,000万円ある会社には、現金も1,000万円あるの?」。貸借対照表を初めて見ると、合計額だけでは会社の状態をつかみにくいかもしれません。資産には現金や預金のほか、まだ代金を受け取っていない売掛金や、事業で使う設備も含まれます。
貸借対照表を読むときは、何を持っているかと、その資産を何で支えているかをセットで考えます。この記事では、簿記を学び始めた人や経理初心者に向けて、架空の会社の表を使い、左右の意味から、数字を見たあとに何を確認すればよいかまで解説します。
- 貸借対照表の左右が表すものと、金額が一致する理由
- 資産・負債・純資産の違いと、流動・固定の分け方
- 架空のB/Sを読み、残高の内訳や変化を調べる手順
貸借対照表は、ある時点の資産の内訳と、それを支える負債・純資産を並べた表です。 資産の規模をつかんだら、売掛金の回収時期や借入の返済予定も見て、前期から数字が変わった理由を考えます。
貸借対照表とは?ある時点の会社の状態を示す表
貸借対照表(B/S、Balance Sheet)は、決算日などのある時点で、会社がどんな資産を持ち、どんな負債を抱え、差し引きいくらの純資産があるかを示す財務諸表です。3月末のB/Sなら、基本的に3月31日現在の残高を示します。まず表の上部で日付と単位を確認しましょう。「千円」と「万円」の違いだけでも、読み取る金額は変わります。
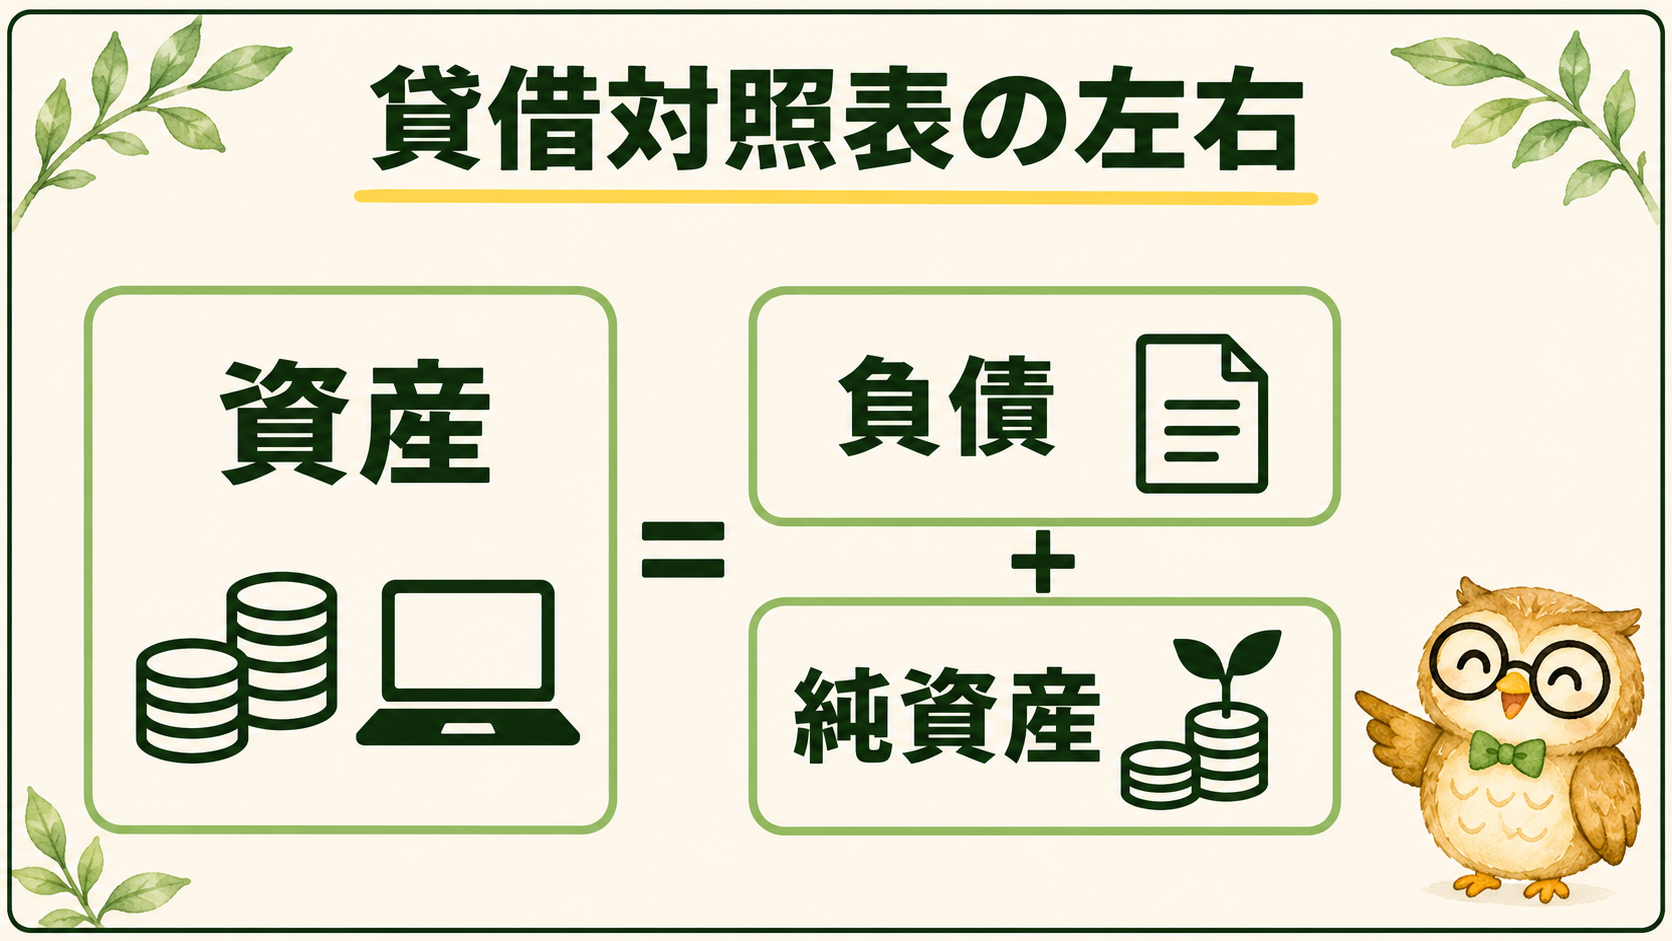
左右に並べる形式では、左に資産、右に負債と純資産が載ります。会計ソフトなどでは、資産、負債、純資産が上から縦に並ぶ形式もあります。画面の並びが違っても、資産が何で構成され、それを負債と純資産がどう支えているか、という読み方は共通です。
資産=負債+純資産|なぜ左右が一致する?
左の資産は、調達した資金が現金や設備など、どんな形になっているかを示します。右の負債・純資産は、その資産を何で支えているかを見る側です。借入金で集めた資金は負債、株主の出資や会社に残った利益は純資産に含まれます。買掛金のように、仕入代金を後日支払う義務も負債です。右側すべてが、口座への入金を表すわけではありません。
架空のA社が銀行から借り入れると、左の現金預金と右の借入金が同じ金額だけ増えます。その預金で設備代を支払うと、左の現金預金が減って設備が増えます。この購入時点では、左側の内訳だけが動き、右の借入金はそのままです。左右は同じ会社の状態を、資産の形と、それを支えるものの二つの面から示しています。
複式簿記では一つの取引を借方と貸方に同額で記録します。収益や費用の差し引きで生じた当期利益も、決算を通じて純資産に反映されます。取引を集計して決算の調整をした後も、資産の合計は、負債と純資産の合計に一致します。 仕訳を通しで記録し忘れた場合など、左右が一致していても数字が正しいとは限りません。
資産には何がある?流動資産と固定資産
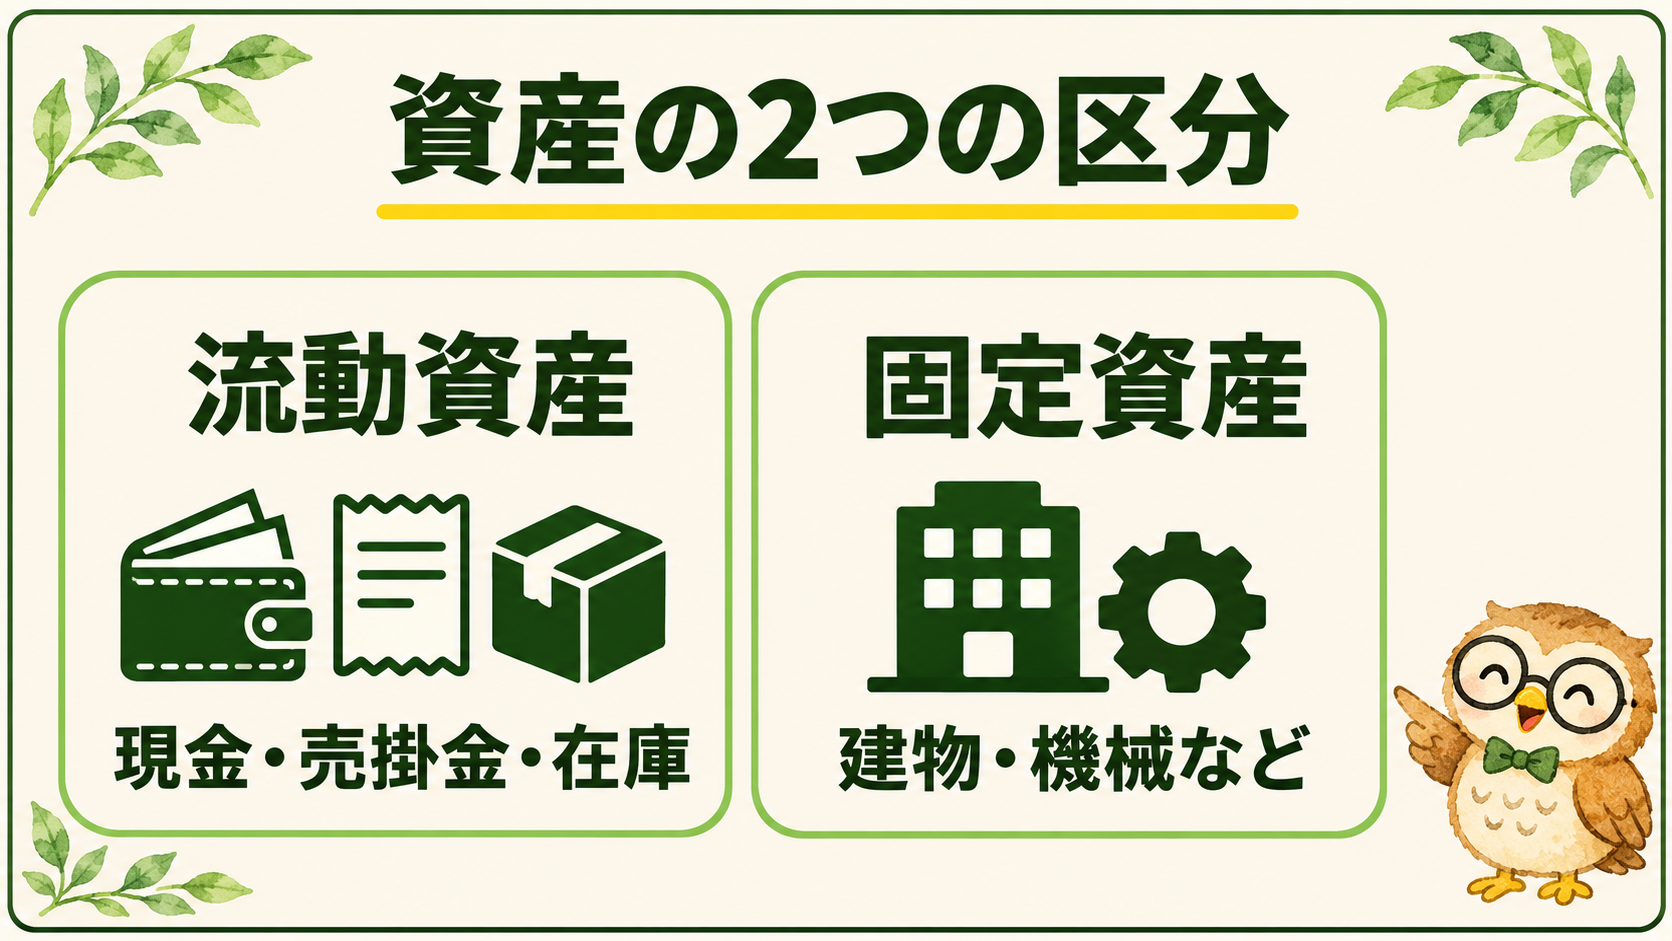
流動資産|現金や、営業の中で回収・販売するもの
現金預金のほか、商品を販売して代金を受け取る権利である売掛金、販売する商品や製造に使う材料などの棚卸資産が代表例です。A社が掛けで商品を販売したときは売掛金が残り、後日入金されると、売掛金が減って預金が増えます。売掛金と預金は、どちらも資産ですが、すぐ支払いに使えるかどうかが違います。
分類では、仕入れから販売、代金回収までの通常の営業取引で生じるものをまず考えます。それ以外の項目では、決算日からおおむね1年以内に現金化できるかなどが目安です。売掛金や在庫は、実際に回収・販売できる時期や見込みも別に確認します。
固定資産|事業で長く使うものなど
店舗の建物、製造機械、土地、事業用ソフトウェアなどは固定資産の例です。建物や機械のB/S上の残高には通常、減価償却の影響が反映されています。たとえば、去年と同じ機械を使い続けていても、償却によって帳簿上の金額が減ることがあります。
資産が増えたときは、何が増えたかを先に確認します。売掛金の増加と生産設備の増加では事情が違います。後者なら新しい設備をいつ購入したか、前者なら売上の変化や代金の回収予定はどうなっているかを調べると、数字の背景が見えてきます。
負債には何がある?流動負債と固定負債
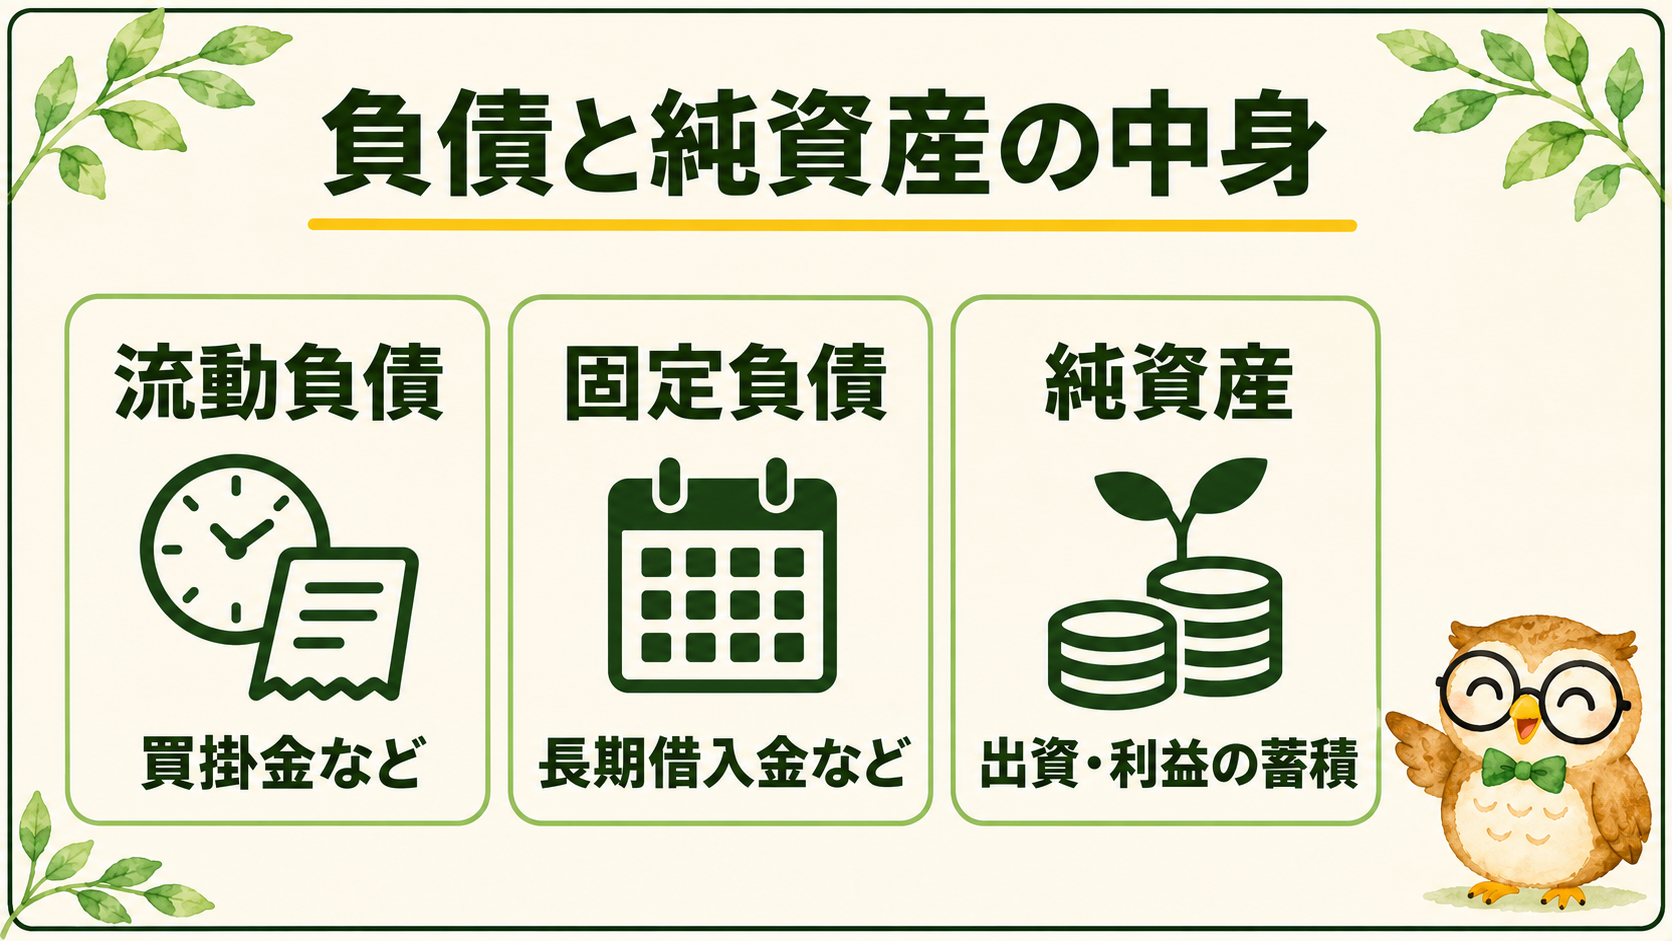
流動負債|通常の営業や近い時期に支払う義務
仕入れ代金を後日支払う買掛金、返済期限が近い短期借入金、設備や備品などの支払前の代金を計上する未払金などが代表例です。たとえば買掛金が月末に増えたときは、仕入量が増えたのか、支払日が翌月にまとまっているのかで意味が変わります。
固定負債|返済などの期限が長期にわたる義務
長期借入金は固定負債の代表例です。もともと長期で契約した借入でも、決算日の翌日から1年以内に返済する部分は通常、流動負債として示します。同じ銀行への返済でも、近いうちに返す金額とその先の金額を分けると、近々必要になるお金を考えやすくなります。実務では借入先ごとの返済予定表も確認します。
純資産とは?資産から負債を差し引いた部分
純資産は、帳簿上の資産から負債を差し引いた残りです。株主が出資した資本や、会社が事業で得て社内に残した利益の累積などが含まれます。資本金や利益剰余金といった項目を見ると、どのように積み上がったかを考える手掛かりになります。基本的には、借入金のように期限を決めて返済する義務とは性質が違う持分です。
純資産の金額は自由に使える預金の額を示すものではありません。会社に残った利益は、設備や在庫の取得に使われたり、売掛金として残ったりすることもあります。また、連結財務諸表などでは、見る目的によって自己資本と純資産の範囲が異なる場合があります。比率を比較するときは、資料に示された計算上の定義を確認しましょう。
架空のA社の貸借対照表を読んでみよう
次は、商品を扱う架空のA社の、3月31日時点の簡略B/Sです。単位は万円です。スマートフォンでも金額を追いやすいよう、資産と負債・純資産を上下に分けています。
左側に当たる資産
| 科目 | 金額(万円) |
|---|---|
| 現金預金 | 200 |
| 売掛金 | 300 |
| 棚卸資産 | 100 |
| 流動資産合計 | 600 |
| 固定資産合計 | 400 |
| 資産合計 | 1,000 |
右側に当たる負債・純資産
| 科目 | 金額(万円) |
|---|---|
| 買掛金 | 150 |
| 短期借入金 | 100 |
| 流動負債合計 | 250 |
| 長期借入金(固定負債合計) | 250 |
| 負債合計 | 500 |
| 純資産合計 | 500 |
| 負債・純資産合計 | 1,000 |
資産の1,000万円のうち、現金預金は200万円です。売掛金300万円は今後回収する代金、棚卸資産100万円は販売などを経て現金化する資産です。固定資産400万円は事業で使う設備などです。一方、負債500万円と純資産500万円を足すと、資産と同じ1,000万円になります。
ここで短期の支払いを考えます。仮に流動負債250万円の全額を売掛金の回収より先に支払い、ほかに入金がなければ、手元の現金預金200万円では50万円足りません。いつ、いくら入金・支払いがあるかを確認するには、売掛金の明細や支払・返済予定まで見る必要があります。B/Sから次に調べる資料を見つけるのが、最初の一歩です。
貸借対照表の見方|内訳から前期の変化まで
1.資産合計で規模をつかむ
日付と単位を確かめ、まず資産合計を見ます。A社なら1,000万円が、この日付の帳簿上の資産全体です。ただし規模だけでは、現金をどれだけ確保しているか、事業で使う設備がどれほどあるかは分かりません。合計を起点に、金額の大きい科目を見ていきます。
2.流動資産の中身と回収時期を見る
現金預金、売掛金、棚卸資産に分けて、何がどれだけあるかを見ます。売掛金の割合が大きければ、取引先別の入金予定を確認します。在庫が増えていれば、売れ行きや仕入れ予定を確かめます。繁忙期に備えた計画的な仕入れか、売れずに残った在庫かで、次の対応も違います。
3.負債を支払時期で分ける
流動負債から、どんな支払いが近いかを考えます。買掛金なら支払予定、借入金なら返済予定を見ます。固定負債まで含めて借入が増えていたら、資金を設備投資など何に使ったのか、返済がどの期間に分かれているのかを確かめます。
流動資産と流動負債を比べるには、流動比率が使えます。式は「流動資産 ÷ 流動負債 × 100」。A社は600万円 ÷ 250万円 × 100で240%です。この比率は流動資産全体と流動負債全体の比較です。入金と支払いの順序や、在庫が予定どおり売れるかまでは表しません。見方は業種や会社ごとの事情によって変わります。
4.純資産の中身と動きを見る
純資産の合計を見たら、出資に由来する項目と利益の蓄積に由来する項目を分けて確認します。たとえば純資産が増えたときは、事業で得た利益が残ったのか、増資したのかを見ます。原因が必要なら、P/Lや株主資本等変動計算書など、説明できる資料に当たりましょう。
5.同じ条件で前年や複数期間と比べる
前期末や前年同月と比べ、金額が大きく動いた科目を一つ選びます。小売業の在庫のように季節性がある項目は、同じ時期どうしで比べると背景を考えやすくなります。比較するときは決算日、単位、対象範囲などもそろっているか確かめます。
たとえば売掛金が増えたら、売上が増えた可能性と入金が遅れている可能性を挙げ、P/Lの売上高や売掛金の明細を確認します。経理の仕事で担当科目を任されたら、「どの残高がどう動いたか」「理由の候補は何か」「何を見れば確かめられるか」を一行ずつメモしておくと、月次の報告にも使えます。
残高の大きさだけで会社の良し悪しを決めない
現金が多い理由には、運転資金を確保している場合も、直前の借入で預金が増えた場合もあります。借入金が増えた場合は、日々の支払いを補う目的と、将来の生産に向けた設備投資では、確認したい点が異なります。固定資産が多くなる製造業と、設備をあまり持たない事業では、資産の構成も変わります。
まず会社の業種、成長段階、投資の状況を確かめましょう。他社と比べるなら、似た事業をしている企業や、対象時期が近い数字を選ぶと比較しやすくなります。経理実務で内訳を調べるときは、売掛金や買掛金の管理表、固定資産台帳、銀行残高、借入の返済予定表などを、必要な範囲で残高と照らし合わせます。
 ナビ先生
ナビ先生のワンポイント。大きく動いた科目を見つけたら、「いつ回収する?」「いつ支払う?」のように、日付を答えられる質問に変えてみましょう。
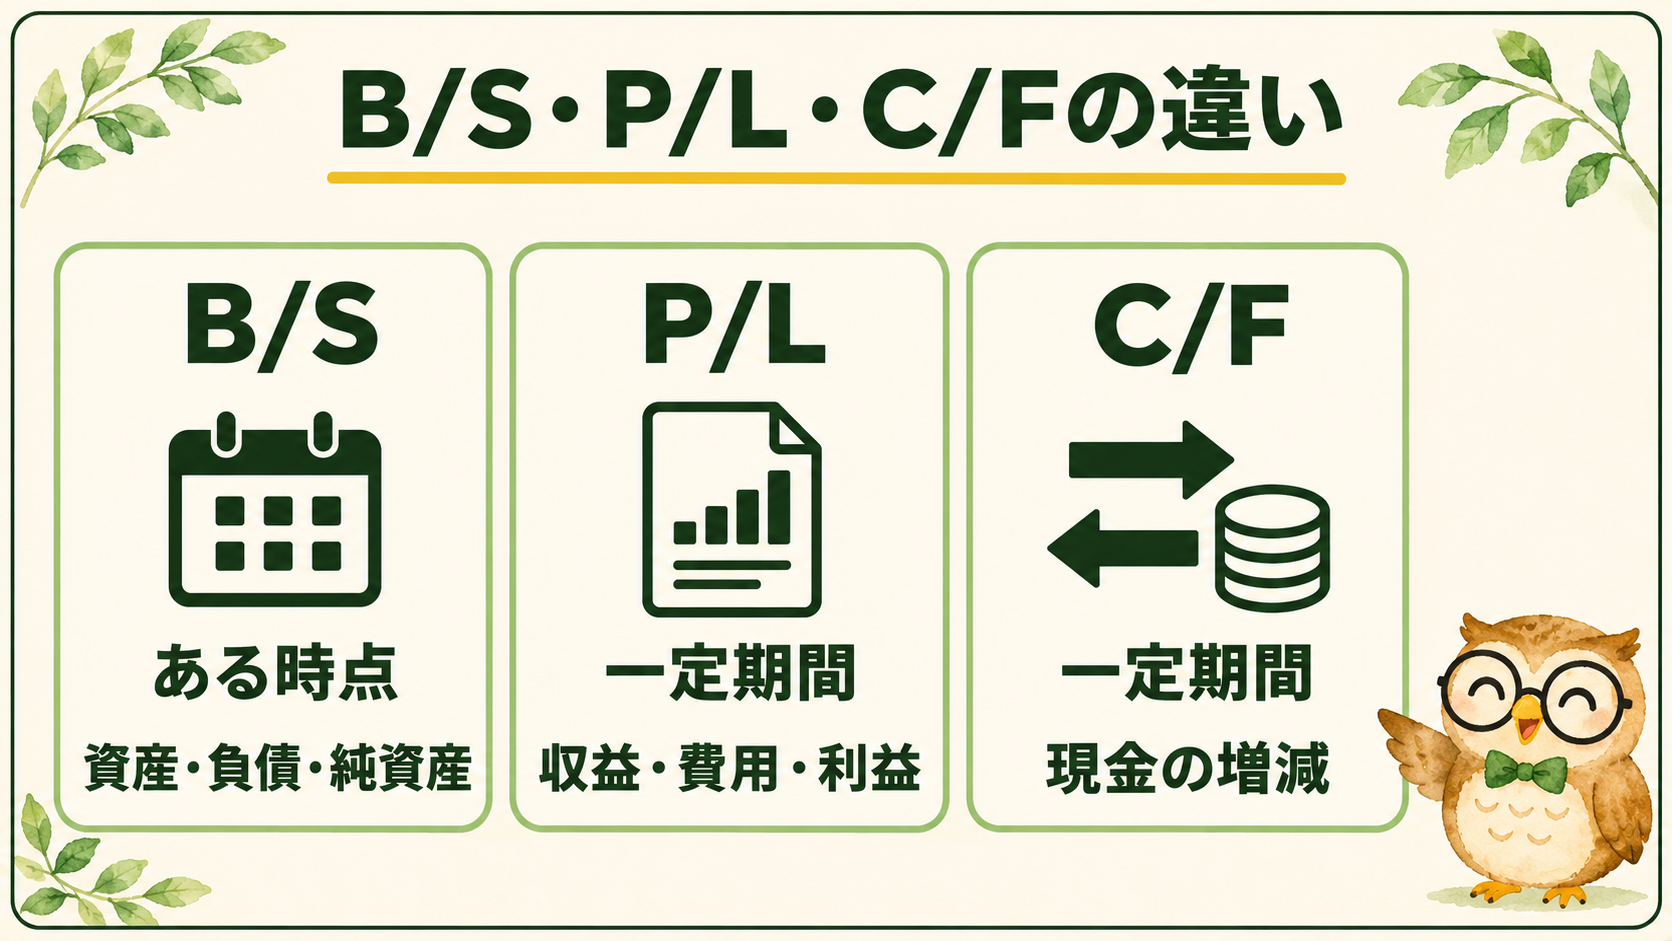
B/S・P/L・C/Fは何が違う?
| 書類 | 見る範囲 | 分かること |
|---|---|---|
| 貸借対照表(B/S) | ある時点 | 資産・負債・純資産の残高 |
| 損益計算書(P/L) | 一定期間 | 収益・費用・利益 |
| キャッシュフロー計算書(C/F) | 一定期間 | 現金と現金同等物の増減とその理由 |
掛けで商品を売ると、P/Lには収益が計上され、入金前に決算日を迎えればB/Sには売掛金が残ります。売上の計上時点で入金は発生せず、回収した時期のC/Fに資金の動きが反映されます。また、B/Sの現金預金とC/Fの期末残高は、現金同等物や預金の定義・範囲によって異なる場合があります。実際の資料では、注記なども確かめましょう。
三つの資料を同じ会社で見比べたい人は、財務諸表の見方で読み合わせを確認できます。現金がなぜ増減したかを知りたいときは、キャッシュフロー計算書の見方で、営業・投資・財務の内訳をたどれます。
簿記の仕訳から貸借対照表へどうつながる?
日々の取引を仕訳にし、総勘定元帳で科目別に集計します。次に試算表で残高を確かめ、決算整理で棚卸や減価償却などを反映します。その後、整理後の残高を基に、資産・負債・純資産を区分して貸借対照表にまとめます。
簿記の学習では、与えられた取引から金額を求める練習ができます。実務では、その金額を支える請求書や明細がそろっているか、帳簿から決算書までのどこで残高が変わったかも確認します。試算表の見方と決算整理仕訳の具体例を読むと、表に載るまでの過程を追えます。
まとめ|左右の意味と残高の変化から会社の状態を考える
貸借対照表を見たら、日付と単位を確認し、左の資産と右の負債・純資産の合計を見ます。次に流動資産と流動負債の内訳を確認し、売掛金の回収日や借入金の返済日など、合計額だけでは見えないことを調べます。
読み方を練習するなら、同じ会社のB/Sを2期分並べ、変化が大きかった科目を一つ選んでください。その理由の候補と、確かめる資料を一つずつ挙げてみましょう。
流動比率の計算式や財務分析の基礎は、中小機構 J-Net21「貸借対照表の見方と活用」で確認できます。
関連記事
月次決算の流れでは、毎月の残高照合やB/S・P/Lの確認を学べます。年次決算の流れでは、期末残高の確定から計算書類の作成までの手順が分かります。