「試算表の借方と貸方は合っているのに、なぜ決算整理仕訳が必要なの?」「前払費用や減価償却を入れると、利益はどう変わる?」と迷っていませんか。
決算整理仕訳は、収益・費用をその期間に対応させ、期末の資産・負債などを適切な金額に整えるための仕訳です。 日々の記帳が間違っていなくても、期末に追加の計算や振替が必要になることがあります。
この記事では、代表的な処理を理由から説明し、同じ架空の会社の数字で、仕訳が利益と残高へどうつながるかを追います。簿記の復習から、経理の決算補助で確認する資料までつなげましょう。
- 貸借が合う試算表にも、決算整理が必要になる理由
- 前払・未払・棚卸・減価償却などの仕訳例
- 整理前後で利益・資産・負債がどう変わるか
- 試験と実務の違い、入力前後に確認すること
決算整理は、仕訳の形だけを暗記するより「どの期間の収益・費用か」「期末に何が残るか」から考えると理解しやすくなります。貸借の一致だけでは、利益や残高が適切とは判断できません。 まず前払費用を一つ計算し、費用が減った分だけ資産が増えることを確かめてみましょう。
決算整理仕訳とは?期間と期末残高を整える処理
日常の仕訳が正しくても、期末の調整が必要になる
例えば、1年分の保険料を支払った日に全額を費用に記録したとします。支払額は正しくても、その一部が翌期の保険期間に対応していれば、当期の費用に全部を含めたままにはできません。
また、当期に発生した費用の支払いが翌期になることや、固定資産の取得価額を使用期間に配分する必要もあります。こうした期間のずれや見積りを、期末の情報で整理します。
単なる入力ミスの訂正と、期間をそろえる決算整理は分けて考えましょう。 実務では同じ締め作業の中で処理していても、「誤入力を直した」のか「翌期分を振り替えた」のかで確認する根拠が違います。
試算表から決算書へ進む間に位置する
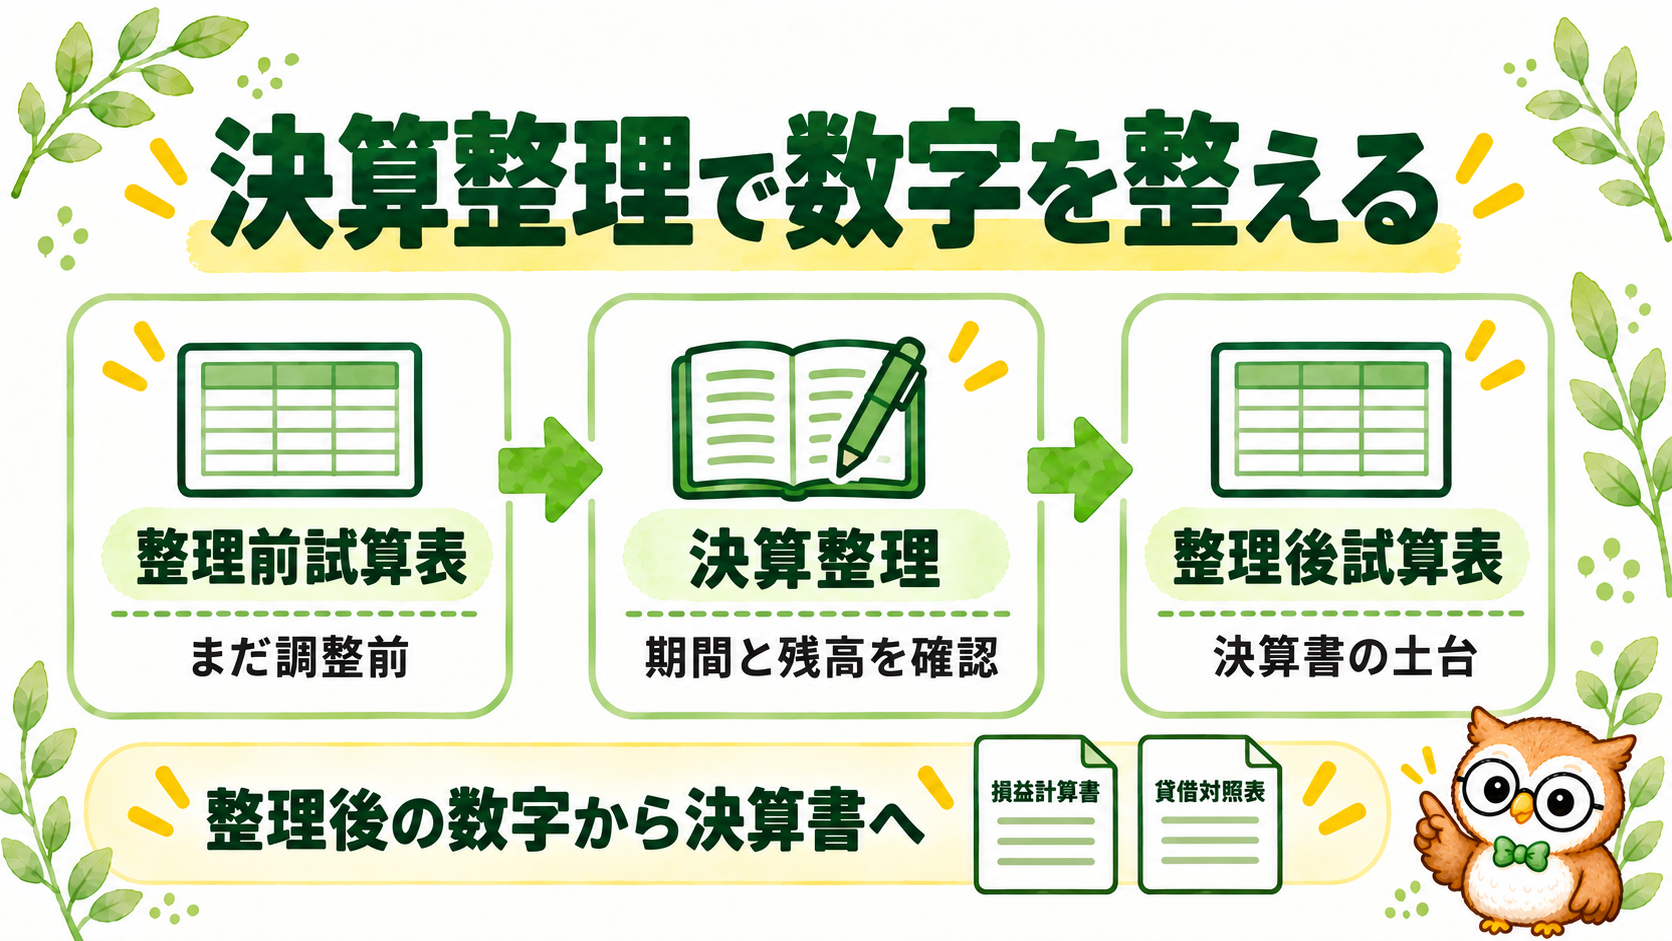
学習では、整理前試算表 → 決算整理仕訳 → 整理後試算表 → 損益計算書・貸借対照表、という順で考えると数字を追いやすくなります。精算表は、このつながりを一つの作業表で確認する方法です。
試算表の総合計が一致していても、翌期分の費用が当期へ混ざっていたり、減価償却が未計上だったりする可能性はあります。「左右が合う」と「その期間の数字として適切」は別の確認です。
代表的な決算整理仕訳は、目的で分けて覚えよう
処理の名前を一度に覚えるより、調整する目的を分けると整理しやすくなります。次は学習の入口としての分類で、すべての会社に同じ仕訳が必要という意味ではありません。
| 主な目的 | 代表的な処理と確認するもの |
|---|---|
| 収益・費用の期間をそろえる | 前払費用・未払費用・未収収益・前受収益。契約期間や提供済みのサービスを確認 |
| 販売した分の原価を求める | 商品の棚卸。期首・仕入・期末在庫を確認 |
| 資産の費用配分や回収見込みを反映する | 減価償却・貸倒引当金。固定資産台帳や債権の状況を確認 |
現金過不足の整理、有価証券の評価、税金の計上なども取引や試験範囲に応じて必要になります。本記事は、初心者が理由と数字のつながりを理解しやすい処理を中心に扱います。
前払・未払・未収・前受の仕訳例|お金の動きと期間を分ける
以下の金額・日付は説明用の架空例です。消費税や税務上の特例は省略し、継続的なサービスや利息の期間対応を扱います。すでに期中に適切な処理をしている場合は、同じ仕訳を重ねて入れません。
前払費用:支払済みの翌期分を、当期の費用から外す
12月31日決算で、10月1日に翌年9月30日までの1年分の保険料12万円を支払い、全額を「保険料」に記録したとします。月割りで考える学習例では、当期分は10〜12月の3か月、翌期分は9か月です。
翌期分は12万円 × 9か月 ÷ 12か月 = 9万円。決算整理は「借方:前払費用9万円/貸方:保険料9万円」です。
保険料は12万円から3万円へ減り、翌期のサービスを受ける権利として前払費用9万円が残ります。費用が減るため、ほかの条件が同じなら当期の利益は9万円増えます。 この振替で預金が9万円戻るわけではありません。
未払費用:当期分の費用と、まだ払っていない義務を計上する
当期までに発生した借入金利息2万円が未計上で、支払いは翌期になるとします。仕訳は「借方:支払利息2万円/貸方:未払費用2万円」です。
当期の費用と負債が2万円増え、利益は2万円減ります。まだ支払っていないため、ここでは預金は減りません。利息の対象期間、計算根拠、既存の計上額を確認します。
「未払費用」は、継続して受けるサービス等の未払いを扱う科目です。物品の購入代金等で使う「未払金」と常に同じではありません。問題の条件や会社の科目ルールに従って区別します。
未収収益:当期に発生した収益と、まだ受け取っていない権利を計上する
当期分の受取利息2,000円が未計上で、入金は翌期になるとします。仕訳は「借方:未収収益2,000円/貸方:受取利息2,000円」です。
収益と資産が2,000円増え、ほかの条件が同じなら利益も2,000円増えます。一般の営業取引で商品販売による債権を記録する「売掛金」と、利息等の期間対応を記録する「未収収益」を混同しないようにしましょう。
前受収益:受取済みの翌期分を、当期の収益から外す
10月1日から翌年9月30日まで均等に提供するサービスの料金12万円を受け取り、全額を「受取手数料」に計上したとします。12月31日時点の翌期9か月分は9万円です。
仕訳は「借方:受取手数料9万円/貸方:前受収益9万円」。当期の収益は3万円となり、翌期にサービスを提供する義務として前受収益9万円が残ります。ほかの条件が同じなら利益は9万円減ります。
商品販売の前受金などとは取引の性質が違います。現実のサービス契約では提供状況や収益認識の方針を確認し、この均等月割りの例をそのまま当てはめないでください。
出典:OBC公式「決算整理仕訳」。上の金額・日付・説明順は当記事の学習用設計です。
棚卸・減価償却・貸倒引当金の仕訳例
ここからも、簡単な学習用の条件で説明します。個々の例は独立しており、次の節の同じ会社の数字例にすべてを加えるわけではありません。
棚卸:期末に残った商品を、売上原価から外す
商品売買を三分法で記録し、仕入勘定で売上原価を計算する例です。期首商品10万円、当期仕入50万円、期末商品15万円なら、売上原価は 10+50−15=45万円 です。棚卸減耗や評価損はないものとします。
仕訳は「借方:仕入10万円/貸方:繰越商品10万円」と「借方:繰越商品15万円/貸方:仕入15万円」の2本です。
最初に期首の商品を仕入勘定へ移し、次に期末に残った商品を外します。整理後、仕入勘定は45万円、繰越商品は15万円になります。販売していない商品の取得原価を、すべて当期の売上原価にしないための処理です。
実務の科目や記録方法は会社・会計ソフトで異なります。在庫数量、単価、商品の状態も確認し、ソフトが出した金額だけで棚卸が済んだと判断しないことが大切です。
減価償却:固定資産の取得価額を、使用期間へ配分する
備品60万円、耐用年数5年、残存価額0、定額法、当期は1年を通じて使用、という学習条件なら、当期の減価償却費は 60万円 ÷ 5年 = 12万円 です。間接法では「借方:減価償却費12万円/貸方:備品減価償却累計額12万円」と記録します。
備品勘定の取得価額60万円を残し、累計額12万円を差し引いた帳簿価額は48万円になります。費用が12万円増えるため、利益は12万円減ります。この整理仕訳で新たな支払いが発生するわけではありません。
上の5年・残存価額0は問題の条件であり、すべての備品の税務処理を示すものではありません。 実務では取得・使用開始・除却、会計方針、耐用年数、償却方法、月割り、税務上の扱いを確認します。直接法なら累計額科目を使わず、資産科目から直接減らすため、指定された記帳方法も確認しましょう。
貸倒引当金:債権の回収見込みを反映する
売掛金50万円に、問題で指定された見積率2%を適用し、必要な引当金残高を1万円とする学習例です。整理前の貸倒引当金に貸方残高4,000円がある場合、差額補充法で追加する額は 1万円−4,000円=6,000円 です。
仕訳は「借方:貸倒引当金繰入6,000円/貸方:貸倒引当金6,000円」。整理後の貸倒引当金は1万円となります。売掛金50万円そのものを消す仕訳ではありません。
見積率2%は説明用の条件です。実務では相手先ごとの回収状況や適用する会計ルールを確認します。会計で費用を計上した額が、税務でそのまま損金になるとは限りません。 法人税の貸倒引当金には適用法人や繰入限度額の条件があります。
出典:弥生公式「決算整理仕訳」、国税庁「一括評価金銭債権に係る貸倒引当金の設定」。学習例の見積率は税務上の率ではありません。
整理前後の数字を比較しよう|利益と預金は別に動く
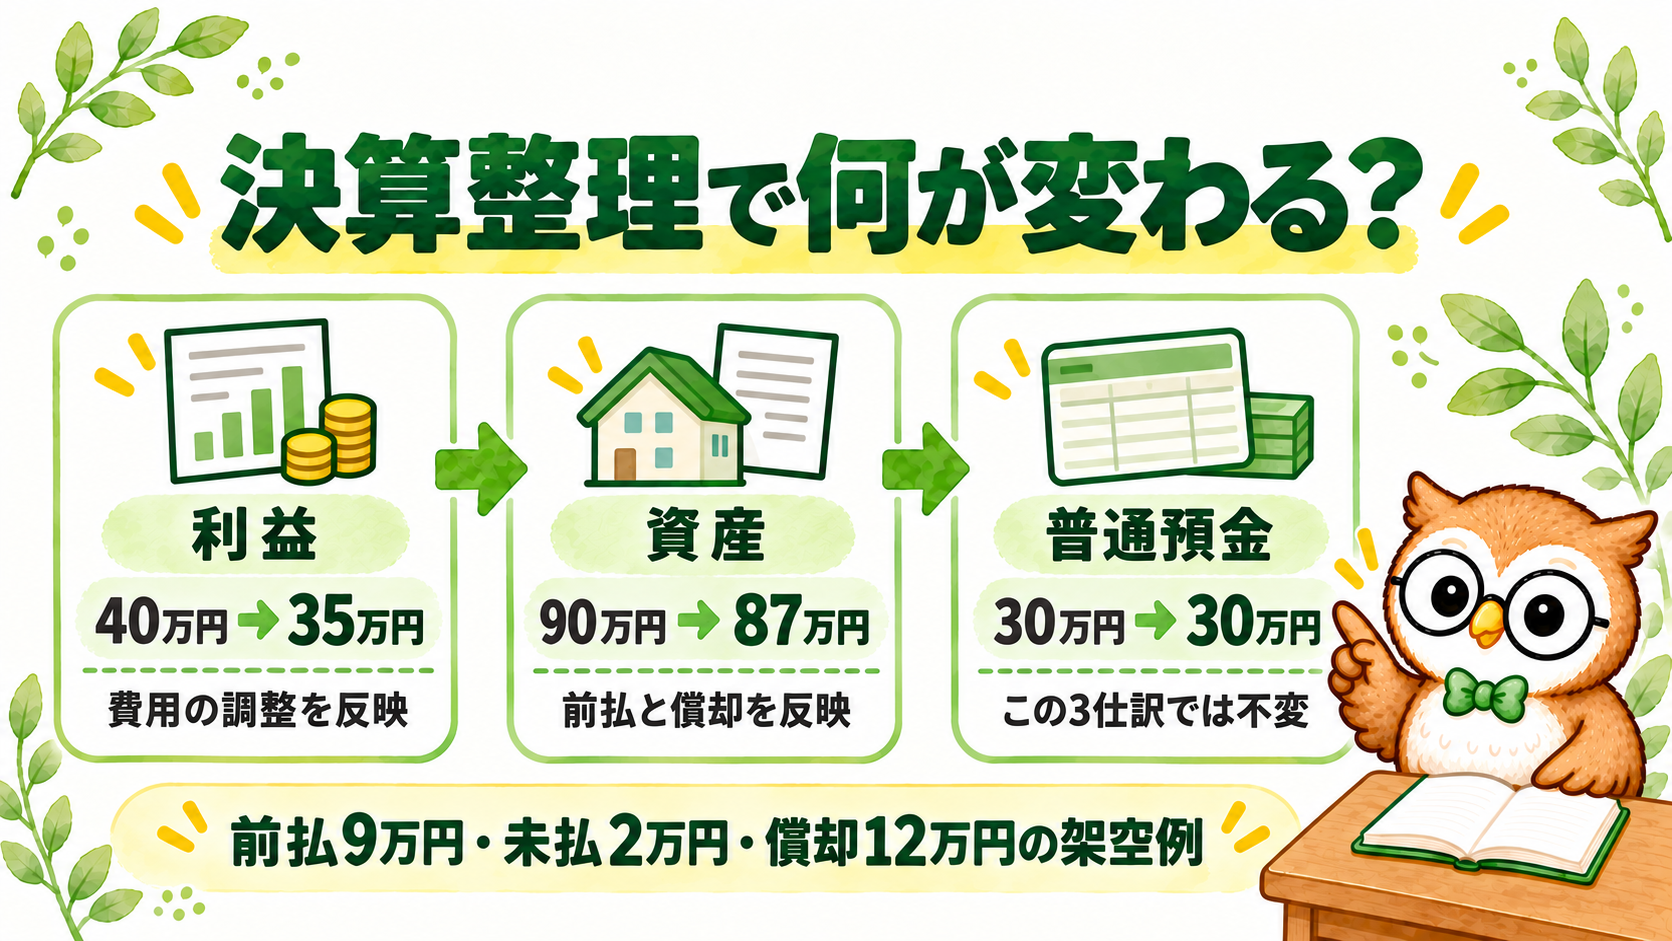
ここでは、同じ架空の会社に 前払費用9万円・未払費用2万円・減価償却12万円の3仕訳だけ を入れます。単位は万円、12月31日決算、過年度の利益や税金・配当・在庫・債権等は省略しています。
整理前の試算表と、追加する3仕訳
整理前の残高試算表は、借方が普通預金30・備品60・費用60、貸方が資本金50・売上100です。左右とも150となります。費用60の内訳は保険料12とその他費用48で、支払利息・減価償却費は未計上、備品減価償却累計額も0です。
この時点の利益は100−60=40、資産は30+60=90です。貸借は一致していますが、まだ期間対応と減価償却を反映していません。
| 追加する仕訳 | 利益への影響 |
|---|---|
| 前払費用9/保険料9 | 費用が9減るため、利益+9 |
| 支払利息2/未払費用2 | 費用が2増えるため、利益−2 |
| 減価償却費12/備品減価償却累計額12 | 費用が12増えるため、利益−12 |
利益は40から35、資産は90から87へ変わる
整理後の費用は60−9+2+12=65。利益は100−65= 35万円 になります。費用を外す処理と加える処理を、同じ向きで計算しないようにしましょう。
| 項目(万円) | 整理前 | 整理後 |
|---|---|---|
| 保険料 | 12 | 3 |
| 支払利息 | 0 | 2 |
| 減価償却費 | 0 | 12 |
| その他費用 | 48 | 48 |
| 費用合計 | 60 | 65 |
| 売上 | 100 | 100 |
| 利益 | 40 | 35 |
| 普通預金 | 30 | 30 |
| 資産合計(累計額控除後) | 90 | 87 |
| 負債合計 | 0 | 2 |
整理後の資産は、普通預金30+前払費用9+備品の帳簿価額48= 87万円。一方、負債2+資本金50+当期利益35=87万円となり、整合します。この単純例では利益全額が純資産を増やす前提です。
整理後の残高試算表でも、借方は普通預金30・備品60・前払費用9・費用65で合計164、貸方は資本金50・売上100・未払費用2・備品減価償却累計額12で合計164です。貸借対照表の資産87とは違い、試算表では備品60とその控除科目12を別々に示しています。決算書にまとめたあとの資産・負債・純資産の読み方は、貸借対照表の見方で確認できます。
この3仕訳では普通預金30万円は変わりません。 利益が5万円減ったことを、現金が5万円減ったことと読み替えないでください。また、決算整理をすると利益が必ず減るわけでもありません。前払費用のように、費用を減らす処理もあります。
 ナビ先生
「仕訳 → 科目残高 → 利益・資産・負債」の順に追いましょう。累計額12を負債へ入れず、備品60から差し引くところも確認ポイントです。
簿記試験と実務は何が違う?条件と根拠資料を確認する
試験は与えられた条件から、必要額を計算する
試験では、決算日、契約期間、耐用年数、残存価額、既存の引当金、記帳方法などが問題文で示されます。最初に「すでに計上された額」と「今回追加する額」を分けると、二重計上や差額計算の間違いを防ぎやすくなります。
例えば、減価償却の年額が12万円でも、問題に「当期の9万円を計上済み」とあれば、未計上の3万円が追加額です。前の学習例の12万円を、そのまま答えに使えません。
2026年度の日商簿記は、公式ページ上で2022年度適用の出題区分表が引き続き適用されると案内されています。2027年度用も掲載されていますが、適用年度を区別して教材と試験範囲を確認しましょう。
出典:日本商工会議所「簿記 出題区分表」(2026年10月12日確認)。
実務は、計算の条件を資料から確かめる
実務では、問題文の代わりに契約書、請求書、借入金明細、棚卸表、固定資産台帳、債権明細等から条件を確認します。去年と同じ金額を入力するだけでは、契約更新、資産の取得・除却、債権の回収状況の変化を見落とします。
適用する会計ルールは企業によって異なります。中小企業には「中小企業の会計に関する基本要領」などの枠組みがありますが、すべての会社が同じ枠組みで処理するわけではありません。会計上の処理と税務申告での調整も区別して、社内の方針を確認します。
年次だけでなく、月次に計上する会社もある
減価償却や前払費用の配分などを月次に反映する会社もあります。頻度、概算の使い方、年次に見直す範囲、承認手順は会社によって異なります。
年次に年額をもう一度すべて入れると、二重計上になることがあります。 年額と月次計上の累計を照合し、期末時点で必要な追加額を確認しましょう。月次決算の工程全体は、別記事で確認できます。
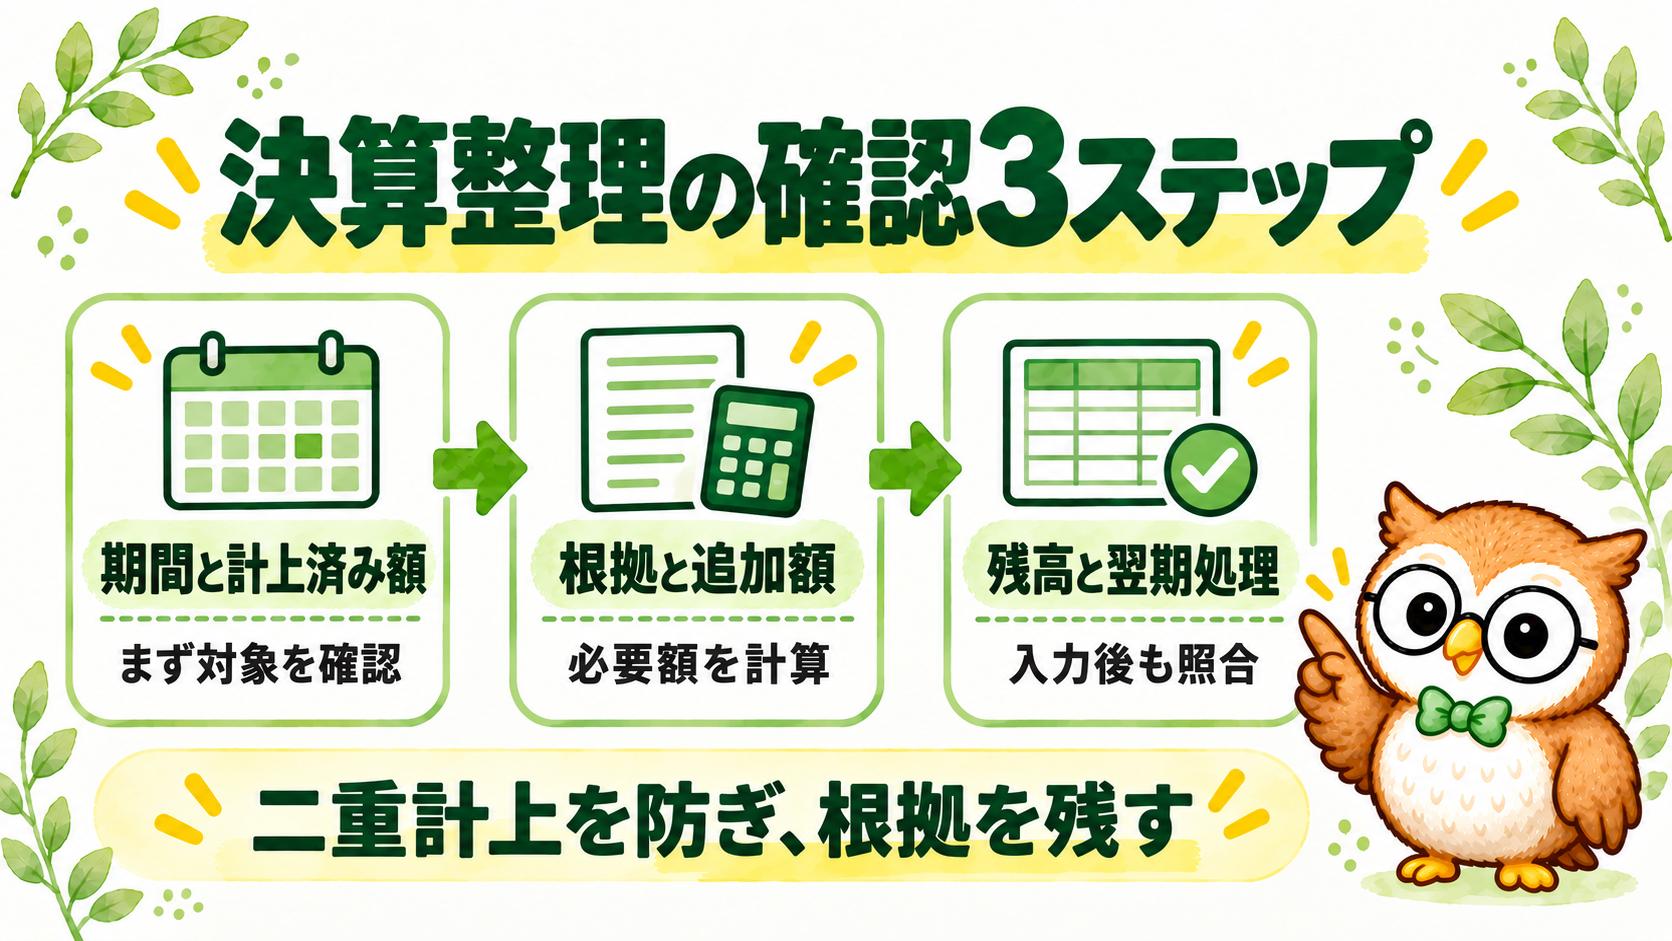
決算整理仕訳の入力前後に確認する5つのこと
次は一般的な確認の進め方です。会社の決算チェックリストや権限・承認ルールを優先し、不明な見積りや税務判断は責任者へ確認してください。
- 対象期間・決算日・契約期間・使用開始日を確認する
- 整理前の科目残高と、期中に計上済みの額を確認する
- 計算根拠・資料・必要な追加額を記録する
- 入力後の残高と利益への影響を照合し、レビューを受ける
- 翌期の戻し・取崩し・支払い時の処理を引き継ぐ
例えば保険料のメモなら、「年間12万円、対象10月〜翌9月、当期3万円、翌期9万円、支払時に12万円費用計上済み、前払費用へ9万円振替」と残します。契約書の参照先と確認日があれば、別の人も計算をたどりやすくなります。
入力後は、保険料3万円・前払費用9万円になったか、意図した利益の変化が出たかを確認します。貸借が合うだけで済ませず、対象期間や元資料へ戻って確かめることが大切です。
翌期に再振替をする方法と、支払い・収益計上等の時に取崩す方法があります。社内の処理方法を確認し、両方を重ねて行わないようにしましょう。前期の仕訳を無条件にコピーしたり、原因不明の差額を利益へ合わせたりすることは避けます。
決算整理仕訳を、学習・仕事の次の一歩につなげよう
学習者は、仕訳が変える数字を一つずつ説明する
まず前払費用の例を、自分で計算してみましょう。保険開始日を10月1日から7月1日へ変え、翌年6月30日までの12万円だったら、12月31日時点の前払費用はいくらでしょうか。
月割りの学習条件なら翌期6か月分の 6万円 です。当期の保険料も6万円になります。「借方:前払費用6万円/貸方:保険料6万円」と書き、その理由と利益への影響を説明できれば、丸暗記から一歩進めます。
経理新人は、担当勘定一つの根拠をたどる
実務では、担当する前払費用や固定資産を一つ選び、台帳・契約・計上済み額・追加仕訳・整理後残高をつなげてみてください。最初は資料整理や計算補助から、上司の確認を受けながら担当を広げる進め方が現実的です。
知識の不足を整理したい人は、簿記の学習や実務知識を扱う資格を比較する方法もあります。ただし、練習問題を解いたことは、実際の決算を担当した経験とは別です。 資格の追加だけで就職や年収上昇が決まるわけではありません。
実際に仕事を担当したら、「何を照合し、どの仕訳を作成し、誰がレビューしたか」を記録すると、次の担当業務やキャリアを考える材料になります。
まとめ|仕訳の理由と、整理後の数字をセットで確かめよう
決算整理仕訳は、期間の対応、棚卸による原価計算、減価償却や回収見込みの反映などを通じて、決算に使う数字を整える処理です。
前払費用では費用が減って利益が増え、未払費用や減価償却では費用が増えて利益が減ります。整理仕訳に預金科目が出ていなければ、その仕訳自体では預金は変わりません。
今日の一歩は、一つの処理を「理由・追加額・整理後残高」まで説明することです。 学習者は保険料の例を計算し直し、経理新人は担当勘定の根拠資料と計上済み額を確認しましょう。
関連記事
基礎を学び直す、実務知識を広げる、担当業務を将来へつなげる。今の目的に合う記事を一つ選んでください。