簿記で仕訳を覚えたものの、「その数字はどんな表にまとまるの?」「経理で試算表を確認するとは、何を見ること?」と迷っていませんか。
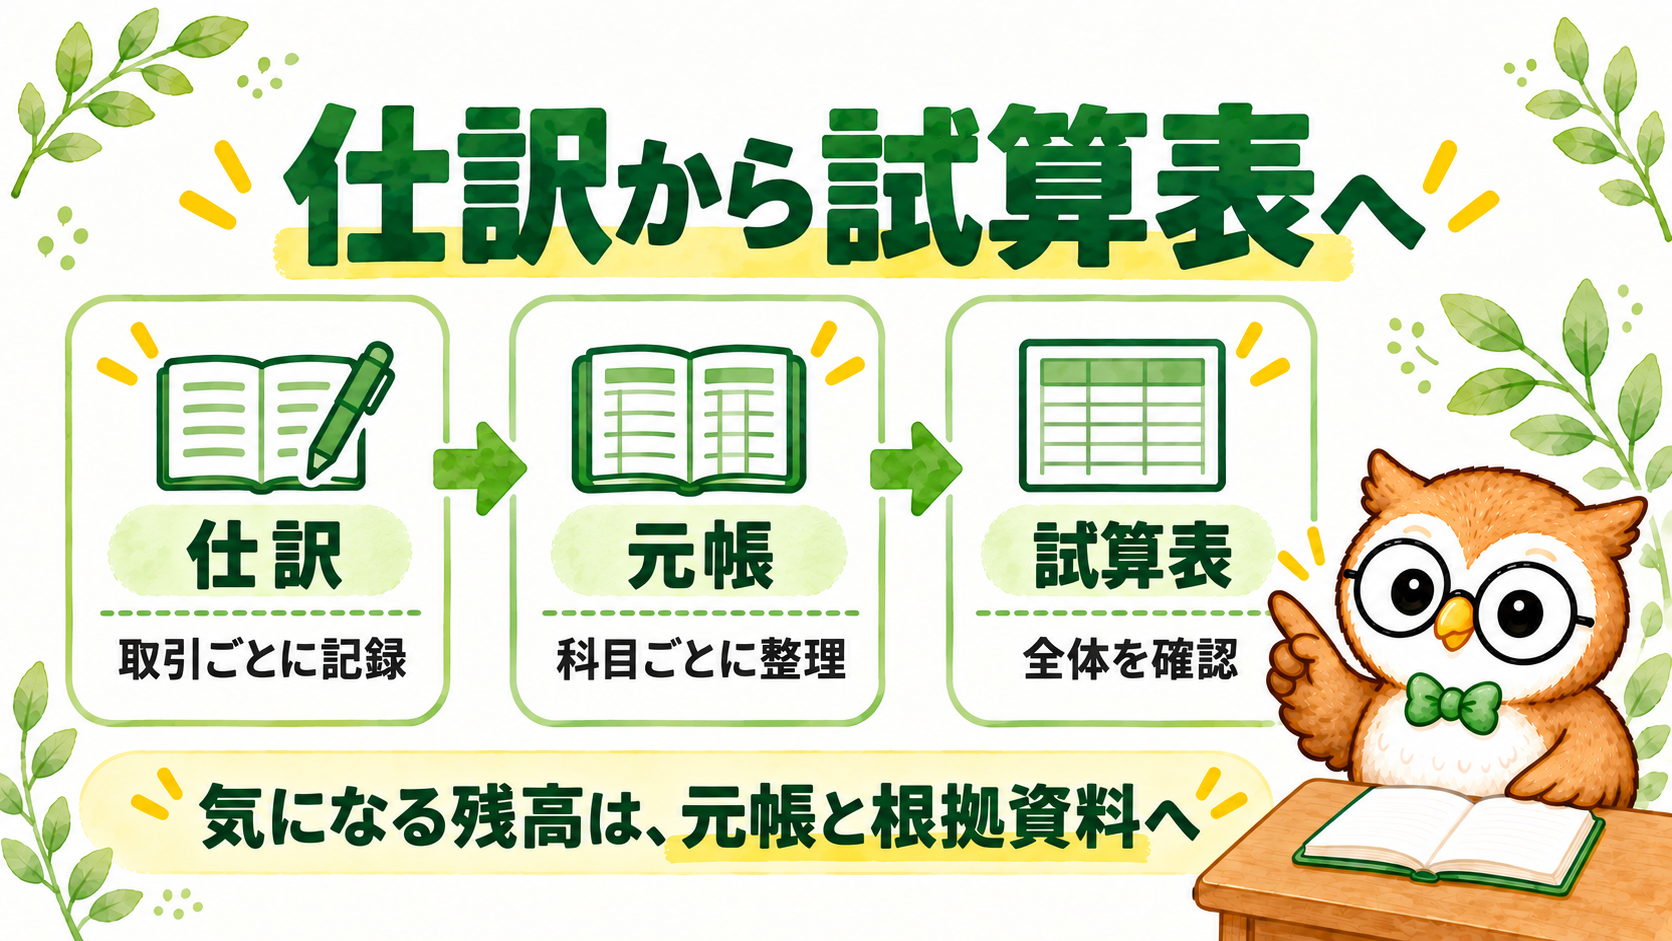
試算表は、勘定科目ごとの金額をまとめ、帳簿全体を確認するための一覧表です。 仕訳の知識が会社の数字へどうつながるかを理解する、学習と実務の橋になります。
この記事では、3種類の違いと小さな計算例から始め、月次決算での見方まで説明します。「借方と貸方が一致したから正しい」と思い込まず、数字の根拠を確かめるところまで身につけましょう。
- 試算表と仕訳・総勘定元帳・決算書の関係
- 合計・残高・合計残高の違いと簡単な作成例
- 貸借一致で確認できること、できないこと
- 月次で数字を読む順番と、次に学ぶこと
試算表は、帳簿を勘定科目ごとに集計した確認用の表です。種類を見分けたら、対象期間と残高の根拠を確認します。貸借の一致は大切な確認ですが、取引の漏れや科目の誤りまで保証しません。 学習では小さな取引を集計し、実務では担当勘定を元帳や証憑へたどって説明できることを目指しましょう。
試算表とは?仕訳を会社全体の数字へまとめる表
試算表は「しさんひょう」と読み、英語のTrial BalanceからT/Bと呼ばれることもあります。総勘定元帳の各勘定を集計し、借方と貸方の合計や残高を一覧にしたものです。
仕訳帳・総勘定元帳・試算表は見る単位が違う
仕訳帳は取引ごと、総勘定元帳は勘定科目ごと、試算表は帳簿全体を確認します。例えば、売掛金の回収という取引は仕訳帳へ記録し、売掛金と普通預金それぞれの元帳へ反映され、その集計が試算表に表れます。
売掛金の残高だけを見て理由が分からなければ、売掛金元帳で売上と入金を確認します。さらに必要なら請求書や入金明細へ戻ります。一覧と明細を行き来することが、試算表を読む基本です。
帳簿の確認と、決算書を作る土台になる
試算表では、貸借の一致や各科目の残高を確かめます。決算では、必要な決算整理を反映した数字をもとに、貸借対照表や損益計算書へつなげます。
会計ソフトを使うと、入力した仕訳から元帳や試算表が連動して作られる場合が一般的です。ただし、自動集計は入力内容の正しさを保証するものではありません。 科目や日付の誤りがあれば、誤った内容もそのまま集計されます。
定義と帳簿の流れは、みずほ銀行「試算表とは?」も参考になります。
試算表の3種類|合計・残高・合計残高の違い
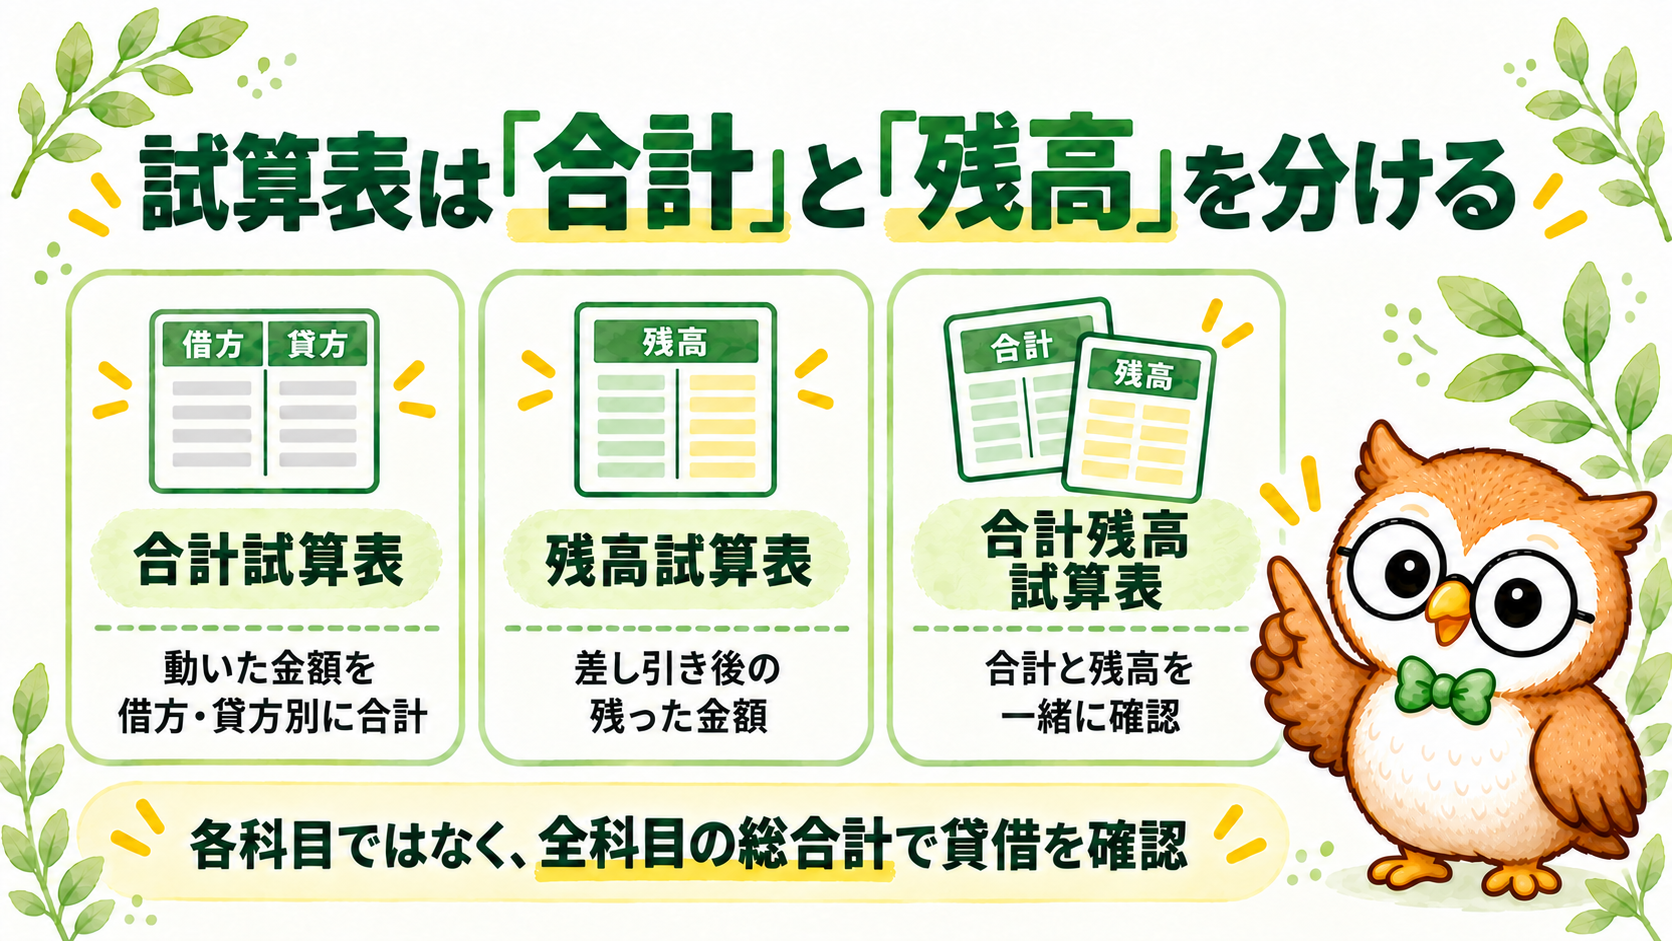
3種類は、集計する数字の見せ方が違います。まずは「動いた金額の合計」と「差し引き後に残る金額」を分けましょう。
| 種類 | 何を並べるか |
|---|---|
| 合計試算表 | 各勘定の借方合計と貸方合計 |
| 残高試算表 | 各勘定の差し引き後の借方残高または貸方残高 |
| 合計残高試算表 | 合計と残高の両方 |
合計試算表は借方・貸方をそれぞれ合計する
普通預金に50万円の入金、12万円の支払いがあったとします。期首残高をゼロとした簡単な例では、普通預金の借方合計は50万円、貸方合計は12万円です。
この科目の左右の金額は同じではありません。一致を確認するのは、全勘定を足した借方総合計と貸方総合計です。 各科目の左右が必ず同額になるわけではない点に注意してください。
残高試算表は差し引き後の金額を見る
同じ普通預金の例なら、50万円から12万円を引いた38万円が借方残高になります。借方と貸方のうち、残高が残る側に金額を記載します。
資産や費用は通常借方、負債・純資産や収益は通常貸方に残高が生じます。ただし、控除項目や特殊な取引など例外があります。普段と逆の側に残った場合も、理由を調べてから判断します。
合計残高試算表は両方を一度に確認する
合計残高試算表なら、取引の合計と差し引き後の残高を一つの表で確認できます。ただし、実務の帳票はソフトによって形式が違い、前月繰越・当月借方・当月貸方・当月残高などの列が並ぶこともあります。
表の名称だけで列の意味を決めず、期首や前月の残高を含むか、当月の動きか、累計かを確認しましょう。種類の整理は弥生公式の試算表解説、実際の帳票形式は弥生会計「集計表の概要」で確認できます。
簡単な例で試算表を作ってみよう
仕訳から試算表へ進む感覚を、小さな架空例で確かめます。金額の単位は万円、期首残高はゼロ、決算整理・税金は省略した学習用の例です。商品販売ではなくサービス提供を想定し、仕入・在庫も扱いません。
4つの取引を科目ごとに集める
次の取引があったとします。借方・貸方の各仕訳金額が対応していることも確認してください。
- 1.出資50万円を普通預金に受け入れた:借方「普通預金50」/貸方「資本金50」
- 2.サービス売上20万円を掛けで計上した:借方「売掛金20」/貸方「売上20」
- 3.家賃5万円を普通預金から支払った:借方「支払家賃5」/貸方「普通預金5」
- 4.売掛金8万円を普通預金に回収した:借方「普通預金8」/貸方「売掛金8」
普通預金は借方が50+8=58、貸方が5です。売掛金は借方が20、貸方が8です。残りの資本金・売上・支払家賃も同じように集めます。
合計試算表の全科目の借方総合計は58+20+5=83万円、貸方総合計は5+8+50+20=83万円です。両側が一致します。
残高にすると数字の意味が読みやすくなる
借方と貸方を科目ごとに差し引くと、次の残高試算表になります。「—」は残高がない側を示します。
| 勘定科目 | 借方残高 | 貸方残高 |
|---|---|---|
| 普通預金 | 53 | — |
| 売掛金 | 12 | — |
| 支払家賃 | 5 | — |
| 資本金 | — | 50 |
| 売上 | — | 20 |
| 合計 | 70 | 70 |
普通預金は58−5=53万円、売掛金は20−8=12万円です。「入金があったのに売上20万円が減っていない」のは、売掛金の回収が新たな売上ではないからです。
合計試算表の83万円と、残高試算表の70万円は、集計の意味が違います。 この2つが互いに一致する必要はありません。貸借一致を確認するのは、それぞれの表の中です。
利益と預金残高も同じではない
この例では売上20万円−家賃5万円=利益15万円です。一方、普通預金は53万円。出資の受入れや未回収の売掛金があるため、利益と預金残高は一致しません。
決算整理等を省略したこの例をB/S・P/Lへ整理するなら、資産は預金53+売掛金12=65万円、純資産は資本金50+利益15=65万円となります。試算表の借方合計70万円を、そのまま資産合計や預金残高と読むことはできません。
学習中の方は、売掛金の回収を8万円から10万円へ変えてみてください。預金は55万円、売掛金は10万円に変わりますが、売上と利益は変わりません。数字の変化を説明できれば、仕訳と試算表がつながってきています。
貸借が一致しても、すべて正しいとは限らない
借方総合計と貸方総合計が一致しなければ、集計・転記・入力などを確認します。ただし、一致していても誤りが残ることがあります。
両側が同じように間違うと一致したままになる
例えば、家賃5万円の仕訳を借方・貸方の両方とも入力し忘れれば、貸借は一致したままです。二重入力した場合も、両側が増えるため一致します。
また、借方「支払家賃5」を誤って「通信費5」にしても、貸借の金額は変わりません。金額5万円を両側とも50万円と入力した場合も同様です。貸借一致と、取引内容の正確さは別に確かめる必要があります。
- 取引を仕訳ごと入力し忘れた
- 同じ取引を仕訳ごと二重に入力した
- 金額は合っているが勘定科目が違う
- 両側を同じ誤った金額や日付で記録した
会計ソフトでは外部資料との照合が欠かせない
会計ソフトが貸借一致を保っていても、請求書や銀行明細の事実と一致するとは限りません。元帳の数字と根拠資料を照合し、対象期間の入力がそろっているかも確認します。
みずほ銀行の試算表の確認方法でも、貸借が一致していても帳簿上の預金と銀行残高が違えば確認が必要と説明されています。
 ナビ先生
「左右が合った」は確認の出発点です。次は「この残高を、どの資料で説明できるか」を一つずつ確かめましょう。
試算表の見方|月次で確認する4つの順番
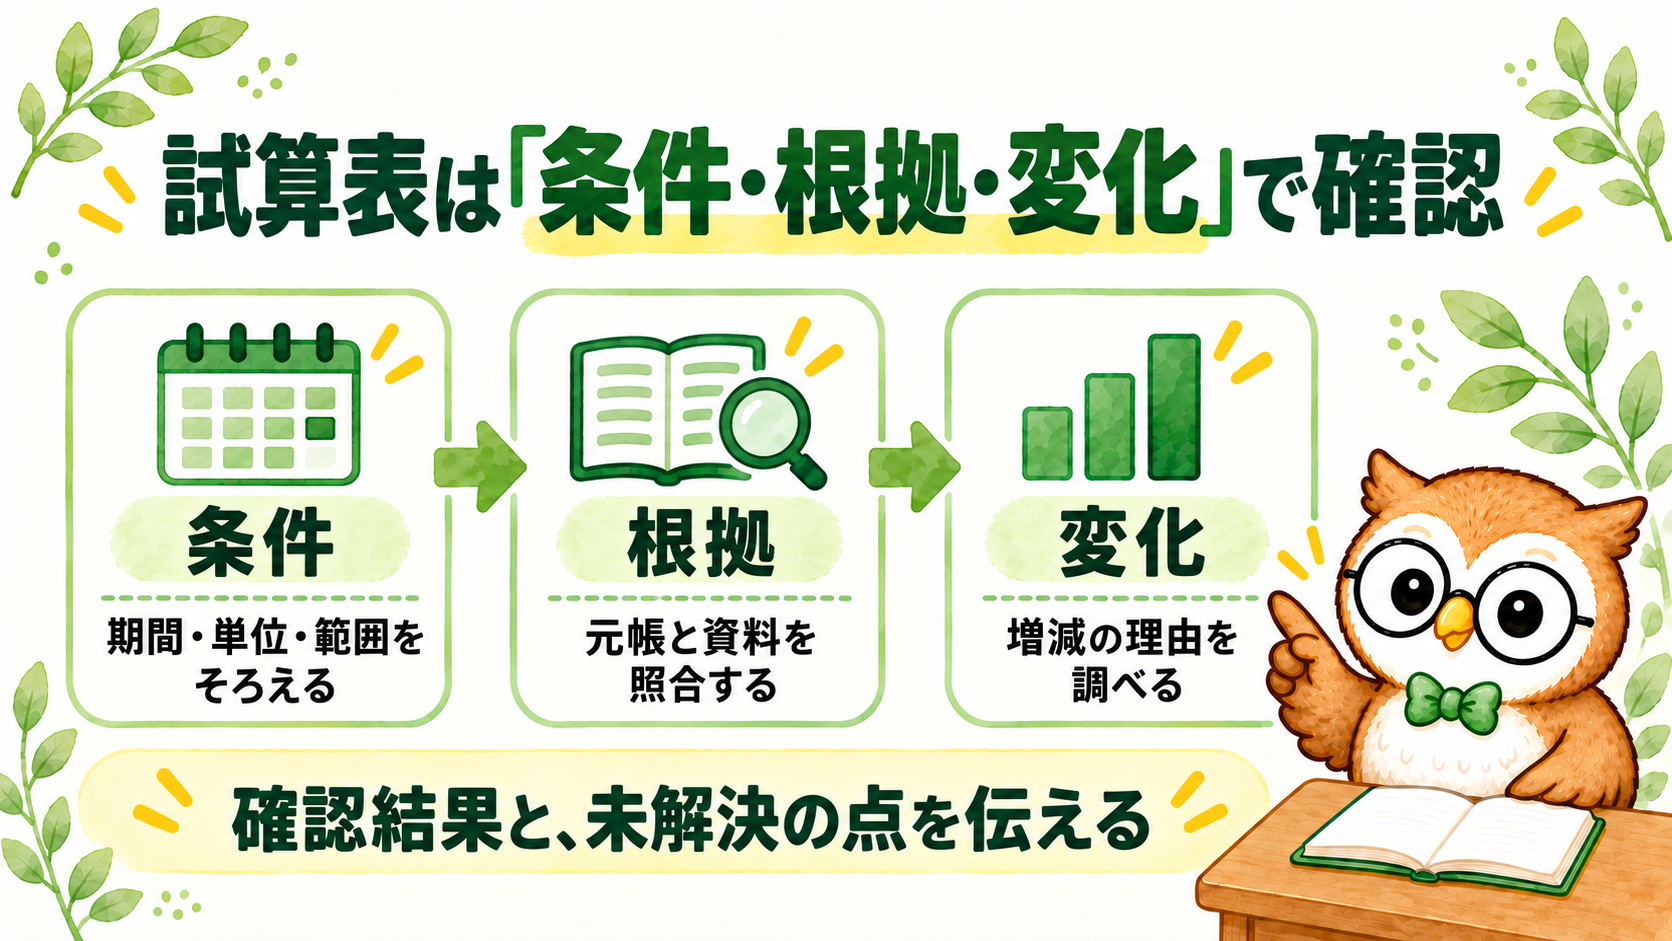
初心者は、いきなり全科目を分析しようとせず、条件をそろえる→根拠と照合する→変化を調べる→確認結果を伝えるという順番で進めると整理しやすくなります。以下は学習・実務のための提案で、全社共通の規則ではありません。
1.対象期間・単位・集計条件を確認する
最初に、何月の表か、円か千円か、全社か部門別かを確かめます。損益の数字が単月か期首からの累計かも重要です。
例えば、9月までの累計売上を8月単月の売上と比べても、増減の意味が変わります。前月比を見るなら単月同士、前年同月比を見るなら同じ月・同じ集計範囲など、条件をそろえます。
ソフトで期間や累計・推移、税込・税抜等を切り替える例は弥生会計 Next「残高試算表を確認する」にあります。画面の項目は使用ソフトによって異なります。
2.担当科目の残高を根拠資料と照合する
普通預金なら銀行明細、売掛金なら請求・入金の管理資料など、残高を説明できる資料へ戻ります。比較対象は同じ日付・範囲にそろえてください。
差が出たら、日付のずれ、未入力、二重入力、口座の範囲など原因を調べます。差額をなくすためだけに、根拠のない仕訳を入れてはいけません。 修正が必要か、資料側に未反映があるかを分け、社内の承認手順に沿って対応します。
3.前月・前年と違う数字の理由を調べる
家賃が毎月5万円なのに今月だけ10万円なら、「入力重複」「2か月分」「契約変更」など複数の可能性があります。増えたことだけで誤りと決めず、元帳と契約・請求内容を確認します。
売掛金の増加も、売上増、未回収、回収条件の変更などで意味が違います。前月比の数字は、調べる入口として使いましょう。
4.確認結果と未解決の点を伝える
新人の報告は、結論だけでなく「対象」「比べた資料」「差額」「確認状況」をそろえると伝わります。
例えば、「9月末のA口座残高は銀行明細と一致しました。家賃は前月より5万円増えています。請求書は確認済みですが、対象月を管理担当へ照会中です」という形です。未確認の数字を確定済みと扱わず、誰に何を確認するかまで伝えます。
試算表の確認が月次決算のどの工程にあるかは、次の記事で全体を確認できます。
試算表と決算書・精算表の違い
似た言葉ですが、用途が違います。特に「試算表」と「精算表」は、読み方も役割も区別しましょう。
決算書は数字を目的に沿って整理した報告書
試算表は各勘定の数字を一覧で確認する表です。貸借対照表(B/S)は一時点の資産・負債・純資産、損益計算書(P/L)は一定期間の収益・費用と利益を示します。
試算表を印刷しただけで、年次決算が終わるわけではありません。 決算整理や確認、表示の整理、必要な承認・手続などがあり、具体的な作業は会社や会計処理によって変わります。会計ソフトでは同じデータから複数帳票を出せますが、出力できることと内容が確定していることは分けて考えます。
精算表は決算整理の前後を整理する作業表
精算表は「せいさんひょう」と読みます。簿記学習では、試算表の数字、決算整理の修正、損益計算書・貸借対照表へ振り分ける数字を並べた作業表として使います。
例えば、家賃の一部を前払費用へ振り替えるなら、どの数字が費用から資産へ移るかを追えます。実務で必ず同じ形式の精算表を作るとは限らず、会計ソフトや決算資料で確認する会社もあります。作業表の役割は弥生公式「精算表とは?」も参考になります。
「決算整理前・後」は集計する段階の違い
決算整理前試算表は、整理仕訳を反映する前の数字。決算整理後試算表は、必要な整理仕訳を反映した後の数字です。「合計・残高・合計残高」という種類とは別の軸です。
受け取った帳票では、整理仕訳の反映状況も確認してください。年次の工程を知りたい方は、次の記事へ進みましょう。
試算表はいつ作る?学習と実務での使い方
月ごとに試算表を確認する運用がありますが、毎月何日までに作るという全社共通の期限としては扱いません。 自社の締め日、報告目的、担当範囲を確認してください。
学習では仕訳から残高まで一度つなげる
仕訳問題だけで終わらず、少数の取引を元帳・試算表へ集計してみましょう。間違えたときは、集計だけのミスか、仕訳そのものの理解不足かを分けると復習しやすくなります。
まだ借方・貸方や勘定科目で迷うなら、3級範囲の基礎へ戻る方が近道です。2級の学習へ進んでも、仕訳・試算表・決算整理の土台は使います。
実務では出力条件と担当勘定の根拠を覚える
実務では、まず自社の帳票で対象期間と各列の意味を確認します。そのうえで、任された科目の残高を元帳・証憑へたどり、レビュー担当へ確認結果を伝えます。未経験者が全科目の判断を一人で担うとは限りません。
厚生労働省job tag「経理事務」は、会計ソフト等の使用や、決算期に各勘定を集計して財務諸表を作る業務を紹介しています。担当範囲や教育手順は勤務先ごとに確認しましょう。
- 学習中:4取引の借方・貸方と残高を自分で再計算する
- 経理新人:自社の試算表で期間・単位・各列の意味を確認する
- 実務へ進む人:担当科目を一つ選び、残高の根拠資料を確認する
- 応募中:学習経験と実務で担当した経験を分けて説明する
Excelで集計・照合する操作を学びたい場合は、試算表の数字の意味を理解したうえで、次の練習記事へ進めます。Excel操作だけで会計判断ができるわけではありません。
試算表に関するよくある質問
試算表が合えば、帳簿は正しいですか?
いいえ。貸借が一致しても、取引の丸ごとの漏れ・重複、科目や対象期間の誤りは残り得ます。元帳や外部の根拠資料との照合が必要です。
試算表だけで利益は分かりますか?
対象期間の収益・費用を適切に集計すれば、利益の把握につながります。ただし、累計・単月の違いや、必要な費用・決算整理が反映済みかを確認してください。預金残高を利益と読み替えることはできません。
月次試算表と月次決算は同じですか?
試算表は帳票、月次決算は記帳締め・残高照合・整理・確認・報告などの作業全体です。帳票を出すだけで、確認や報告まで完了したことにはなりません。
自分でExcelに試算表を作れば実務経験になりますか?
学習成果にはなりますが、会社の帳簿を扱う実務経験とは区別します。応募時は「架空例で試算表を作り、売掛金回収で残高が変わる仕組みを説明できる」など、実際に行った学習の範囲を伝えましょう。
まとめ|試算表は残高の根拠までたどろう
試算表は、仕訳から会社全体の数字へ進むための一覧表です。合計は各勘定の借方・貸方の合計、残高は差し引き後の数字、合計残高は両方を示します。
種類と集計条件を確認し、気になる科目を元帳・根拠資料へたどることが、試算表を使う第一歩です。 貸借一致だけで安心せず、数字の理由と未確認の点を説明できるようにしましょう。
学習中なら、この記事の4取引を再計算してください。実務なら、担当勘定を一つ選び、どの資料と照合するかを確認してください。その小さな行動が、簿記知識を経理の仕事へつなげます。
関連記事
基礎を復習したい方、業務全体を知りたい方、学んだ知識をキャリアへつなげたい方へ、次の3記事を選びました。