「求人に年次決算補助とあるけれど、具体的に何をするの?」
「月次決算と年次決算は、締める期間が違うだけ?」
「未経験で入社したら、決算書や税務申告まで担当するの?」
年次決算は、1事業年度の取引を締め、会社の利益と期末時点の財産・負債を確定し、計算書類や税務申告につなげる仕事です。毎月の数字をまとめる月次決算の延長にありますが、棚卸、減価償却、税金、引当金など、期末だからこそ精度を上げて確認する項目があります。
この記事では、年次決算の目的、月次決算との違い、8ステップの流れ、3月決算会社のスケジュール例、未経験者の担当範囲を順番に解説します。読み終えたら、自社や求人で確認すべき決算業務を具体的に言える状態を目指しましょう。
- 年次決算の意味と月次決算との違い
- 決算前準備から申告・納付までの8ステップ
- 法定期限と会社ごとの締め日の違い
- 未経験者が担当しやすい範囲
- 年次決算経験を資格・転職・キャリアへつなげる方法
年次決算は、1年間の数字を根拠資料と照合して確定し、社内外へ説明できる形に整える仕事です。法人税等の確定申告には原則として事業年度終了日の翌日から2か月以内という期限がありますが、社内の締め日や担当分担は会社ごとに異なります。未経験者は日常経理・残高照合・決算整理の補助から始め、計算書類、税務、報告へ担当範囲を広げるのが基本です。
年次決算とは?1事業年度の数字を確定する仕事
年次決算とは、会社が定めた1事業年度の取引を締め、期末時点の資産・負債と、その年度の収益・費用・利益を確定する一連の作業です。日々の仕訳を集計するだけではなく、帳簿残高と証拠資料を照合し、未処理や期間のずれを直し、貸借対照表(B/S)や損益計算書(P/L)などへまとめます。
厚生労働省のjob tag「経理事務」でも、決算期ごとに各勘定科目を集計し、貸借対照表や損益計算書などの財務諸表を作成することが経理の仕事として示されています。
年次決算の目的は「1年の数字を確定し、説明する」こと
年次決算で確定した数字は、経営者が1年の成果を振り返るだけでなく、税務申告、株主や金融機関への説明、翌期の予算づくりなどにも使われます。そのため、月次決算よりも証憑、残高、会計処理、表示の根拠を丁寧に確認します。
ただし、すべての会社が同じ書類を同じ順番で作るわけではありません。法人形態、会社規模、上場の有無、会計監査、連結決算、税務申告の分担によって、成果物と承認経路は変わります。
決算月は会社によって異なる
「年次」といっても、必ず1月から12月を集計するとは限りません。会社は事業年度を定めており、3月決算なら4月1日から翌年3月31日、12月決算なら1月1日から12月31日というように区切ります。まず自社の決算日を確認することが、年次決算の出発点です。
年次決算と月次決算の違い
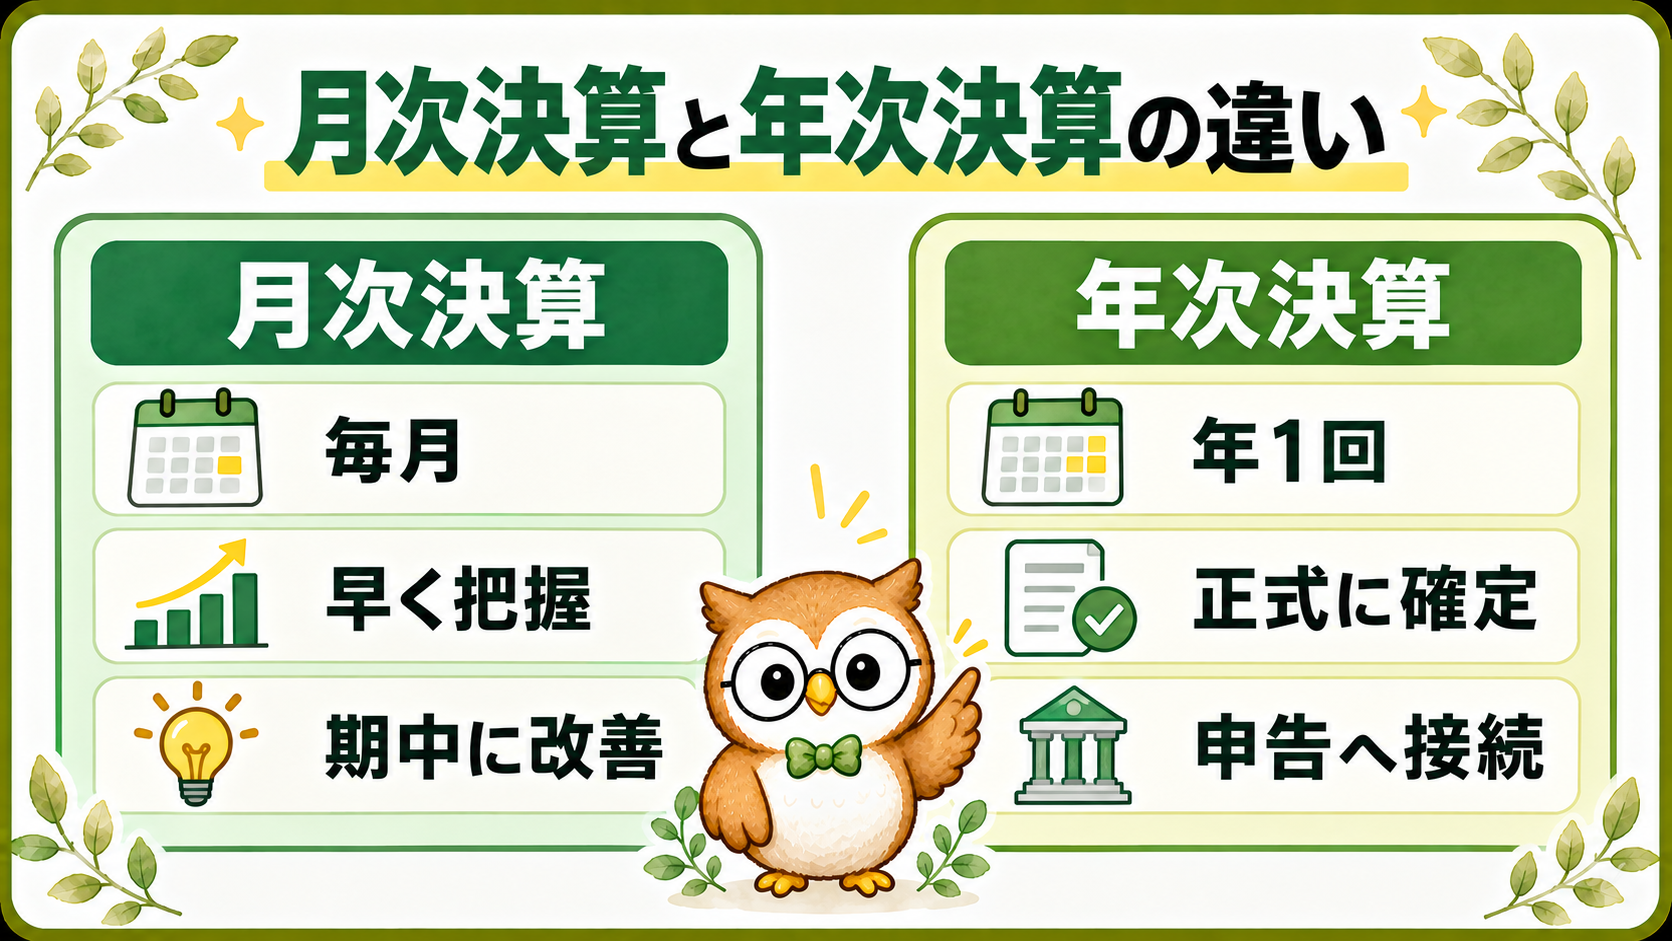
月次決算と年次決算は、残高照合や試算表確認など共通する作業があります。しかし、目的、精度、外部手続へのつながりが異なります。
| 比較項目 | 月次決算 | 年次決算 |
|---|---|---|
| 対象期間 | 1か月 | 1事業年度 |
| 主な目的 | 業績を早く把握し、期中に改善する | 1年間の数字を正式に確定する |
| 主な作業 | 残高照合、月次整理、試算表、予実比較 | 実地棚卸、決算整理、税金計算、計算書類、申告準備 |
| 精度と速さ | 重要性と速報性のバランスを取る | 証憑・残高・表示をより厳密に確認する |
| 主な読み手 | 経営者、部門責任者、経理部門 | 経営者、株主、金融機関、税務当局など |
| 法定手続との関係 | 一般には社内管理が中心 | 税務申告や会社法上の計算書類につながる |
年次決算は「月次決算を12回足すだけ」ではない
月次で概算や重要性基準により簡便処理していた項目も、年次では年間の金額を確定します。実地棚卸、固定資産の取得・除却、減価償却、未払・前払、貸倒れの見積り、税金など、期末固有の確認が加わります。
一方で、毎月の残高照合ができていれば、年末に12か月分の誤りをまとめて探す負担を減らせます。年次決算を早く正確にする土台は、月次決算です。
月次決算の具体的な7ステップを先に確認したい方は、次の記事から読むと流れを理解しやすくなります。
年次決算の流れを8ステップで理解する
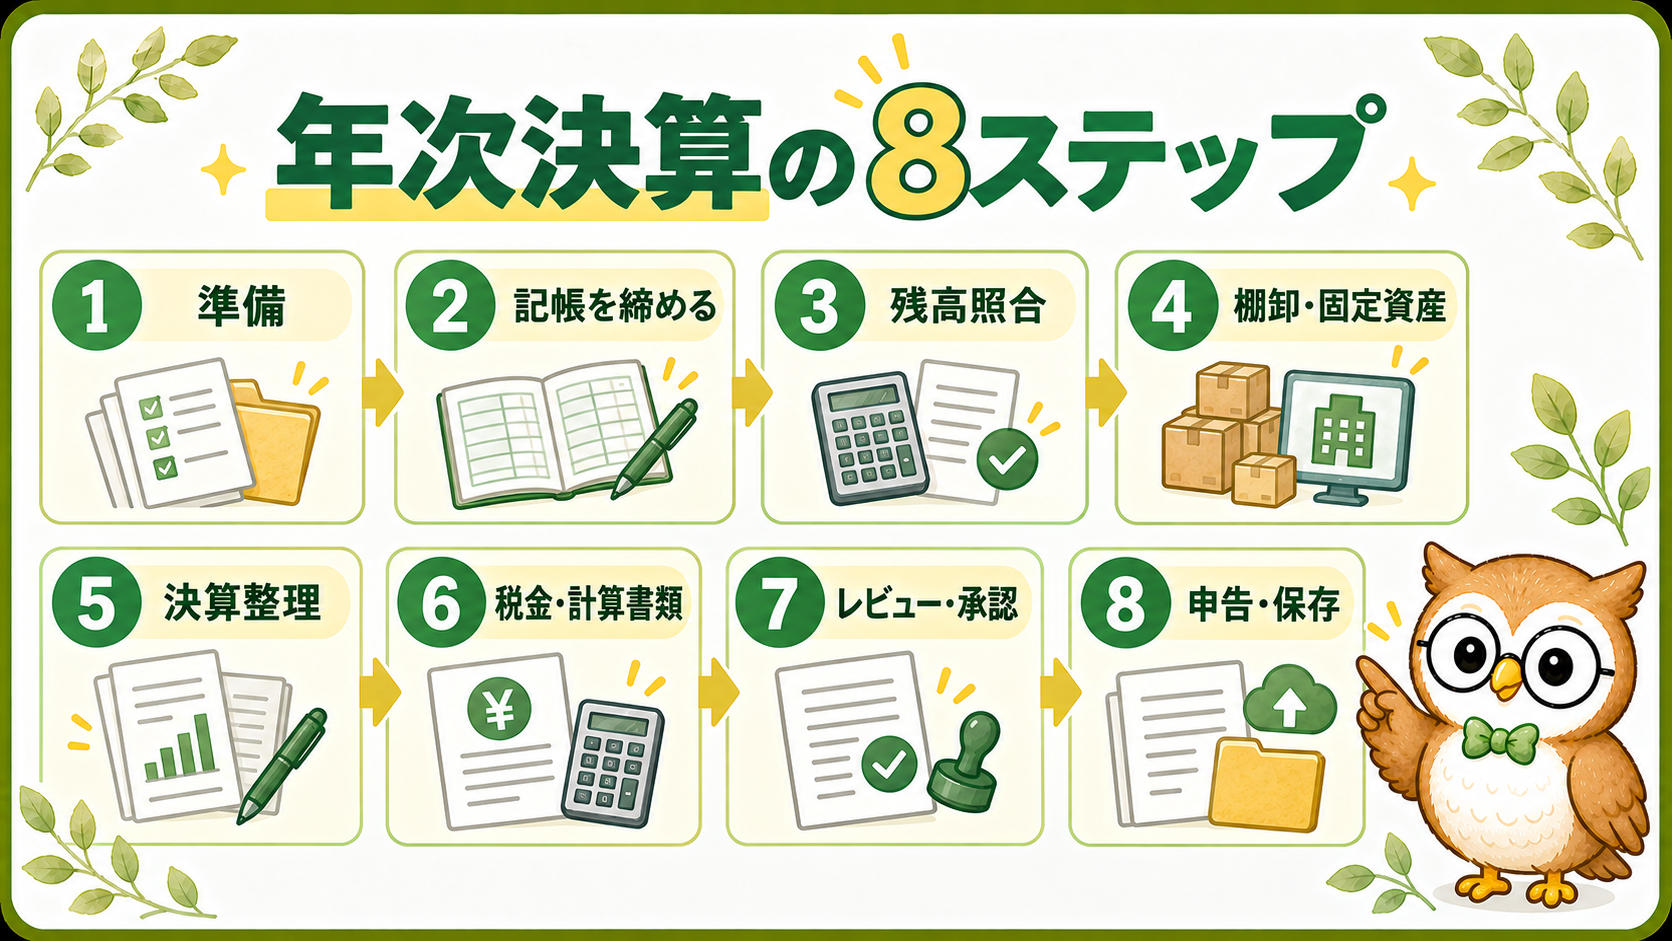
会社ごとに順序や担当は違いますが、年次決算は次の8段階で整理すると全体像をつかみやすくなります。
1.決算前にスケジュールと担当を決める
決算日、社内締め日、証憑の提出期限、棚卸日、税理士・監査人への資料提出日、承認日、申告期限を一覧にします。勘定科目ごとの担当者とレビュー担当者も明確にします。
2.当期の記帳と証憑回収を締める
売上、仕入、経費、給与、入出金など当期分の仕訳を入力し、請求書や領収書をそろえます。翌期の取引が混ざっていないか、当期分が翌期へ漏れていないかも確認します。
3.現預金・債権債務などの残高を照合する
銀行残高、売掛金、買掛金、未払金、借入金などを、通帳・残高証明・請求明細・取引先資料と照合します。長期間動かない残高、マイナス残高、相手先不明の残高は、原因を調べます。
4.棚卸資産と固定資産を確定する
在庫がある会社では実地棚卸を行い、数量・単価・滞留品を確認します。固定資産は当期の取得、売却、除却、移動を確認し、固定資産台帳と現物・帳簿を合わせます。
5.決算整理仕訳を入れる
減価償却、棚卸、未払費用、前払費用、未収収益、前受収益、引当金など、期間と残高を正しくする仕訳を入れます。どの処理が必要かは会社の取引と会計方針で変わるため、前年資料や社内規程を確認します。
6.税金を計算し、計算書類を作る
会計上の利益を確認し、税務調整や法人税等の計算につなげます。貸借対照表、損益計算書などの計算書類を作り、科目表示、注記、前期比較、整合性を確認します。申告書作成を顧問税理士へ依頼する会社でも、基礎資料の準備と質問対応は経理の重要な仕事です。
7.レビュー・承認を受ける
経理責任者、経営者、税理士、監査人などが内容を確認します。指摘事項を修正し、会社の機関設計や規程に沿って承認を受けます。誰がどこまでレビューするかは会社によって異なります。
8.申告・納付・保存と翌期への引継ぎを行う
確定した決算をもとに税務申告・納付を進め、帳簿・証憑・計算書類を保存します。翌期首の残高へ正しく繰り越されているかを確認し、今回遅れた資料や修正の原因を次回のチェックリストへ反映します。
 ナビ先生
年次決算は「決算書を出力したら終わり」ではありません。帳簿残高の根拠を示し、レビューで説明し、申告・保存・翌期への繰越までつなげる仕事です。
年次決算はいつ行う?3月決算会社のスケジュール例
年次決算は決算日前から準備を始め、決算日後に残高確定、決算整理、承認、申告へ進みます。次は3月31日決算の会社を例にしたモデルです。
| 時期の例 | 主な作業 | 注意点 |
|---|---|---|
| 1〜2月 | スケジュール、担当、残高確認、棚卸準備 | 前年の指摘事項を先に確認する |
| 3月 | 証憑回収、実地棚卸、未処理の洗い出し | 決算日をまたぐ取引の期間帰属に注意する |
| 4月前半 | 記帳締め、残高照合、決算整理 | 社内の締め日は会社ごとに異なる |
| 4月後半〜5月 | 税金計算、計算書類、レビュー、承認 | 税理士・監査人・経営者との分担を確認する |
| 原則5月末まで | 法人税等の申告・納付 | 3月31日決算を前提とした原則的な例 |
国税庁の法人税等の申告手続では、確定申告書の提出期限は原則として事業年度終了日の翌日から2か月以内とされています。法人の消費税確定申告も、課税事業者については原則として課税期間終了の日から2か月以内です。
「2か月以内」は社内の締め日ではない
法定期限が2か月後だからといって、経理が2か月かけて帳簿を締めてよいという意味ではありません。税額計算、レビュー、承認、申告書作成の時間を確保するため、社内締めはそれより早く設定されます。
また、申告期限の延長、土日祝日の扱い、法人形態、上場・監査・連結の有無などで日程は変わります。自社の決算カレンダーと顧問税理士等の案内を確認してください。
年次決算で特に確認する5つの項目
売上・仕入・経費の期間帰属
入金日や請求書の日付だけでなく、商品を引き渡した日、サービスを提供した日などに基づき、どの事業年度へ計上するかを確認します。会社の取引条件と会計方針に従います。
棚卸資産
帳簿上の数量と実際の在庫を合わせ、破損・陳腐化・長期滞留も確認します。在庫の過大・過小は売上原価と利益に影響するため、数量と単価の両方が重要です。
固定資産と減価償却
固定資産台帳に、当期取得・売却・除却・移動が反映されているか確認します。使用開始日、取得価額、耐用年数などをもとに減価償却費を計算します。
未払・前払・未収・前受
支払いや入金が翌期でも、当期に対応する費用・収益があれば決算整理が必要になる場合があります。反対に、翌期分を当期へ計上していれば振替を検討します。
税金・引当金・表示
法人税等、消費税、貸倒れなどの見積り、勘定科目の表示、注記を確認します。個別判断が必要な項目は、前年踏襲だけで決めず、社内責任者や専門家へ確認します。
- 前年の決算仕訳とレビュー指摘
- 残高明細・銀行残高証明・借入金明細
- 売掛金・買掛金・未払金の相手先別明細
- 棚卸表と固定資産台帳
- 契約書、請求書、納品・検収資料
- 税理士・監査人からの依頼資料一覧
未経験者は年次決算のどこまで担当する?
未経験者が最初から税務申告や決算全体を一人で完結させるとは限りません。会社規模や教育体制にもよりますが、次のように担当を広げると考えると現実的です。
| 段階 | 担当しやすい業務 | 次の目標 |
|---|---|---|
| 入社直後 | 証憑整理、日常仕訳、残高明細作成、棚卸集計 | 帳簿と根拠資料を結びつける |
| 慣れてきたら | 担当勘定の残高照合、決算整理の補助、税理士資料の準備 | 差額と修正理由を説明する |
| 経験を積んだら | 決算整理、計算書類、税務・監査対応、スケジュール管理 | 決算全体を期限内に進める |
求人の「年次決算補助」は範囲を確認する
「補助」が、資料を集める仕事だけなのか、担当勘定を締めて決算仕訳まで入れるのか、税理士へ渡す資料を作るのかで経験価値は変わります。
- 決算は自社でどこまで行い、どこから税理士へ依頼するか
- 自分が担当する勘定科目と決算整理仕訳
- 月次・年次の締め営業日
- 棚卸、固定資産、税務、監査の担当分担
- 最終レビューを誰が行うか
決算期の働き方や残業が不安な方は、「忙しい会社」ではなく、締めルール・分担・改善状況まで確認することが大切です。
年次決算に必要な知識とスキル
簿記と会計のつながりを理解する
仕訳、総勘定元帳、試算表、決算整理、B/S・P/Lの流れを理解すると、修正がどの書類へ影響するか追いやすくなります。簿記2級の知識は土台になりますが、資格だけで自社の決算を一人で処理できるわけではありません。
残高の根拠を示す力
年次決算では「この残高はいくらか」だけでなく、「何と照合し、差額をどう説明したか」が重要です。残高明細、証憑、担当者、確認日をそろえる習慣がレビュー対応に役立ちます。
Excel・会計ソフト・資料管理
明細照合、集計、前期比較ではExcelを使う場面があります。関数の数より、元データを壊さない、抽出条件を残す、別の合計で検算する、最新版を識別するなどの管理が重要です。
期限管理とコミュニケーション
決算は経理だけでは完結しません。在庫、契約、請求、経費などを各部門から集め、税理士・監査人・経営者のレビューへつなげます。遅れや判断事項を早く共有する力が必要です。
FASSは資産・決算・税務・資金の4分野で実務知識を確認できます。自分の担当外を体系的に学びたい人の次の選択肢です。
年次決算の経験をキャリアにつなげる方法
担当範囲を言語化する
「年次決算を経験」とだけ書くのではなく、売掛金・固定資産・棚卸・決算整理・税理士対応など、担当勘定と役割を記録します。作成、照合、レビュー、全体管理のどこを担ったかも分けましょう。
月次から年次、その先へ段階的に広げる
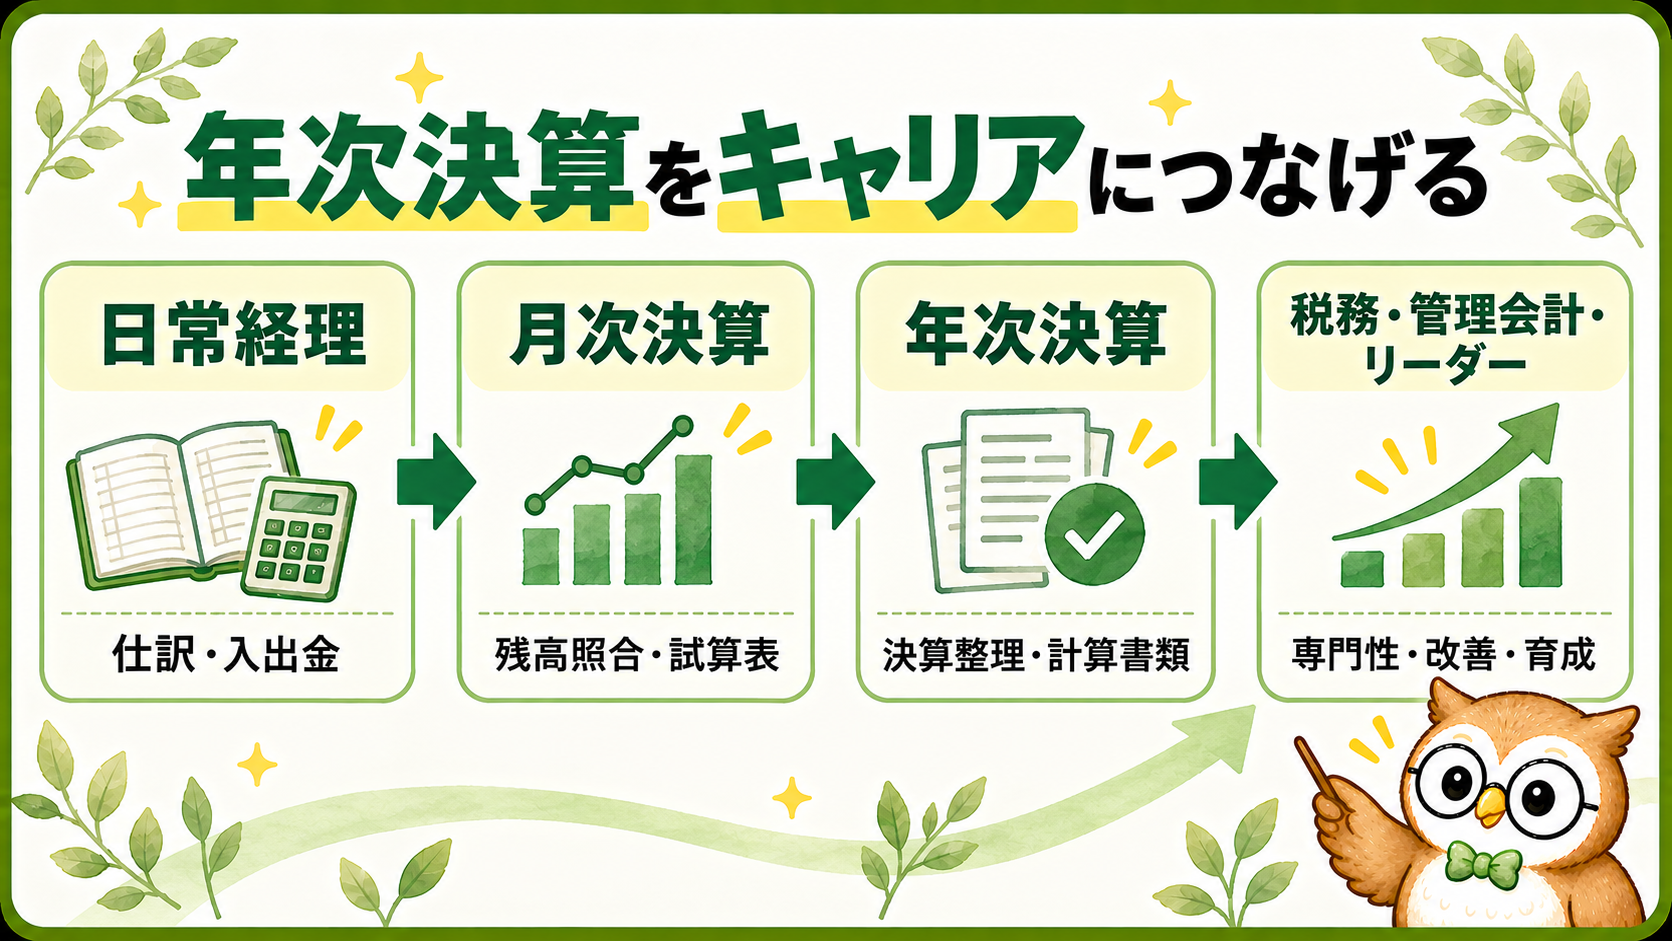
日常経理で正確な記帳を身につけ、月次決算で残高を締め、年次決算で1年の数字を確定する。この流れを経験すると、税務、管理会計、連結決算、財務、マネジメントへ進む土台になります。
改善実績を残す
決算資料の回収を早めた、残高明細を標準化した、前年指摘をチェックリスト化したなど、決算を安定させた改善は転職でも説明しやすい実績です。
経験年数ごとの選択肢や、年次決算の次に伸ばす分野を整理したい方は、経理のキャリアプランも確認してください。
年次決算に関するよくある質問
年次決算は何月に行いますか?
会社の決算月によって異なります。3月31日決算なら3〜5月ごろに作業が集中しやすく、12月31日決算なら12月から翌年2月ごろが中心になります。連結、監査、申告延長などでも日程は変わります。
法人税の申告はいつまでですか?
原則として、事業年度終了日の翌日から2か月以内です。ただし、延長制度や期限が土日祝日に当たる場合など例外があります。自社への適用は国税庁の最新情報や税理士へ確認してください。
決算書と計算書類は同じですか?
日常会話ではまとめて「決算書」と呼ぶことがありますが、法律・会計・税務では書類の範囲や呼び方が異なります。記事では全体像を示すため決算書という言葉も使いますが、実務では提出先と根拠制度を確認します。
簿記2級があれば年次決算を担当できますか?
簿記2級の知識は役立ちますが、資格だけでは決まりません。自社取引、会計方針、税務、システム、決算スケジュールを理解し、残高の根拠を示せることが必要です。
税理士に依頼していれば経理は何もしなくてよいですか?
税理士が申告書を作る会社でも、正しい会計データ、残高明細、契約・請求資料、質問への回答は会社側で準備します。どこまで依頼し、どこまで社内で行うかを確認しましょう。
まとめ|年次決算は1年の数字を確定し、次年度へつなぐ仕事
年次決算は、1事業年度の記帳を締め、現預金・債権債務・在庫・固定資産を確認し、決算整理、税金計算、計算書類、承認、申告・納付へつなげる仕事です。
月次決算と共通する作業は多いものの、年次では期末固有の処理と外部手続を見据え、より高い精度で数字を確定します。法定期限と社内締め日は別であり、実際のスケジュールは会社ごとに異なります。
未経験者は、証憑整理や残高明細から始め、担当勘定の照合、決算整理、税理士・監査対応へ広げましょう。
今日やることは、自社の決算日・申告期限・担当表を確認し、自分が根拠を説明できる勘定科目を一つ決めることです。 転職前なら「年次決算補助」の中身を面接で具体的に聞き、自分が積める経験を確かめてください。
関連記事
年次決算の前後にある仕事・資格・キャリアを、現在地に合わせて確認してください。